
Dompet Menipis, Tren Tak Habis-Habis : Gen Z dan Jebakan FOMO

financial management S1 ( unpam )
·waktu baca 4 menit


Tulisan dari Nabilla Atiqah tidak mewakili pandangan dari redaksi kumparan
Artikel Opini | Gaya Hidup & Perencanaan Keuangan
 Perbesar
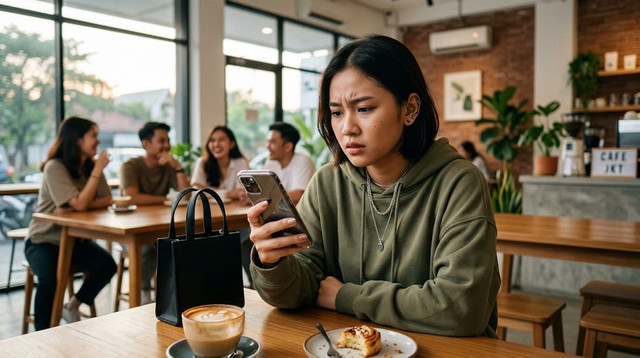
Pernahkah Kalian merasa harus membeli sepatu kets edisi terbatas, mencoba varian kopi kekinian yang sedang viral di TikTok, atau membeli tiket konser musik seharga setengah gaji bulanan hanya karena takut dianggap "ketinggalan zaman"? Jika ya, Anda tidak sendirian. Fenomena ini dikenal luas sebagai Fear of Missing Out (FOMO)—rasa cemas berlebih saat melihat orang lain menikmati momen yang tidak kita ikuti.
Bagi generasi Z (Gen Z), FOMO bukan sekadar istilah keren di media sosial. Ia telah menjelma menjadi instrumen tak kasatmata yang secara perlahan menguras rekening tabungan. Fenomena ini menciptakan paradoks yang unik sekaligus mengkhawatirkan: di satu sisi arus tren terus berganti tanpa henti, namun di sisi lain kondisi finansial anak muda makin terengah-engah mengejarnya.
Media Sosial sebagai "Katalog Ekspresi" dan Tekanan Sosial
Di era hiperkonektivitas hari ini, media sosial bukan lagi sekadar platform untuk berkomunikasi, melainkan panggung pameran gaya hidup. Algoritma merancang linimasa kita sedemikian rupa agar terus menyajikan visualisasi keberhasilan, kesenangan, dan tren konsumsi orang lain.
Kondisi ini memicu dinamika psikologis yang cukup pekat. Mengutip pandangan Przybylski et al. (2013), FOMO berakar dari dorongan alamiah manusia untuk mempertahankan relasi sosial serta ketakutan akan terisolasi dari kelompoknya. Ketika melihat teman sebayanya mengunggah foto liburan atau barang belanjaan baru, timbul kecemasan terselubung: "Apakah saya tidak cukup sukses jika tidak mengikuti tren ini?"
Masalah timbul ketika batas antara kebutuhan nyata (needs) dan dorongan eksistensi (wants) menjadi kabur. Membeli sesuatu bukan lagi karena fungsi mendasar barang tersebut, melainkan demi mendapat validasi dalam bentuk likes, komentar, atau rasa aman bahwa kita masih menjadi bagian dari arus utama.
Perangkap You Only Live Once (YOLO) dan Krisis Tabungan
Isu ini kian kompleks saat FOMO berkolaborasi dengan pola pikir YOLO (You Only Live Once). Narasi "menikmati masa muda" sering kali disalahartikan sebagai pembenaran atas perilaku konsumtif yang berlebihan. Akibatnya, alokasi dana yang seharusnya disimpan untuk tabungan darurat, investasi, atau kebutuhan jangka panjang justru habis tergerus oleh pengeluaran impulsif (lifestyle creep).
Dampaknya sangat terasa di lapangan:
Gaji Numpang Lewat: Pendapatan bulanan habis dalam hitungan hari pertama untuk memenuhi wishlist yang dipicu tren terkini.
Ketergantungan Layanan Paylater: Penggunaan fitur pinjaman instan untuk membeli barang-barang konsumtif sekadar demi memuaskan keinginan sesaat.
Sensasi Kekosongan Finansial: Muncul rasa cemas berulang ketika menyadari bahwa saldo rekening menipis, namun kepuasan dari barang yang dibeli hanya bertahan beberapa hari.
Mengurai Benang Kusut: Dari Eksistensi Menuju Efisiensi
Apakah artinya Gen Z tidak boleh menikmati hasil kerja kerasnya atau mengikuti tren sama sekali? Tentu saja tidak. Masalah dasarnya bukan pada tren itu sendiri, melainkan pada kendali diri dan skala prioritas.
Untuk keluar dari jebakan ini, diperlukan pergeseran kesadaran (mindset shift) dari dua sudut pandang :
Restrukturisasi Keuangan Pribadi (Jangka Pendek) : Mulai terapkan batas yang tegas antara anggaran gaya hidup (fun money) dan dana pokok. Aturan sederhana seperti 50/30/20 (50% kebutuhan pokok, 30% keinginan, 20% tabungan/investasi) harus dijaga dengan disiplin. Jika alokasi 30% untuk gaya hidup sudah habis, maka tren berikutnya harus ditunda hingga bulan depan.
Penguatan Otonomi Diri (Jangka Panjang) : Memahami bahwa validasi sosial yang didapat dari konsumsi barang tidak pernah bertahan lama. Nilai seseorang tidak ditentukan oleh seberapa cepat ia mengadopsi tren yang sedang populer di media sosial.
Tren akan selalu ada dan berganti setiap minggu, namun stabilitas finansial dan ketenangan pikiran adalah modal utama untuk menatap masa depan. Gen Z adalah generasi yang cerdas, kreatif, dan adaptif. Sangat disayangkan jika potensi besar tersebut terhambat hanya karena terjebak dalam siklus konsumerisme semu demi kepuasan sesaat.
Sudah saatnya kita memegang kendali penuh atas keputusan finansial sendiri. Sebab pada akhirnya, memiliki tabungan yang sehat dan masa depan yang tenang jauh lebih berharga daripada sekadar pujian sementara di kolom komentar.