
Coretax Tak Bisa 'Backdate' PKP? Jangan Panik, Ini Solusi Hukumnya!
ASN Kementerian Keuangan
·waktu baca 3 menit


Tulisan dari Natalin Romaulina Siregar tidak mewakili pandangan dari redaksi kumparan
 Perbesar
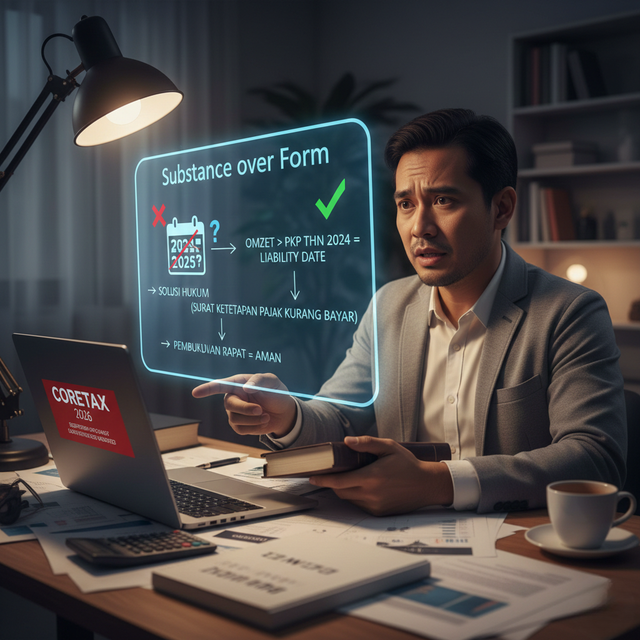
Bayangkan Anda adalah seorang pengusaha yang baru saja sadar bahwa omzet usaha Anda sudah menembus batas Pengusaha Kena Pajak (PKP) sejak tahun lalu. Anda pun segera berniat mengurus pengukuhan PKP. Namun, saat membuka sistem Coretax yang baru, Anda mendapati sistem tidak mengizinkan pengisian tanggal pengukuhan mundur (backdate) ke masa lalu.
Jantung Anda mulai berdetak lebih cepat. Pikir Anda, "Wah, bagaimana dengan kewajiban PPN saya dari tahun lalu? Apakah saya akan kena sanksi berat karena keterlambatan ini?"
Tarik napas dalam-dalam. Kendala teknis pada antarmuka sistem tidak selalu berarti kebuntuan hukum. Mari kita bedah situasi ini dengan kepala dingin.
Logika Sistem vs. Substansi Hukum
Dalam era digitalisasi perpajakan, memang terdapat perbedaan fundamental antara Registration Date (tanggal registrasi sistem) dan Liability Date (tanggal mulai kewajiban).
Sistem Coretax dirancang dengan logika forward-looking untuk menjamin konsistensi nomor seri faktur elektronik. Artinya, sistem menolak input tanggal mundur dalam formulir pendaftaran untuk mencegah kekacauan administrasi faktur.
Namun, secara hukum materiil, kewajiban pajak Anda tidak lahir saat administrasi dilakukan, melainkan saat syarat subjektif dan objektif terpenuhi—yaitu saat omzet Anda melampaui Rp4,8 miliar. Berdasarkan Undang-Undang KUP, DJP memiliki wewenang penuh untuk menarik mundur kewajiban tersebut hingga 5 tahun ke belakang.
Kebijakan Fiskal Indonesia: Mengutamakan Kepatuhan Materiil
Kebijakan fiskal Indonesia yang diatur dalam PMK Nomor 81 Tahun 2024 (dan perubahannya di PMK Nomor 1 Tahun 2026) menegaskan asas Substance over Form.
Pemerintah memahami bahwa transisi sistem membawa tantangan teknis. Oleh karena itu, Coretax dirancang untuk menangani kewajiban masa lalu bukan melalui modul pendaftaran, melainkan melalui menu penetapan (assessment module).
Bagi Anda yang dikukuhkan secara jabatan, hukum menyediakan mekanisme penyelesaian kewajiban masa lalu, baik melalui penyampaian SPT Masa PPN secara sukarela maupun melalui penetapan kewajiban melalui pemeriksaan.
Mekanisme SKPKB sebagai Solusi Final
Lalu, apa langkah konkretnya?
Jika sistem pendaftaran memblokir tanggal mundur, biarkan tanggal pengukuhan di sistem tercatat sesuai tanggal saat ini. Kewajiban PPN masa lalu Anda akan diselesaikan dengan penerbitan Surat Ketetapan Pajak Kurang Bayar (SKPKB) oleh fiskus.
SKPKB inilah produk hukum yang secara sah menggantikan fungsi pelaporan SPT Masa PPN yang terlewat. Landasan hukumnya adalah Laporan Hasil Pemeriksaan (LHP) yang menegaskan tanggal efektif pengukuhan secara jabatan, yang memiliki derajat pembuktian lebih kuat daripada tampilan layar komputer.
Transparansi Bawa Ketenangan
Meskipun terlihat rumit, perubahan ke sistem Coretax sebenarnya adalah langkah menuju keadilan dan transparansi yang lebih baik. Adanya friksi antara logika sistem dan asas hukum materiil adalah hal wajar dalam fase transisi.
Kabar baiknya, regulasi kita sudah cukup kuat untuk melindungi wajib pajak yang beriktikad baik. Kunci kepatuhan di era baru ini adalah pencatatan omzet yang disiplin. Dengan pembukuan yang rapi, Anda tidak perlu takut menghadapi backdating kewajiban, karena Anda memiliki dasar pembuktian yang kuat untuk membela hak Anda. Hadapi perubahan sistem dengan optimisme, dan jadikan patuh pajak sebagai bagian dari budaya bisnis Anda.