
Pajak Atas Royalti, Kontribusi Kreator Untuk Negeri
Penyuluh Pajak
·waktu baca 4 menit


Tulisan dari Titik Nurhayati tidak mewakili pandangan dari redaksi kumparan
 Perbesar
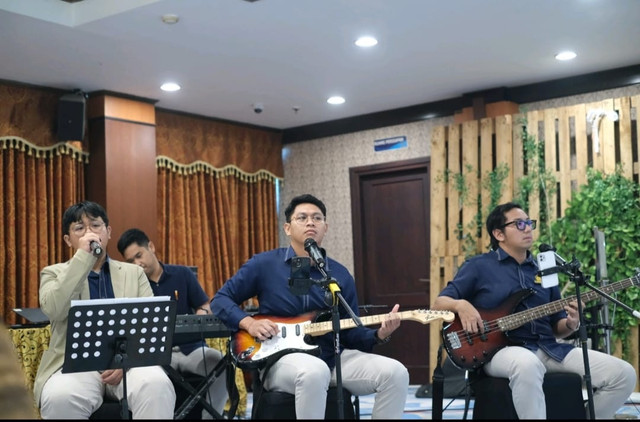
Gonjang-ganjing tentang royalti mewarnai dunia musik di Indonesia belakangan ini. Pihak pencipta lagu, artis penyanyi, maupun pelaku usaha ikut meramaikan polemik yang ada. Bahkan para pencipta lagu terpecah menjadi dua kubu antara yang mengenakan royalti dan membebaskan royalti atas lagu hasil ciptaannya.
Namun tulisan ini tidak akan mengupas mengenai bagaimana sistem atau mekanisme pengenaan royalti atas suatu hasil ciptaan. Hal tersebut menjadi wewenang Lembaga Manajemen Kolektif maupun Lembaga Manajemen Kolektif Nasional untuk menanganinya. Fokus tulisan ini adalah bagaimana aspek perpajakan atas royalti sesuai dengan ketentuan perpajakan yang terbaru.
Kamus Besar Bahasa Indonesia memberikan tiga definisi atas kata royalti. Yang pertama adalah uang jasa yang dibayar oleh penerbit kepada pengarang untuk setiap buku yang diterbitkan. Definisi kedua adalah bagian produksi atau penghasilan yang dibayarkan kepada orang yang mempunyai hak memberi izin pengusahaan (eksplorasi) minyak dan sebagainya. Bagian ketiga adalah uang jasa yang dibayarkan oleh orang (perusahaan) atas barang yang diproduksinya kepada orang (perusahaan) yang mempunyai hak paten atas barang tersebut.
Lalu apa kaitannya antara royalti dan pajak. Royalti sebagai salah satu bentuk penghasilan merupakan objek pajak pagi penerimanya. Sebagaimana penghasilan dari pekerjaan semisal gaji karyawan atau keuntungan dari usaha yang diperoleh para pengusaha, maka penghasilan dari royalti pun juga merupakan objek pajak. Karena definisi penghasilan secara perundangan perpajakan adalah setiap tambahan kemampuan ekonomis yang diterima atau diperoleh wajib pajak, baik yang berasal dari Indonesia maupun dari luar Indonesia, yang dapat dipakai untuk konsumsi atau untuk menambah kekayaan wajib pajak yang bersangkutan, dengan nama dan dalam bentuk apa pun.
Secara tegas dalam Undang-Undang Nomor 36 Tahun 2008 tentang Pajak Penghasilan sebagaimana telah diubah terakhir dengan Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan, dinyatakan bahwa royalti merupakan objek pajak. Lebih lanjut diatur bahwa atas penghasilan royalti dengan nama dan dalam bentuk apa pun yang dibayarkan, disediakan untuk dibayarkan, atau telah jatuh tempo pembayarannya kepada wajib pajak dalam negeri atau bentuk usaha tetap merupakan objek pemotongan Pajak Penghasilan Pasal 23 dengan tarif pajak 15%. Tarif ini berlaku sampai dengan 15 Maret 2023. Tarif sebesar 15% dikenakan atas penghasilan bruto tidak termasuk pajak pertambahan nilai.
Selanjutnya mulai 16 Maret 2023 melalui Peraturan Direktur Jenderal Pajak Nomor PER-1/PJ/2023, terjadi perubahan definisi penghasilan bruto yang menjadi dasar pengenaan pajak royalti. Jumlah bruto bagi Wajib Pajak orang pribadi dalam negeri yang menerapkan penghitungan Pajak Penghasilan menggunakan Norma Penghitungan Penghasilan Neto, yaitu sebesar 40% dari jumlah penghasilan royalti yang diterima. Artinya secara singkat terdapat penurunan pengenaan pajak yang awalnya 15% dari total penghasilan, efektif menjadi 6% saja (15% dari 40%).
Penurunan tarif ini bisa dinikmati dengan syarat kreator harus menyampaikan bukti penerimaan surat pemberitahuan penggunaan Norma Penghitungan Penghasilan Neto kepda pihak yang akan melakukan pemotongan Pajak Penghasilan 23 atas royalti. Tanpa menyampaikan bukti tersebut, kreator akan dikenakan pemotongan Pajak Penghasilan 23 pada tarif 15%.
Bagaimana tata cara pengenaan pajak atas royalti. Mekanisme pajak penghasilan pasal 23 termasuk dalam kategori pemotongan/pemungutan pajak (withholding tax). Dalam mekanisme withholding tax, perhitungan dan pembayaran pajak dilakukan oleh pemotong pajak. Pemotong pajak juga berkewajiban untuk membuat bukti potong dan melaporkan pemotongannya dalam SPT Unifikasi. Siapa pemotong pajak dalam konteks pajak atas royalti? Mereka adalah pihak yang melakukan pembayaran royalti kepada para kreator.
Lantas bagaimana kewajiban perpajakan bagi para kreator setelah penghasilannya dipotong Pajak Penghasilan Pasal 23? Kreator sebagai wajib pajak orang pribadi wajib melaporkan penghasilan royalti yang diterima atau diperoleh melalui Surat Pemberitahuan Tahunan pada bagian penghasilan neto dalam negeri dari pekerjaan bebas. Sedangkan jumlah Pajak Penghasilan Pasal 23 yang telah dipotong merupakan kredit pajak yang bisa mengurangi pajak terutang bagi si kreator. Jika jumlah pajak terutang lebih besar dari jumlah Pajak Penghasilan Pasal 23 yang telah dipotong, si kreator tinggal membayar sisanya saja. Sedangkan apabila jumlah Pajak Penghasilan Pasal 23 yang dipotong melebihi jumlah pajak terutang, si kreator bisa melakukan permohonan pengembalian atas kelebihan pajak tersebut. Maka dapat disimpulkan bahwa pajak royalti adalah bentuk nyata kontribusi para kreator bagi kemajuan negara ini.