
Likuiditas M2 Agustus 2026 Tembus Rp10.448T: Apa Dampaknya bagi Perbankan?
Mahasiswa Pendidikan Ekonomi Universitas Negeri Jakarta
·waktu baca 5 menit


Tulisan dari Nazarotun Jannah tidak mewakili pandangan dari redaksi kumparan
 Perbesar
Likuiditas perekonomian (M2) tembus Rp10.448,1 triliun pada Agustus 2026 dengan kredit melesat 13,3%. Bagaimana perbankan menavigasi risiko dan menjaga asa pertumbuhan?
 Perbesar
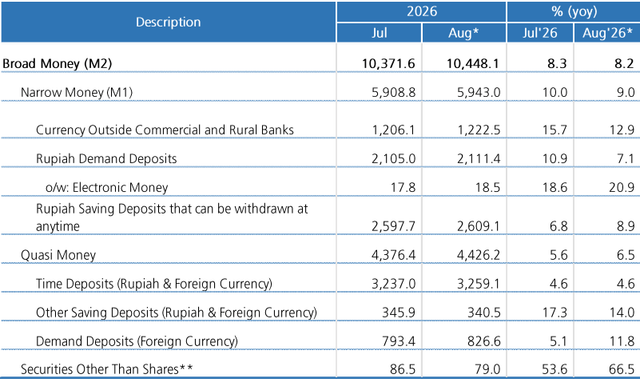
Bank Indonesia (BI) merilis data statistik moneter yang mencatat posisi jumlah uang beredar dalam arti luas (M2) pada Agustus 2026 mencapai Rp10.448,1 triliun. Angka ini menunjukkan pertumbuhan sebesar 8,2% secara year-on-year (yoy), sedikit menyesuaikan dari bulan sebelumnya (Juli 2026) yang tercatat sebesar Rp10.371,6 triliun dengan pertumbuhan 8,3% yoy.
Angka ini bukan sekadar statistik di atas kertas. Di baliknya, tersimpan cerita besar tentang bagaimana sektor perbankan kita memainkan peran sentral—menjadi jembatan hidup yang memompa likuiditas ke jantung sektor riil, sekaligus menahan guncangan eksternal agar tidak merembet ke krisis domestik.
Jika ditarik lebih mendalam ke dalam rincian laporan otoritas moneter, ekspansi M2 yang menembus angka Rp10.448,1 triliun ini ditopang oleh dua mesin utama, yakni Uang Sempit (M1) dan Uang Kuasi:
Uang Sempit (M1) tercatat berada di level Rp5.943,0 triliun dengan pertumbuhan 9,0% yoy (melambat tipis dari bulan sebelumnya di Juli 2026 yang tumbuh 10,0% yoy pada angka Rp5.908,8 triliun).
Komponen M1 ini mencakup uang kartal di luar bank, giro rupiah (di mana uang elektronik di dalamnya mencatatkan pertumbuhan pesat hingga 20,9% yoy dengan nilai Rp18,5 triliun), serta tabungan rupiah yang dapat ditarik sewaktu-waktu.
Sementara itu, Uang Kuasi menyumbang Rp4.426,2 triliun dengan pertumbuhan 6,5% yoy (meningkat dari Juli 2026 yang tercatat tumbuh 5,6% yoy di angka Rp4.376,4 triliun). Komponen ini didominasi oleh simpanan berjangka (time deposits) serta tabungan lainnya baik dalam rupiah maupun valuta asing.
Dari komposisi tersebut, terlihat bahwa pertumbuhan uang beredar bukan hanya persoalan bertambahnya nominal dana dalam sistem keuangan. Perubahan pada M1 dan uang kuasi menunjukkan adanya dinamika perilaku masyarakat dalam memegang dan menggunakan uang. Di satu sisi, meningkatnya M1 mencerminkan aktivitas transaksi yang tetap bergerak. Di sisi lain, pertumbuhan uang kuasi menunjukkan bahwa sebagian dana masyarakat masih tersimpan dalam instrumen simpanan perbankan.
Menurut saya, justru di sinilah peran perbankan menjadi semakin penting. Ketika dana masyarakat terus bertambah, tantangan bank bukan lagi semata-mata bagaimana menghimpun dana, melainkan bagaimana mengubah likuiditas tersebut menjadi pembiayaan yang produktif. Uang yang hanya berhenti sebagai simpanan memang dapat menjaga likuiditas bank, tetapi belum tentu memberikan dampak maksimal terhadap perekonomian.
Hal ini menjadi semakin menarik jika dibandingkan dengan perkembangan kredit. Berdasarkan rilis Bank Indonesia mengenai uang beredar Agustus 2026, kredit perbankan pada Agustus 2026 tumbuh 13,3% secara tahunan, lebih tinggi dibandingkan pertumbuhan 13,0% pada Juli 2026. Kondisi ini menunjukkan bahwa sebagian likuiditas yang tersedia masih memiliki ruang untuk bergerak melalui fungsi intermediasi perbankan.
Pertumbuhan kredit tersebut tentu menjadi sinyal yang cukup positif. Namun, saya melihat angka 13,3% tidak seharusnya dibaca hanya sebagai keberhasilan karena kredit tumbuh lebih cepat. Di balik pertumbuhan tersebut terdapat pertanyaan yang jauh lebih penting: apakah kredit benar-benar mengalir kepada sektor-sektor yang mampu meningkatkan produktivitas dan menciptakan aktivitas ekonomi baru?
Perbankan memiliki posisi strategis dalam menjawab pertanyaan tersebut. Dana pihak ketiga yang dihimpun dari masyarakat pada akhirnya perlu disalurkan kembali secara sehat kepada rumah tangga maupun dunia usaha. Jika proses tersebut berjalan dengan baik, pertumbuhan likuiditas dapat menciptakan efek berantai berupa peningkatan investasi, ekspansi usaha, konsumsi, hingga penciptaan lapangan kerja.
Namun, ekspansi kredit juga membawa konsekuensi. Semakin agresif bank menyalurkan pembiayaan, semakin penting pula kualitas kredit dan manajemen risiko dijaga. Bank tidak boleh terjebak dalam perlombaan mengejar pertumbuhan kredit dengan mengorbankan prinsip kehati-hatian. Sebab, kredit yang tumbuh cepat tetapi tidak dibarengi kualitas aset yang baik justru dapat menjadi sumber persoalan baru bagi stabilitas perbankan.
Karena itu, angka M2 sebesar Rp10.448,1 triliun sebaiknya tidak dipandang sebagai pencapaian yang berdiri sendiri. Angka tersebut lebih tepat dibaca sebagai gambaran mengenai besarnya ruang yang tersedia bagi sistem keuangan untuk mendukung perekonomian. Besarnya likuiditas akan menjadi berarti apabila mampu bergerak dari neraca perbankan menuju kegiatan ekonomi yang benar-benar produktif.
Pandangan ini juga sejalan dengan arah kebijakan Bank Indonesia yang terus mendorong fungsi intermediasi perbankan. Dalam laporan Bank Indonesia mengenai kondisi perekonomian dan kebijakan moneter September 2026, otoritas moneter mencatat bahwa pertumbuhan kredit perbankan tetap kuat dan berbagai kebijakan makroprudensial diarahkan untuk mendukung penyaluran pembiayaan kepada sektor-sektor prioritas.
Bagi saya, kondisi tersebut menunjukkan bahwa persoalan likuiditas Indonesia saat ini bukan sekadar tentang apakah uang tersedia dalam jumlah cukup. Persoalan yang lebih besar adalah bagaimana uang tersebut digunakan. Likuiditas yang melimpah seharusnya menjadi bahan bakar bagi sektor riil, bukan sekadar angka besar dalam laporan statistik.
Pada akhirnya, pertumbuhan M2 sebesar 8,2% yoy dan kredit sebesar 13,3% yoy memberikan alasan untuk melihat prospek perbankan dengan cukup optimistis. Namun, optimisme tersebut tetap harus disertai kehati-hatian. Pertumbuhan yang sehat bukan hanya ditentukan oleh seberapa besar uang beredar atau seberapa cepat kredit meningkat, tetapi juga oleh seberapa efektif dana tersebut menciptakan nilai ekonomi.
Dengan demikian, angka Rp10.448,1 triliun seharusnya tidak hanya dibaca sebagai rekor nominal jumlah uang beredar. Angka tersebut dapat menjadi momentum bagi perbankan untuk memperkuat fungsi intermediasi dan membawa lebih banyak likuiditas menuju sektor produktif. Jika hal itu dapat dilakukan tanpa mengabaikan kualitas kredit dan stabilitas sistem keuangan, maka pertumbuhan money supply bukan sekadar kabar baik bagi perbankan, tetapi juga dapat menjadi salah satu fondasi bagi pertumbuhan ekonomi Indonesia yang lebih kuat.