
Pada Setiap Perjalanan Barang, Menghasilkan Pajak Sebagai Sumber Perekonomian
Mahasiswa Universitas Pamulang
·waktu baca 5 menit


Tulisan dari Naisa Huri Khoeriah tidak mewakili pandangan dari redaksi kumparan
 Perbesar
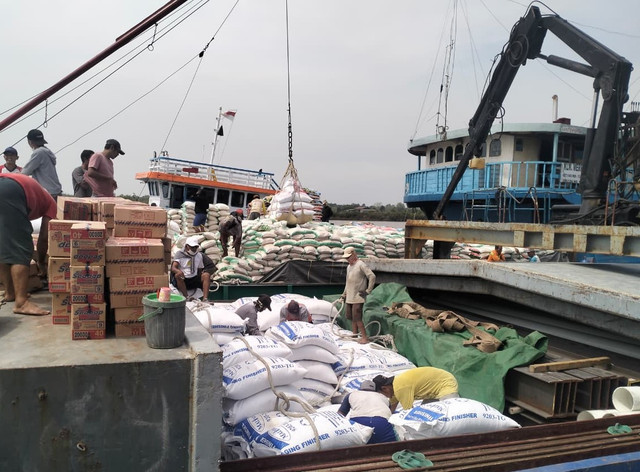
Pelabuhan memegang peranan krusial dalam roda perekonomian, berfungsi sebagai titik sentral pergerakan barang antarwilayah melalui aktivitas bongkar muat. Meskipun yang terlihat di atas kapal hanyalah tumpukan karung, kotak, atau aneka kebutuhan, di balik itu tersimpan sebuah rantai ekonomi berliku dan berkaitan dengan Pajak Pertambahan Nilai (PPN), merentang dari fase produksi, niaga, distribusikan, hingga akhirnya menjangkau tangan konsumen.
Aktivitas niaga dan distribusi ini tak terpisahkan dari aspek perpajakan. Salah satu pungutan yang menyentuh aspek konsumsi dan transaksi barang ialah Pajak Pertambahan Nilai (PPN). PPN menjelma menjadi pilar vital dalam struktur perpajakan Indonesia, dikenakan pada setiap konsumsi Barang Kena Pajak (BKP) serta Jasa Kena Pajak (JKP) sebagaimana diatur oleh regulasi yang berlaku.
Penyesuaian tarif Pajak Pertambahan Nilai (PPN) juga menyita perhatian publik. Mengacu pada undang-undang terbaru, tarif PPN telah disesuaikan menjadi 11% terhitung sejak 1 April 2022, dan direncanakan akan naik menjadi 12% pada 1 Januari 2025. Kendati demikian, untuk barang dan jasa yang tidak dikategorikan sebagai barang mewah, pemerintah telah menetapkan skema Dasar Pengenaan Pajak khusus guna memastikan bahwa tarif PPN yang dibebankan secara efektif tetap sebanding dengan 11%.
Peran PPN dalam Alur Perdagangan Komoditas
Aktivitas yang tergambar dalam ilustrasi, yaitu pemindahan barang dari satu lokasi ke lokasi lain, merepresentasikan tahapan dalam jalur distribusi. Produk yang dihasilkan oleh entitas bisnis tidak selalu langsung sampai ke tangan konsumen akhir. Barang tersebut kerap kali melalui serangkaian proses penyimpanan, pengiriman, penyaluran, sebelum akhirnya diperdagangkan kembali kepada pihak lain dalam mata rantai ekonomi.
Dalam alur tersebut, pembebanan pajak dapat timbul saat berlangsungnya pertukaran yang sesuai dengan kaidah perpajakan. Pajak Pertambahan Nilai (PPN) pada dasarnya adalah pungutan atas konsumsi. Ini berarti, dampak finansial PPN pada akhirnya terhubung dengan pemanfaatan barang atau layanan oleh publik. Sementara itu, dalam operasionalnya, pihak yang dikukuhkan sebagai Pengusaha Kena Pajak (PKP) dibebani tugas untuk mengumpulkan, menghitung, dan mengirimkan PPN sebagaimana diatur dalam peraturan.
Situasi ini mengindikasikan bahwa kewajiban pajak tidaklah terisolasi. Pajak memiliki keterkaitan erat dengan aktivitas ekonomi yang lumrah dijalani. Saat barang diciptakan, diperjualbelikan, disalurkan, hingga digunakan, terdapat serangkaian kegiatan ekonomi yang berpotensi menimbulkan kewajiban fiskal.
Apa Saja Peran Pajak Pertambahan Nilai bagi Negara?
Pajak diakui sebagai salah satu pilar utama pemasukan bagi kas negara. Dana yang terkumpul selanjutnya dialokasikan untuk menunjang berbagai agenda pemerintah serta program-program pembangunan. Dengan demikian, eksistensi Pajak Pertambahan Nilai (PPN) tidak hanya sebatas urusan transaksi antara penjual dan konsumen, melainkan juga berpengaruh pada kapasitas negara dalam meraup pundi-pundi pendapatan.
Masyarakat kerap memandang pajak sebagai sekadar ongkos tambahan saat melakukan pembelian barang. Padahal, sesungguhnya pajak mengemban fungsi yang jauh lebih substantif. Pendapatan negara yang bersumber dari pajak dapat dimanfaatkan untuk membiayai beragam keperluan publik, mulai dari pengembangan sarana dan prasarana, peningkatan kualitas pendidikan, jaminan kesehatan, hingga operasional pelayanan publik lainnya.
Oleh karena itu, pembayaran pajak sebaiknya tidak hanya dimaknai sebagai sebuah keharusan, melainkan juga sebagai wujud partisipasi publik dalam pendanaan negara. Kendati demikian, pemerintah tetap wajib memastikan bahwa regulasi perpajakan dirancang secara berkeadilan dan memperhitungkan kapasitas masyarakat.
Ketika Pajak Mempengaruhi Nilai Barang
Salah satu aspek yang kerap menarik perhatian publik adalah dampak pajak terhadap nilai jual barang. Mengingat Pajak Pertambahan Nilai (PPN) terkait erat dengan pola konsumsi, kebijakan mengenai PPN dapat menjadi sorotan utama, khususnya di kala masyarakat menghadapi peningkatan biaya untuk berbagai keperluan pokok.
Akan tetapi, tidak semua komoditas dikenai Pajak Pertambahan Nilai (PPN) dengan cara yang seragam. Pemerintah telah merancang beragam kebijakan dan kemudahan fiskal untuk barang dan jasa spesifik. Contohnya, barang-barang esensial tertentu mendapatkan keringanan sesuai dengan regulasi perpajakan yang berlaku.
Hal ini krusial mengingat strategi perpajakan sebaiknya tidak hanya berfokus pada optimalisasi pendapatan negara. Pemerintah juga dituntut untuk mencermati kemampuan finansial masyarakat. Apabila pungutan pajak diberlakukan tanpa mengindahkan lanskap ekonomi, efeknya bisa merembet ke masyarakat, terutama segmen dengan kapasitas ekonomi yang lebih rentan.
PPN dan Aktor Bisnis
Di samping konsumen, para pelaku bisnis memegang peranan vital dalam mekanisme PPN. Pengusaha yang memenuhi kriteria sebagai Pengusaha Kena Pajak (PKP) dibebani tanggung jawab untuk mengelola administrasi perpajakan sebagaimana mestinya, mencakup pengumpulan dan penyetoran PPN.
Ketaatan para pelaku bisnis sangat krusial mengingat sistem pajak mengandalkan integritas dan akurasi dalam pencatatan setiap transaksi. Apabila transaksi dicatat secara cermat dan kewajiban pajak dipenuhi sesuai regulasi, potensi pendapatan negara dapat dimaksimalkan.
Sementara itu, pemerintah memikul tanggung jawab untuk menyediakan program edukasi dan layanan yang mudah diakses oleh para pebisnis. Pemahaman mendalam tentang seluk-beluk perpajakan tidak merata di kalangan pelaku bisnis. Dengan demikian, penyederhanaan prosedur dan penyampaian informasi yang gamblang dapat berkontribusi pada peningkatan kesadaran dan kepatuhan pajak.
Kendala dalam Implementasi PPN
Pelaksanaan PPN tentu menghadapi berbagai hambatan. Salah satu isu utama adalah bagaimana mencapai titik temu yang ideal antara tuntutan negara akan pemasukan dan kapasitas masyarakat untuk memenuhi kebutuhan dasar mereka.
Hambatan lain yang dihadapi adalah upaya menyadarkan publik mengenai peran pajak. Ada sebagian kalangan yang mungkin masih memandang pajak sebatas beban pengurang penghasilan atau pemicu kenaikan harga komoditas. Persepsi ini dapat bergeser jika masyarakat memperoleh pemahaman mengenai alokasi dana pajak serta dampaknya terhadap kemaslahatan kolektif.
Oleh karena itu, keterbukaan pemerintah menjadi aspek krusial. Publik akan lebih mudah mencerna signifikansi pajak apabila dapat mengamati korelasi antara masukan pajak dan kemajuan yang mereka rasakan secara nyata.
kesimpulan
Dengan demikian, dapat disimpulkan bahwa pajak bukanlah entitas yang terisolasi dari denyut nadi masyarakat. Sebaliknya, pajak merupakan komponen integral dari rutinitas ekonomi sehari-hari. Aktivitas pembelian barang, transaksi bisnis perusahaan, hingga distribusi produk ke berbagai wilayah, semuanya beroperasi dalam sebuah kerangka ekonomi yang tak terpisahkan dari sistem perpajakan.
Akan tetapi, implementasi pungutan pajak harus tetap menimbang prinsip keadilan. Otoritas publik dituntut untuk menjamin bahwa regulasi pajak tidak mendatangkan beban berlebihan bagi publik, khususnya dalam mencukupi keperluan primer. Di waktu yang sama, publik dan para pelaku bisnis diharapkan pula meningkatkan pemahaman guna menunaikan tanggung jawab perpajakan.
Melalui keselarasan semacam itu, pajak dapat berdaya bukan sekadar sebagai sumber kas negara, melainkan juga sebagai sarana untuk memfasilitasi pembangunan dan peningkatan taraf hidup masyarakat.