
Dilema Mazhab Pertumbuhan di Ekonomi Indonesia Saat Ini


Tulisan dari Slamet Supriyadi tidak mewakili pandangan dari redaksi kumparan
 Perbesar
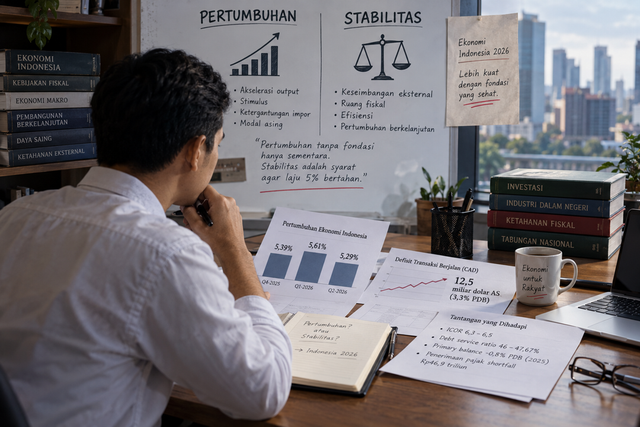
Indonesia memasuki September 2026 dengan pertumbuhan 5,39% (Q4-2025), 5,61% (Q1-2026), dan 5,29% (Q2-2026). Namun defisit transaksi berjalan mencapai 12,5 miliar dolar AS atau 3,3% PDB.
Pertumbuhan yang sehat ditopang oleh tabungan domestik. Ketika investasi melebihi tabungan, selisihnya ditutup dengan utang luar negeri. Selisih itu tercatat sebagai defisit transaksi berjalan.
Pertumbuhan 5,61 persen yang kita catat hari ini tidak dibiayai oleh tabungan. Ia dibiayai oleh impor.
Pertama, pertumbuhan ini menghabiskan dolar, bukan menciptakan dolar. Kenaikan impor bahan baku dan barang modal menunjukkan bahwa setiap satu persen pertumbuhan diikuti oleh aliran dolar ke luar.
Kedua, ambang yang selama ini dijaga sudah terlewati. Bank Indonesia menjaga current account deficit (CAD) di bawah 3 persen PDB. Sejarah menunjukkan, setiap kali CAD menembus angka itu, nilai tukar rupiah melemah. Pada 2013, saat Taper Tantrum, CAD mencapai 3,2 persen. Rupiah melemah 26 persen dan cadangan devisa berkurang 12 miliar dolar dalam enam bulan. Hari ini CAD berada di 3,3 persen—lebih tinggi dari 2013.
Ketiga, selisih 12,5 miliar dolar perlu ditutup setiap kuartal. Caranya adalah menarik modal asing. Jika aliran modal melambat karena suku bunga Amerika Serikat tetap tinggi atau persepsi risiko meningkat, pilihannya terbatas: rupiah melemah atau cadangan devisa berkurang. Per September 2026, keduanya sudah terjadi.
Keempat, pertumbuhan ini menggunakan sumber daya masa depan. ICOR kita berada di kisaran 6,3–6,5. Artinya, dibutuhkan investasi besar untuk menghasilkan pertumbuhan yang terbatas. Investasi itu berasal dari impor, utang, dan stimulus—bukan dari efisiensi. Seperti mengendarai mobil dengan tangki yang bocor: semakin cepat, semakin cepat bahan bakar habis.
Itulah sebabnya publik menyebutnya “pertumbuhan infus”. Di permukaan tampak stabil, namun bergantung pada impor dan utang. Pertumbuhan yang baik menambah devisa. Pertumbuhan ini menguranginya. Dan pertumbuhan yang menghabiskan devisa cenderung tidak bertahan lama.