
IHSG dan MSCI dalam Menukik Akar Masalah Pasar Modal


Tulisan dari Abdan Sakura tidak mewakili pandangan dari redaksi kumparan
 Perbesar
Seseorang boleh merasa dirinya jujur, tetapi perasaan itu tidak otomatis melahirkan kepercayaan. Sebuah korporasi boleh mengklaim dirinya sehat, tetapi klaim sepihak tidak akan pernah cukup untuk meyakinkan investor menggelontorkan modal.
Begitu pula dengan sebuah negara, memiliki bursa saham, regulator yang lengkap, perangkat regulasi, dan ribuan emiten tidak pernah menjadi garansi otomatis bahwa pasar di dalamnya bekerja secara transparan. Ketika Morgan Stanley Capital International (MSCI) menyoroti ketertutupan struktur kepemilikan dan minimnya keterukuran saham yang benar-benar tersedia di pasar, perdebatan domestik langsung merosot menjadi isu nasionalisme sempit.
Seolah-olah kritik metodologis dari lembaga indeks global adalah serangan langsung terhadap martabat bangsa. Lagipula, jika kita yakin pasar modal kita sudah transparan, bukti verifikatif apa yang bisa kita sodorkan untuk meyakinkan dunia?
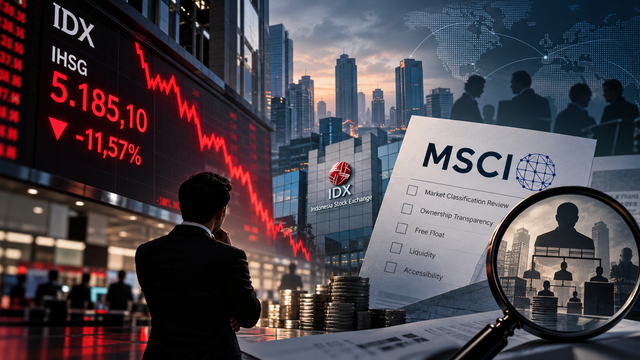
Pada Jumat, 16 Oktober 2026. Hari itu, Indeks Harga Saham Gabungan (IHSG) mengalami salah satu kejatuhan paling menukik dalam sejarah, anjlok 11,57 persen dan terdampar di level 5.185,10. Reuters mencatat peristiwa ini sebagai penurunan harian terdalam sejak Januari 1998, ketika Indonesia berada dalam pusaran krisis finansial Asia.
Tekanan jual yang begitu masif memaksa bursa membekukan perdagangan sementara (trading halt), sebelum gelombang kepanikan berlanjut pada Senin, 19 Oktober, dengan koreksi tambahan lebih dari lima persen.
Kepanikan massal di lantai bursa ini bukan tanpa pemantik. Gejolak tersebut dipicu oleh pengumuman MSCI sehari sebelumnya yang membuka konsultasi publik terkait usulan penurunan klasifikasi pasar saham Indonesia dari Emerging Market menjadi Standalone Market, dengan keputusan final selambat-lambatnya 30 Juni 2027.
Di tengah isu, kita tentu harus jernih memetakan masalah tanpa terseret emosi kolektif. Penurunan harga saham, perubahan status indeks, dan kondisi fundamental makroekonomi adalah tiga variabel yang saling terkait, namun sama sekali tidak identik.
Jika ditelusuri ke belakang, jauh sebelum pengumuman Oktober tersebut, Otoritas Jasa Keuangan (OJK) sebenarnya telah memamerkan sejumlah langkah reformasi, mulai dari transparansi kepemilikan di atas satu persen, penerapan kerangka High Shareholding Concentration (HSC), hingga peta jalan free float minimal 15 persen. Namun, dalam evaluasi Juni 2026, MSCI sudah melayangkan peringatan keras yang diabaikan banyak pihak, regulasi yang sebatas indah di atas kertas akan kehilangan fungsi tanpa implementasi konsisten serta bukti perbaikan material yang dapat diaudit secara independen oleh pihak luar.
Peringatan MSCI tersebut membawa kita pada pertanyaan tentang siapa sebenarnya yang sedang kita hadapi. Bagaimanapun, MSCI bukanlah regulator domestik yang berwenang menjatuhkan sanksi hukum di Indonesia. Ia hanyalah penyedia indeks komersial global yang menjadi kompas navigasi bagi manajer investasi dunia.
Ketika mereka menilai sebuah pasar, fokusnya sangat pragmatis dan tanpa kompromi, yaitu sejauh mana aksesibilitas, transparansi kepemilikan, dan likuiditas riil benar-benar terwujud di lantai bursa.
Mata pisau penilaian MSCI itu menancap langsung pada titik paling krusial di bursa kita, karut-marut free float dan dominasi kepemilikan terselubung. Di atas kertas, sebuah emiten konglomerasi atau kelompok usaha raksasa mungkin membanggakan nilai kapitalisasi pasar yang fantastis.
Namun, jika mayoritas saham terkonsentrasi pada pemegang saham pengendali, termasuk jejaring oligarki keluarga dan pihak terafiliasi yang beroperasi di ruang remang-remang, jumlah saham yang benar-benar diperdagangkan oleh publik (free float efektif) menjadi sangat tipis.
Laporan Bank Dunia mengenai sektor keuangan Indonesia secara konsisten menyoroti struktur kepemilikan terkonsentrasi semacam ini. Dalam realitasnya, bursa saham kerap dijadikan panggung perburuan rente (rent-seeking) dan permainan instrumen oleh kelompok elit tertentu.
Tanpa keterbukaan pemilik manfaat akhir (ultimate beneficial owner), pasar menjadi sangat rentan terhadap praktik perdagangan terkoordinasi, goreng-menggoreng saham, dan manipulasi harga. Transparansi, dengan demikian, bukanlah sekadar beban administratif yang formalitas, melainkan benteng pertahanan agar investor tidak dibiarkan membeli kucing dalam karung.
Dampak dari ketertutupan ini terasa sangat instan begitu sinyal perubahan status dilemparkan. Pasar modal modern tidak digerakkan oleh catatan sejarah masa lalu, melainkan oleh kalkulasi ekspektasi masa depan. Riset Claudio Raddatz, Sergio L. Schmukler, dan Tomás Williams dalam International Asset Allocations and Capital Flows: The Benchmark Effect (Journal of International Economics, 2017) membuktikan secara empiris bahwa posisi sebuah negara dalam indeks acuan global secara langsung menentukan arah arus modal lintas batas. Perubahan indeks memicu volatilitas harga aset dan menekan nilai tukar, bahkan jauh sebelum aturan baru resmi diberlakukan.
Meski demikian, logika ini tidak boleh diseret menjadi spekulasi liar yang menakut-nakuti. Proyeksi Goldman Sachs (dikutip Reuters, 19 Oktober 2026) mengenai potensi arus modal keluar (outflow) sebesar US$5,6 miliar adalah kalkulasi skenario terburuk dari dana pasif, bukan vonis mati yang seketika melumpuhkan seluruh perekonomian nasional. Tidak semua investor asing mengekor indeks MSCI, dan tidak semua manajer investasi bereaksi seragam.
Namun, menyepelekan gejolak ini sebagai "urusan segelintir pemain saham di Jakarta" adalah kekeliruan logika yang sama fatalnya. Memang benar bahwa Indonesia adalah raksasa ekonomi Asia Tenggara dengan PDB yang besar dan daya beli domestik yang relatif tangguh. Namun, kita harus membedakan antara kesehatan sektor riil dan kualitas tata kelola bursa.
Ekonomi bisa saja terus tumbuh, sementara lantai bursa dihinggapi penyakit kronis berupa ketertutupan informasi. Masalahnya, anjloknya IHSG secara drastis akan menaikkan biaya pendanaan korporasi, merusak sentimen investasi, dan mendongkrak persepsi risiko negara (country risk) di mata dunia, yang pada akhirnya merembet ke sektor riil.
Rangkaian dinamika ini memperjelas mengapa pendekatan teoretis dalam ilmu ekonomi menjadi sangat relevan. Pemikiran Robert J. Shiller dalam Irrational Exuberance (2000) menunjukkan bagaimana narasi, persepsi risiko, dan psikologi massa mampu membentuk pergerakan harga aset.
Sementara itu, tesis Andrei Shleifer dan Robert W. Vishny dalam The Limits of Arbitrage (1997) menjelaskan mengapa harga di pasar tidak bisa serta-merta kembali ke nilai fundamentalnya ketika pelaku pasar menghadapi kendala risiko dan ketidakpastian struktur institusional.
Kejatuhan IHSG pada Oktober 2026 bukanlah sekadar kebetulan atau kepanikan buta, melainkan akumulasi dari benturan antara tuntutan transparansi global dan struktur bursa domestik kita yang menyimpan kerentanan sistemis.
Pada akhirnya, perdebatan dengan MSCI seharusnya tidak direduksi menjadi persoalan gengsi nasional atau sentimen anti-asing. Sikap defensif yang menolak kritik luar sembari terus melindungi praktik rente konglomerasi di dalam negeri hanya akan memperdalam krisis kepercayaan.
OJK dan regulator bursa tidak bisa lagi menjawab keraguan publik hanya dengan merilis tumpukan dokumen kebijakan di atas meja. Pasar menuntut bukti empiris yang telanjang, berapa banyak manipulasi pasar yang diseret ke meja hijau? Seberapa berani regulator menindak konglomerasi raksasa yang mempermainkan struktur kepemilikan saham?
Kepercayaan tidak akan pernah bisa dibangun di atas lobi diplomasi, retorika pejabat, atau klaim sepihak bahwa "fundamental ekonomi kita tetap kuat". Kepercayaan adalah fungsi matematis dari keterbukaan yang konsisten dan dapat diverifikasi.
Sumber:
Reuters. “Indonesian stocks sink most since 1998 on MSCI downgrade warning.” 16 Oktober 2026.
Reuters. “‘Panic’ selling hits Indonesian markets on MSCI expulsion threat.” 19 Oktober 2026.
MSCI Inc. “MSCI Launches a Consultation on a Proposal to Reclassify Indonesia from Emerging Market to Standalone Market Status.” 15 Oktober 2026.
Raddatz, Claudio, Sergio L. Schmukler, dan Tomás Williams. “International Asset Allocations and Capital Flows: The Benchmark Effect.” Journal of International Economics, Vol. 108, 2017, hlm.
Shiller, Robert J. Irrational Exuberance. Princeton University Press, 2000.
Shleifer, Andrei, dan Robert W. Vishny. “The Limits of Arbitrage.” The Journal of Finance, Vol. 52, No. 1, 1997, hlm. 35–55.
Bank Dunia. Bahan kajian dan publikasi terkait sektor keuangan serta tata kelola pasar modal Indonesia.