
Layanan Digital dari Luar Negeri untuk Langganan, Bagaimana Dengan PPN nya?
Saya adalah seorang Mahasiswa dari Universitas Pamulang yang sedang belajar di bidang Akuntansi Perpajakan
·waktu baca 4 menit


Tulisan dari Aspasya Juanazwa tidak mewakili pandangan dari redaksi kumparan
Sistem pemungutan pajak transaksi digital luar negeri mulai diterapkan, tetapi bukan berarti semua layanan digital dikenai mekanisme pajak baru.
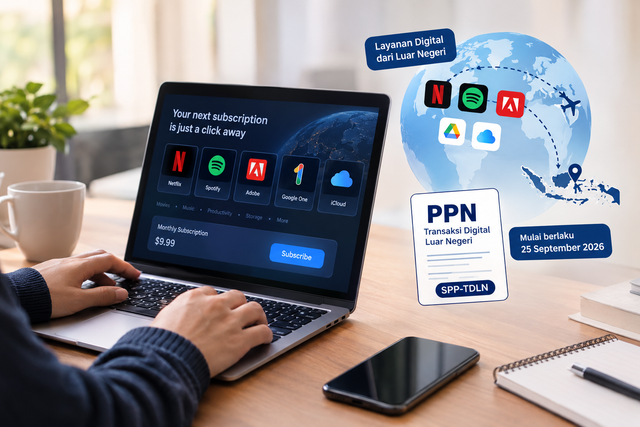
Perkembangan teknologi membuat masyarakat semakin terbiasa menggunakan layanan digital dari luar negeri. Mulai dari berlangganan layanan streaming, membeli perangkat lunak, menggunakan penyimpanan berbasis cloud, hingga membayar layanan digital untuk kebutuhan pekerjaan, semuanya dapat dilakukan melalui internet.
 Perbesar
Di balik kemudahan tersebut, terdapat aspek perpajakan yang perlu dipahami konsumen. Salah satunya adalah Pajak Pertambahan Nilai (PPN) atas pemanfaatan barang dan jasa digital dari luar negeri di Indonesia.
Isu ini kembali menjadi perhatian setelah pemerintah menerapkan Sistem Pemungutan Pajak atas Transaksi Digital Luar Negeri (SPP-TDLN) sejak 25 September 2026. Direktorat Jenderal Pajak (DJP) menjelaskan bahwa sistem tersebut merupakan upaya menyesuaikan administrasi perpajakan dengan perkembangan transaksi digital lintas negara.
Informasi tersebut disampaikan DJP melalui siaran pers pada 1 Oktober 2026. Kebijakan ini dilaksanakan berdasarkan Peraturan Menteri Keuangan (PMK) Nomor 49 Tahun 2026 tentang tata cara pemungutan PPN atas transaksi digital luar negeri melalui SPP-TDLN.
Apa Itu PPN atas Layanan Digital Luar Negeri?
PPN atas layanan digital luar negeri merupakan pajak atas pemanfaatan barang kena pajak tidak berwujud dan jasa kena pajak dari luar daerah pabean yang dimanfaatkan di Indonesia, sesuai ketentuan perpajakan yang berlaku.
Dalam praktiknya, transaksi tersebut dapat berupa pembelian perangkat lunak, penggunaan layanan penyimpanan data, langganan konten digital, atau layanan berbasis internet lainnya.
Sebelum SPP-TDLN diterapkan, Indonesia telah menjalankan mekanisme pemungutan PPN melalui Perdagangan Melalui Sistem Elektronik (PMSE) sejak 1 Juli 2020. Melalui mekanisme tersebut, perusahaan digital yang telah ditunjuk pemerintah bertugas memungut, menyetor, dan melaporkan PPN sesuai ketentuan.
Artinya, kewajiban PPN atas pemanfaatan layanan digital bukanlah kebijakan yang baru muncul pada 2026. Hal yang berkembang saat ini adalah mekanisme administrasi untuk menjangkau transaksi digital tertentu yang belum dipungut melalui sistem yang sudah ada.
Bagaimana Cara Kerja Sistem Pemungutan yang Baru?
Melalui SPP-TDLN, pemungutan PPN dilakukan atas transaksi barang dan jasa digital tertentu dari luar negeri yang memenuhi ketentuan. Sistem ini memungkinkan pemungutan dilakukan melalui perantara pembayaran yang ditunjuk atau pihak lain yang ditetapkan berdasarkan peraturan.
Dalam pengumuman internasional DJP Nomor PENG-6/PJ/2026, pemerintah menjelaskan bahwa pedagang dan penyedia jasa luar negeri yang masuk dalam mekanisme tersebut harus memasukkan PPN Indonesia ke dalam harga atau jumlah yang harus dibayar konsumen.
Dengan demikian, konsumen dapat membayar harga yang telah memperhitungkan PPN, sementara pajak dipungut melalui mekanisme pembayaran yang berlaku.
Meski demikian, penerapan SPP-TDLN tidak serta-merta mengalihkan seluruh transaksi digital ke sistem baru. Transaksi yang PPN-nya telah dipungut melalui mekanisme Pemungut PPN PMSE tetap mengikuti ketentuan yang sudah berlaku.
Mengapa Kebijakan Ini Penting?
Penerapan SPP-TDLN memperlihatkan bahwa sistem perpajakan perlu menyesuaikan diri dengan perkembangan ekonomi digital. Transaksi yang sebelumnya berlangsung melalui penyedia layanan lintas negara kini memerlukan mekanisme pemungutan yang dapat menjangkau transaksi sesuai ketentuan Indonesia.
Kebijakan ini juga berkaitan dengan kesetaraan perlakuan perpajakan. Pelaku usaha dalam negeri yang memenuhi kewajiban PPN tidak seharusnya menghadapi perbedaan perlakuan yang tidak semestinya dibandingkan penyedia barang dan jasa digital dari luar negeri.
Namun, penerapan sistem baru tetap perlu diikuti dengan informasi yang mudah dipahami masyarakat. Konsumen perlu mengetahui kapan PPN dipungut, bagaimana pajak tercantum dalam tagihan, serta bagaimana membedakan transaksi yang menggunakan mekanisme PMSE dan SPP-TDLN.
Kejelasan informasi tersebut penting agar kebijakan perpajakan tidak menimbulkan kesalahpahaman, terutama anggapan bahwa setiap perubahan sistem administrasi selalu berarti kenaikan pajak.
Memahami Pajak Digital di Tengah Perkembangan Teknologi
Pemerintah Indonesia mulai menerapkan Sistem Pemungutan Pajak atas Transaksi Digital Luar Negeri (SPP-TDLN) pada 25 September 2026. Sistem ini mengatur pemungutan PPN atas transaksi barang dan jasa digital tertentu dari luar negeri yang digunakan konsumen di Indonesia. Kebijakan ini bertujuan meningkatkan efektivitas pemungutan pajak seiring berkembangnya transaksi digital lintas negara.
Bagi konsumen, hal yang paling penting adalah memahami bahwa PPN dapat dikenakan atas pemanfaatan barang dan jasa digital dari luar negeri sesuai ketentuan, serta memeriksa bukti pembayaran untuk memastikan perlakuan pajaknya.
Bagi pemerintah, tantangannya adalah memastikan mekanisme pemungutan berjalan efektif, transparan, dan tidak menimbulkan kebingungan bagi masyarakat maupun pelaku usaha.
Pada akhirnya, perkembangan pajak digital bukan hanya persoalan pemungutan penerimaan negara. Kebijakan ini juga menjadi bagian dari upaya menyesuaikan sistem perpajakan dengan pola konsumsi masyarakat yang semakin bergantung pada layanan digital lintas negara.