
Peran Bank Sentral Dalam Menghadapi Krisis Ekonomi
Saya Seorang Penulis Opini Dari Universitas Pamulang
·waktu baca 5 menit


Tulisan dari Dwi Teguh Andhika Prakoso tidak mewakili pandangan dari redaksi kumparan
 Perbesar
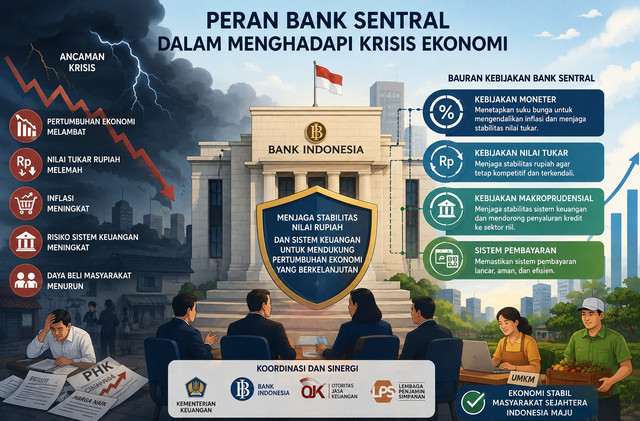
Krisis ekonomi sering kali datang ketika perekonomian sedang berada dalam kondisi yang tidak siap. Gejolak global, kenaikan harga komoditas, pelemahan nilai tukar, gangguan sektor keuangan, hingga penurunan daya beli masyarakat dapat berkembang menjadi persoalan yang lebih besar apabila tidak segera diantisipasi. Dalam kondisi seperti ini, bank sentral memiliki posisi yang sangat penting karena stabilitas moneter dan sistem keuangan menjadi salah satu fondasi utama bagi keberlangsungan aktivitas ekonomi. Di Indonesia, peran tersebut dijalankan oleh Bank Indonesia (BI) melalui berbagai instrumen kebijakan moneter dan kebijakan lainnya.
Krisis ekonomi tidak hanya ditandai oleh pertumbuhan ekonomi yang melambat. Tekanan dapat muncul secara bersamaan melalui inflasi, pelemahan nilai tukar rupiah, meningkatnya risiko kredit, berkurangnya likuiditas, serta menurunnya kepercayaan masyarakat dan pelaku usaha. Jika kondisi tersebut berlangsung dalam waktu yang lama, dampaknya dapat merambat ke sektor riil. Perusahaan dapat mengurangi produksi dan investasi, masyarakat menahan konsumsi, sementara perbankan menjadi lebih berhati-hati dalam menyalurkan kredit. Karena itu, respons terhadap krisis tidak cukup hanya dilakukan dengan satu kebijakan.
Bank Indonesia memiliki mandat untuk menjaga stabilitas nilai Rupiah, sistem pembayaran, serta turut menjaga stabilitas sistem keuangan guna mendukung pertumbuhan ekonomi yang berkelanjutan. Stabilitas nilai Rupiah mencakup kestabilan harga barang dan jasa serta nilai tukar. Artinya, ketika terjadi tekanan ekonomi, BI harus mempertimbangkan berbagai kondisi secara bersamaan, bukan hanya melihat tingkat inflasi.
Salah satu instrumen penting yang dapat digunakan adalah kebijakan suku bunga. Ketika tekanan inflasi meningkat atau nilai tukar mengalami tekanan yang signifikan, bank sentral dapat menggunakan suku bunga kebijakan sebagai salah satu instrumen untuk memengaruhi kondisi moneter. Sebaliknya, ketika perekonomian mengalami perlambatan dan tekanan inflasi memungkinkan, pelonggaran kebijakan moneter dapat memberikan ruang bagi aktivitas ekonomi melalui penurunan biaya pembiayaan.
Namun, kebijakan suku bunga tidak bekerja secara instan. Perubahan BI-Rate perlu ditransmisikan melalui pasar keuangan, perbankan, hingga keputusan konsumsi dan investasi masyarakat. Karena terdapat jeda waktu atau time lag, keputusan bank sentral harus mempertimbangkan kondisi perekonomian saat ini sekaligus memperkirakan perkembangan ekonomi ke depan. Efektivitas transmisi juga dapat dipengaruhi oleh kondisi perbankan, risiko ekonomi, serta kepercayaan masyarakat dan pelaku usaha.
Dalam menghadapi krisis, menjaga nilai tukar rupiah juga menjadi bagian penting. Pelemahan rupiah yang terlalu besar dapat meningkatkan biaya impor dan pada akhirnya memberikan tekanan terhadap harga barang di dalam negeri. Kondisi tersebut menjadi semakin penting ketika perekonomian menghadapi ketidakpastian global. Karena itu, bank sentral dapat menggunakan kebijakan nilai tukar dan berbagai instrumen pasar keuangan untuk membantu menjaga stabilitas rupiah.
Gambaran tersebut terlihat dari kebijakan Bank Indonesia pada 2026. Dalam Tinjauan Kebijakan Moneter Agustus 2026, BI mempertahankan BI-Rate sebesar 5,75%, Deposit Facility 4,75%, dan Lending Facility 6,50%. Keputusan tersebut dikaitkan dengan upaya memperkuat stabilitas nilai tukar rupiah di tengah gejolak global, menjaga sasaran inflasi 2,5±1% pada 2026 dan 2027, serta mendukung pertumbuhan ekonomi berkelanjutan. Pada saat yang sama, kebijakan makroprudensial tetap diarahkan untuk mendorong pertumbuhan kredit dan pembiayaan ke sektor riil dengan tetap menjaga stabilitas sistem keuangan.
Hal ini menunjukkan bahwa menghadapi krisis tidak selalu berarti bank sentral harus menaikkan atau menurunkan suku bunga secara agresif. Bank sentral membutuhkan bauran kebijakan. Kebijakan moneter perlu berjalan bersama kebijakan makroprudensial, kebijakan sistem pembayaran, kebijakan nilai tukar, serta koordinasi dengan pemerintah dan otoritas keuangan lainnya. Pendekatan tersebut penting karena sumber krisis dapat berasal dari berbagai sisi dan tidak semuanya dapat diselesaikan melalui instrumen suku bunga.
Selain itu, stabilitas sektor perbankan menjadi bagian yang tidak dapat dipisahkan dari penanganan krisis. Bank memiliki fungsi sebagai perantara antara pihak yang memiliki dana dan pihak yang membutuhkan pembiayaan. Ketika terjadi krisis, masyarakat dapat menarik simpanannya karena meningkatnya kekhawatiran terhadap kondisi ekonomi. Pada sisi lain, bank dapat memperketat penyaluran kredit karena meningkatnya risiko. Jika berlangsung secara bersamaan, kondisi tersebut dapat mempersempit likuiditas dan memperbesar tekanan terhadap perekonomian.
Di sinilah pentingnya koordinasi antarotoritas. Bank Indonesia tidak bekerja sendirian dalam menjaga stabilitas sistem keuangan. Stabilitas tersebut membutuhkan koordinasi dengan pemerintah, Otoritas Jasa Keuangan (OJK), dan Lembaga Penjamin Simpanan (LPS). Koordinasi menjadi semakin penting karena krisis ekonomi dapat berkembang dengan cepat dari sektor keuangan menuju sektor riil maupun sebaliknya.
Menurut saya, tantangan terbesar bank sentral dalam menghadapi krisis bukan hanya menentukan instrumen kebijakan yang digunakan, tetapi menentukan kombinasi kebijakan yang sesuai dengan sumber permasalahan. Kebijakan yang tepat untuk menghadapi inflasi akibat permintaan yang tinggi belum tentu tepat ketika perekonomian mengalami tekanan akibat gangguan pasokan atau gejolak eksternal. Karena itu, bank sentral membutuhkan data yang kuat, komunikasi yang transparan, serta kemampuan untuk menyesuaikan kebijakan dengan perubahan kondisi ekonomi.
Kepercayaan masyarakat juga menjadi faktor yang tidak kalah penting. Kebijakan bank sentral akan lebih efektif apabila masyarakat dan pelaku usaha memahami arah kebijakan yang ditempuh. Komunikasi yang jelas dapat membantu mengurangi ketidakpastian dan memberikan sinyal kepada pasar mengenai komitmen bank sentral dalam menjaga stabilitas ekonomi.
Pada akhirnya, krisis ekonomi tidak dapat dihadapi hanya dengan mengandalkan satu lembaga atau satu instrumen kebijakan. Bank sentral memang memiliki peran penting dalam menjaga stabilitas moneter dan sistem keuangan, tetapi efektivitasnya sangat bergantung pada koordinasi dengan kebijakan fiskal pemerintah, kondisi sektor keuangan, serta kemampuan sektor riil untuk merespons kebijakan tersebut.
Krisis seharusnya tidak hanya dipandang sebagai ancaman, tetapi juga sebagai ujian terhadap kemampuan institusi ekonomi dalam beradaptasi. Bagi bank sentral, tantangannya adalah menjaga keseimbangan antara stabilitas dan pertumbuhan. Terlalu longgar dapat meningkatkan tekanan inflasi dan risiko keuangan, sementara terlalu ketat dapat memperberat pembiayaan dan menekan aktivitas ekonomi. Karena itu, keberhasilan bank sentral dalam menghadapi krisis pada akhirnya tidak hanya ditentukan oleh seberapa besar kebijakan yang dikeluarkan, tetapi juga oleh seberapa tepat kebijakan tersebut membaca kondisi ekonomi dan menjaga kepercayaan masyarakat.