
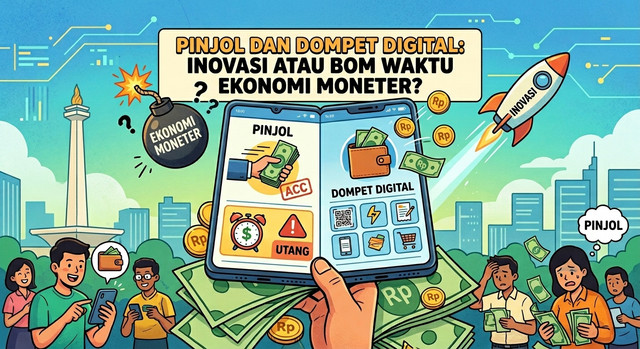
Pinjol dan Dompet Digital: Inovasi atau Bom Waktu Ekonomi Moneter?"
saya mahasiswa s1 pendidikan ekonomi di Universitas pamulang
·waktu baca 9 menit


Tulisan dari Melli Melinda Dermawan tidak mewakili pandangan dari redaksi kumparan
 Perbesar
Perkembangan teknologi keuangan telah mengubah cara masyarakat Indonesia melakukan transaksi dan mengelola uang. Pembayaran yang dahulu mengandalkan uang tunai kini semakin mudah dilakukan melalui dompet digital. Sementara itu, pinjaman online atau pinjol menawarkan akses pendanaan yang cepat dan praktis. Kedua layanan ini memberikan kemudahan bagi masyarakat, tetapi juga menimbulkan tantangan baru dalam pengelolaan keuangan, terutama ketika kondisi ekonomi sedang menghadapi tekanan.
Di tengah ketidakpastian ekonomi global dan pelemahan nilai tukar rupiah, masyarakat dituntut semakin cermat dalam mengatur pengeluaran. Kenaikan biaya barang impor dapat memengaruhi harga sejumlah produk, biaya produksi, dan pengeluaran rumah tangga. Dalam situasi tersebut, kemudahan bertransaksi dan memperoleh pinjaman dapat menjadi solusi sementara, tetapi juga berisiko menimbulkan masalah apabila tidak disertai kemampuan finansial yang memadai.
Sebagai mahasiswa Pendidikan Ekonomi, saya memandang pinjol dan dompet digital sebagai inovasi yang memiliki dua sisi. Keduanya dapat membantu aktivitas ekonomi, memperluas akses keuangan, dan mendukung perkembangan usaha. Namun, apabila digunakan tanpa perencanaan, teknologi tersebut berpotensi mendorong konsumsi berlebihan dan ketergantungan pada utang. Persoalannya bukan terletak pada teknologi itu sendiri, melainkan pada bagaimana masyarakat, penyedia layanan, dan pemerintah mengelola risiko yang menyertainya.
Pelemahan Rupiah dan Dampaknya terhadap Masyarakat
Nilai tukar rupiah merupakan salah satu indikator penting dalam perekonomian Indonesia. Ketika rupiah melemah terhadap dolar Amerika Serikat, biaya pembelian barang dan bahan baku dari luar negeri dapat meningkat. Dampaknya dapat dirasakan oleh industri yang bergantung pada bahan baku impor, pelaku usaha yang membutuhkan mesin dari luar negeri, hingga konsumen yang membeli produk dengan komponen impor.
Pelemahan rupiah tidak disebabkan oleh satu faktor saja. Pergerakannya dipengaruhi oleh kondisi ekonomi global, perubahan suku bunga Amerika Serikat, ketidakpastian geopolitik, arus modal asing, serta permintaan dan penawaran valuta asing. Ketika investor memilih menempatkan dana pada aset yang dianggap lebih aman atau menawarkan imbal hasil lebih menarik, tekanan terhadap mata uang negara berkembang dapat meningkat. Karena itu, pelemahan rupiah perlu dipahami sebagai persoalan ekonomi yang kompleks, bukan sekadar akibat perilaku konsumsi masyarakat.
Dampak yang paling dekat dengan kehidupan sehari-hari adalah tekanan terhadap daya beli. Ketika biaya produksi dan distribusi meningkat, harga sejumlah barang berpotensi ikut naik. Sementara itu, pendapatan masyarakat belum tentu bertambah dalam jumlah yang sama. Akibatnya, sebagian rumah tangga harus mengurangi pengeluaran, menunda pembelian barang, atau menggunakan tabungan untuk memenuhi kebutuhan pokok.
Meski demikian, pelemahan rupiah tidak selalu membuat seluruh harga barang naik secara langsung. Besarnya dampak bergantung pada kandungan impor, kondisi pasokan, biaya distribusi, dan kemampuan produsen menahan kenaikan biaya. Namun, apabila tekanan nilai tukar berlangsung bersamaan dengan kenaikan harga kebutuhan lain, masyarakat berpendapatan terbatas dapat menghadapi tekanan keuangan yang lebih besar.
Dalam kondisi seperti ini, sebagian masyarakat mungkin mencari cara untuk menutup kekurangan pengeluaran. Pinjaman online kemudian terlihat sebagai pilihan yang mudah karena proses pengajuannya relatif cepat. Padahal, pinjaman hanya menyediakan dana yang harus dikembalikan, bukan menambah pendapatan secara permanen. Jika digunakan untuk menutupi kebutuhan rutin tanpa perbaikan kondisi keuangan, utang justru dapat memperberat beban pada bulan berikutnya.
Pinjol dan Dompet Digital: Kemudahan yang Memiliki Risiko
Pinjaman online memberikan akses pendanaan yang relatif praktis bagi masyarakat. Layanan ini dapat membantu memenuhi kebutuhan mendesak atau mendukung kegiatan produktif, termasuk usaha kecil yang membutuhkan tambahan modal kerja. Namun, kemudahan memperoleh pinjaman tidak selalu berarti seseorang mampu membayar kembali dana tersebut.
Risiko muncul ketika pinjaman digunakan untuk memenuhi keinginan konsumtif, mengikuti tren, atau membeli barang yang sebenarnya belum diperlukan. Situasi menjadi lebih serius ketika seseorang mengambil pinjaman baru untuk membayar cicilan pinjaman sebelumnya. Dalam kondisi tersebut, utang tidak lagi berfungsi sebagai solusi sementara, melainkan menjadi beban yang terus mengurangi pendapatan pada masa mendatang.
Perkembangan industri pinjaman daring menunjukkan bahwa layanan ini telah menjadi bagian penting dari ekosistem keuangan digital Indonesia. Otoritas Jasa Keuangan mencatat outstanding pembiayaan pinjaman daring mencapai Rp105,63 triliun pada Juli 2026, tumbuh 24,76 persen dibandingkan periode yang sama tahun sebelumnya. Pada bulan tersebut, tingkat wanprestasi lebih dari 90 hari atau TWP90 tercatat sebesar 4,32 persen. Angka ini tidak berarti semua pengguna mengalami kesulitan pembayaran, tetapi memperlihatkan pentingnya pengelolaan risiko dan perlindungan konsumen seiring pertumbuhan pembiayaan digital.
Di sisi lain, dompet digital menawarkan kemudahan pembayaran, pengiriman uang, dan pencatatan transaksi. Pelaku usaha dapat menerima pembayaran secara praktis, sedangkan konsumen tidak harus selalu membawa uang tunai. Teknologi ini juga membantu memperluas akses transaksi bagi masyarakat yang semakin terbiasa menggunakan layanan digital.
Namun, pembayaran yang praktis dapat membuat pengeluaran terasa lebih ringan. Konsumen mungkin tidak terlalu menyadari jumlah uang yang telah digunakan karena transaksi berlangsung hanya melalui beberapa sentuhan pada layar. Promosi, potongan harga, dan penawaran belanja juga dapat mendorong pembelian spontan apabila tidak disertai pengendalian anggaran.
Risiko tersebut semakin perlu diperhatikan ketika pembayaran digital terhubung dengan fasilitas kredit atau paylater. Konsumen dapat merasa memiliki kemampuan belanja lebih besar daripada uang yang sebenarnya tersedia. Akibatnya, pengeluaran saat ini berpotensi menjadi kewajiban pembayaran pada masa mendatang.
Meski begitu, pinjol dan dompet digital tidak seharusnya langsung dianggap sebagai penyebab masalah keuangan. Keduanya tetap dapat memberikan manfaat apabila digunakan secara tepat. Persoalan utamanya adalah ketidakseimbangan antara kemudahan mengakses layanan dan kemampuan pengguna memahami konsekuensi finansialnya.
Dampak terhadap Pelajar, Mahasiswa, UMKM, dan Rumah Tangga
Pelajar dan mahasiswa merupakan kelompok yang perlu mendapat perhatian karena sebagian masih bergantung pada uang saku orang tua atau belum memiliki pendapatan tetap. Dompet digital dapat memudahkan pembayaran transportasi, makanan, dan kebutuhan pendidikan. Namun, kemudahan tersebut juga berpotensi mendorong pengeluaran impulsif, terutama ketika digunakan untuk mengikuti tren atau memenuhi keinginan yang tidak sesuai dengan anggaran.
Apabila mahasiswa menggunakan pinjaman digital tanpa memahami biaya, bunga, dan jadwal pembayaran, kewajiban tersebut dapat mengganggu kebutuhan pendidikan maupun pengeluaran sehari-hari. Mahasiswa yang belum memiliki pendapatan tetap dapat mengalami kesulitan ketika cicilan jatuh tempo, sementara uang saku harus tetap digunakan untuk makan, transportasi, dan kebutuhan kuliah. Karena itu, literasi keuangan perlu diperkenalkan sejak dini agar generasi muda mampu membedakan kebutuhan dan keinginan serta memahami risiko berutang.
Bagi UMKM, digitalisasi menawarkan peluang yang besar. Pembayaran nontunai dapat mempercepat transaksi, sedangkan pemasaran digital membantu produk menjangkau konsumen yang lebih luas. Pinjaman juga dapat mendukung kegiatan produktif apabila digunakan untuk membeli persediaan, memperbaiki peralatan, atau meningkatkan kapasitas produksi.
Namun, UMKM yang bergantung pada bahan baku impor dapat menghadapi peningkatan biaya ketika rupiah melemah. Jika harga jual dinaikkan, konsumen mungkin mengurangi pembelian. Jika harga dipertahankan, keuntungan usaha dapat menurun. Kondisi ini menuntut pelaku usaha menghitung biaya secara cermat dan memastikan bahwa pinjaman yang diambil sesuai dengan kebutuhan serta kemampuan pembayaran.
Rumah tangga menghadapi tantangan serupa. Kenaikan pengeluaran untuk kebutuhan pokok dapat mengurangi ruang untuk menabung, membayar pendidikan, dan memenuhi kebutuhan kesehatan. Jika pendapatan tidak mencukupi, penggunaan pinjaman untuk memenuhi kebutuhan rutin mungkin terlihat sebagai jalan keluar. Akan tetapi, tanpa perbaikan pendapatan atau pengurangan pengeluaran, pinjaman tersebut hanya memindahkan beban ke masa depan.
Dalam jangka panjang, sebagian pendapatan yang seharusnya digunakan untuk kebutuhan keluarga dapat dialihkan untuk membayar cicilan. Apabila keadaan tersebut berlangsung terus-menerus, rumah tangga akan semakin sulit membangun tabungan dan menghadapi kebutuhan tidak terduga. Inilah alasan mengapa akses keuangan perlu disertai kemampuan mengelola keuangan secara bertanggung jawab.
Pelemahan Rupiah Juga Membuka Peluang
Walaupun pelemahan rupiah dapat meningkatkan biaya impor, kondisi tersebut juga berpotensi memberikan peluang bagi sektor ekspor. Produk Indonesia dapat menjadi lebih kompetitif dari sisi harga di pasar internasional apabila biaya produksinya sebagian besar menggunakan bahan baku lokal. Peluang ini dapat dimanfaatkan oleh UMKM yang bergerak di bidang makanan olahan, kerajinan, fesyen, dan produk lokal lainnya.
Namun, keuntungan tersebut tidak muncul secara otomatis. Pelaku usaha tetap membutuhkan kualitas produk yang konsisten, efisiensi produksi, akses pasar, dan kemampuan memenuhi standar ekspor. Jika usaha masih sangat bergantung pada bahan baku impor, kenaikan biaya produksi dapat mengurangi keuntungan yang diperoleh dari perubahan nilai tukar.
Karena itu, penguatan penggunaan bahan baku lokal dan peningkatan produktivitas menjadi langkah penting. Pemerintah dapat mendukung UMKM melalui pelatihan, akses pembiayaan yang bertanggung jawab, pendampingan pemasaran digital, dan perluasan akses pasar. Dengan strategi tersebut, teknologi keuangan dapat menjadi sarana untuk memperkuat kegiatan produktif, bukan sekadar mendorong konsumsi.
Memperkuat Literasi Keuangan dan Pengawasan
Pemerintah dan otoritas terkait perlu memastikan bahwa perkembangan teknologi keuangan berjalan seiring dengan perlindungan konsumen. Bank Indonesia berperan dalam menjaga stabilitas moneter dan sistem pembayaran, sedangkan Otoritas Jasa Keuangan menjalankan pengaturan serta pengawasan sektor jasa keuangan sesuai kewenangannya. Transparansi biaya pinjaman, perlindungan data pribadi, pengawasan penyelenggara, dan penanganan pengaduan perlu terus diperkuat.
Dalam menghadapi tekanan nilai tukar, pemerintah juga perlu menjaga stabilitas harga, memperkuat sektor produktif, meningkatkan ketahanan pangan, dan mengurangi ketergantungan pada bahan baku impor yang dapat diproduksi secara efisien di dalam negeri. Langkah tersebut penting agar perubahan kondisi global tidak terlalu membebani biaya hidup dan kegiatan usaha masyarakat.
Di tingkat individu, masyarakat perlu membangun kebiasaan keuangan yang lebih disiplin. Sebelum mengambil pinjaman, calon peminjam harus menghitung kemampuan membayar dan memahami seluruh biaya yang harus ditanggung. Pinjaman sebaiknya tidak digunakan untuk mempertahankan gaya hidup yang melampaui pendapatan. Pengeluaran melalui dompet digital juga perlu dicatat dan dibatasi sesuai anggaran.
Bagi pelajar dan mahasiswa, kebiasaan sederhana seperti mencatat pengeluaran, membedakan kebutuhan dan keinginan, serta menyisihkan sebagian uang saku dapat menjadi dasar pengelolaan keuangan yang sehat. Bagi UMKM, pemisahan keuangan pribadi dan usaha serta perhitungan biaya produksi yang tepat dapat membantu mencegah penggunaan pinjaman secara berlebihan.
Pinjol dan dompet digital bukan penyebab langsung pelemahan rupiah. Nilai tukar dipengaruhi oleh kondisi ekonomi domestik dan global, sedangkan layanan keuangan digital berkaitan dengan cara masyarakat bertransaksi, mengakses pembiayaan, dan mengelola kewajiban finansial. Namun, ketika tekanan ekonomi mengurangi daya beli, penggunaan pinjaman yang tidak terkendali dapat memperbesar kerentanan rumah tangga, mahasiswa, dan pelaku usaha.
Inovasi keuangan digital seharusnya membantu masyarakat bertransaksi dengan lebih efisien, memperluas kesempatan usaha, dan meningkatkan akses terhadap layanan keuangan. Manfaat tersebut hanya dapat terwujud apabila didukung pengawasan yang kuat, perlindungan konsumen, dan literasi keuangan yang memadai.
Pada akhirnya, persoalannya bukan memilih antara teknologi dan kehati-hatian, melainkan memastikan keduanya berjalan bersama. Kemajuan ekonomi tidak cukup diukur dari semakin mudahnya masyarakat bertransaksi atau memperoleh pinjaman. Kemajuan juga harus terlihat dari kemampuan masyarakat mengelola pendapatan, memenuhi kebutuhan, menghindari utang yang tidak sehat, dan membangun ketahanan keuangan untuk masa depan. Dengan demikian, pinjol dan dompet digital dapat menjadi bagian dari solusi ekonomi, bukan justru berubah menjadi bom waktu bagi keuangan masyarakat Indonesia.