
Tanah Sebagai Harta Bersama Menjadi Jaminan Utang
Dosen, Penulis dan Peneliti Universitas Dharma Andalas, Padang
·waktu baca 7 menit


Tulisan dari Desi Sommaliagustina tidak mewakili pandangan dari redaksi kumparan
 Perbesar
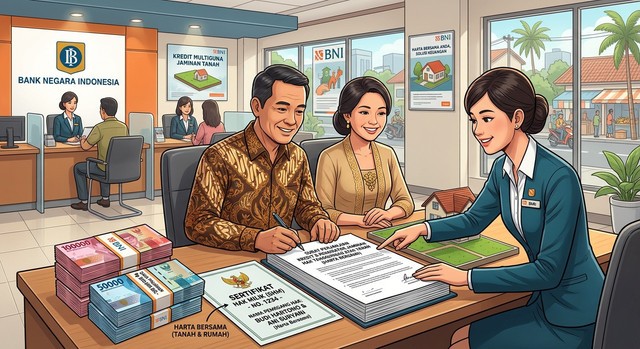
Tanah yang dijadikan jaminan utang bukan sekadar objek transaksi antara debitur dan kreditur. Di balik sertifikat hak milik, mungkin terdapat hak pasangan, kepentingan keluarga, dan hasil kerja bertahun-tahun yang tidak selalu tercermin dalam dokumen perbankan. Ketika tanah yang diklaim sebagai harta bersama dibebani jaminan dan berujung pada pelelangan, persoalannya tidak cukup diselesaikan dengan pertanyaan apakah utang telah jatuh tempo.
Persoalan tersebut mengemuka dalam gugatan Susanti terhadap sejumlah pihak di Pengadilan Negeri Medan. Sebagaimana diberitakan ANTARA pada 20 Oktober 2026, Susanti menggugat rangkaian pembebanan utang, pengalihan piutang, dan pelelangan dua bidang tanah yang diklaim sebagai harta bersama dengan suaminya, Kasim Ishak. Perkara bernomor 840/Pdt.G/2026/PN Mdn itu berkaitan dengan tanah yang disebut sebagai bagian dari rangkaian jaminan atas utang sekitar Rp1,4 miliar. Penggugat mempersoalkan keabsahan pembebanan Hak Tanggungan dan pelelangan, khususnya terkait ada atau tidaknya persetujuan dirinya.
Perkara ini masih harus dibuktikan melalui proses peradilan. Dalil penggugat tidak boleh serta-merta diperlakukan sebagai fakta hukum yang telah terbukti. Namun, justru di sinilah pentingnya perkara tersebut bagi pembaruan cara pandang kita terhadap hukum jaminan. Di mana kepastian kreditur harus dijamin, tetapi tidak boleh dibangun dengan mengabaikan hak pihak lain.
Jaminan yang Sah Tidak Cukup Hanya dengan Sertifikat
Hukum jaminan memiliki fungsi strategis dalam perekonomian. Keberadaan jaminan memberikan rasa aman kepada kreditur, memperluas akses pembiayaan, dan menyediakan mekanisme penyelesaian ketika debitur tidak memenuhi kewajibannya. Dalam pembiayaan perbankan, Hak Tanggungan atas tanah menjadi salah satu instrumen penting karena memberikan kedudukan yang diutamakan kepada pemegangnya sesuai ketentuan peraturan perundang-undangan.
Namun, hukum jaminan tidak boleh dipahami sebatas urusan penyerahana sertifikat. Sertifikat menunjukkan data hak atas tanah, tetapi keabsahan pembebanannya juga harus ditelusuri melalui kewenangan pemberi jaminan, prosedur pembebanan, dokumen yang mendasari transaksi, serta pemenuhan persyaratan hukum yang berlaku.
Undang-Undang Nomor 4 Tahun 1996 tentang Hak Tanggungan atas Tanah Beserta Benda-Benda yang Berkaitan dengan Tanah mengatur bahwa pembebanan Hak Tanggungan harus dilakukan melalui mekanisme hukum yang ditentukan. Secara umum, proses tersebut melibatkan Akta Pemberian Hak Tanggungan dan pendaftaran Hak Tanggungan sesuai ketentuan undang-undang. Keberadaan sertifikat tanah di tangan kreditur, dengan demikian, tidak dengan sendirinya membuktikan bahwa seluruh proses pembebanan jaminan telah sah.
Persoalan menjadi lebih kompleks ketika tanah yang dijaminkan merupakan harta bersama dalam perkawinan. Undang-Undang Nomor 1 Tahun 1974 tentang Perkawinan, sebagaimana telah diubah dengan Undang-Undang Nomor 16 Tahun 2019, melalui Pasal 35 mengatur mengenai harta yang diperoleh selama perkawinan dan harta bawaan masing-masing pasangan. Sementara itu, Pasal 36 ayat (1) menyatakan bahwa mengenai harta bersama, suami atau istri dapat bertindak atas persetujuan kedua belah pihak.
Ketentuan tersebut mengandung pesan penting: status seseorang sebagai pemegang nama dalam sertifikat tidak selalu menghapus kepentingan hukum pasangan terhadap harta bersama. Karena itu, apabila tanah benar merupakan harta bersama, persoalan persetujuan pasangan perlu diperiksa secara serius dalam proses pembebanan jaminan.
Meski demikian, penilaian hukum tidak dapat berhenti pada klaim bahwa pasangan tidak menandatangani dokumen tertentu. Pengadilan perlu menilai status tanah, waktu perolehannya, asal-usul hak, dokumen pembebanan, serta ketentuan yang berlaku terhadap transaksi tersebut. Keabsahan jaminan harus ditentukan berdasarkan keseluruhan fakta dan bukti, bukan asumsi sepihak.
Kreditur Berhak Dilindungi, tetapi Tidak Kebal dari Pemeriksaan
Salah satu persoalan penting dalam hukum jaminan adalah bagaimana menyeimbangkan perlindungan kreditur dengan perlindungan pemilik atau pihak lain yang memiliki hak atas objek jaminan. Kreditur memang memiliki kepentingan sah untuk memperoleh pelunasan utang. Ketika debitur cidera janji, hukum menyediakan mekanisme eksekusi atas objek Hak Tanggungan. Akan tetapi, kewenangan tersebut bukan cek kosong untuk mengabaikan keabsahan dokumen maupun hak pihak ketiga.
Dalam perkara Susanti, pemberitaan ANTARA menyebut adanya rangkaian transaksi yang melibatkan pembebanan jaminan kepada Bank Mandiri, pengalihan piutang melalui mekanisme cessie kepada pihak lain, dan pelelangan yang dimenangkan pembeli. Penggugat juga mempersoalkan proses peralihan hak atas dua bidang tanah tersebut. Seluruh rangkaian itu menjadi bagian dari hal-hal yang perlu diuji dalam persidangan.
Secara hukum, cessie merupakan mekanisme pengalihan piutang yang antara lain diatur dalam Pasal 613 Kitab Undang-Undang Hukum Perdata. Namun, pengalihan piutang tidak boleh disamakan dengan penghapusan seluruh persoalan yang melekat pada hubungan hukum sebelumnya. Pihak penerima pengalihan tetap harus memperhatikan dasar dan cakupan hak yang dialihkan, termasuk kedudukan jaminan yang menyertainya menurut hukum.
Demikian pula, proses lelang tidak semestinya dipandang sebagai tindakan administratif yang selalu benar hanya karena dilaksanakan melalui lembaga yang berwenang. Jika terdapat dugaan cacat dalam pembebanan jaminan, kewenangan pemberi jaminan, atau prosedur eksekusi, persoalan tersebut harus diperiksa berdasarkan bukti dan aturan yang relevan.
Sebaliknya, gugatan dari debitur atau pihak yang mengeklaim memiliki hak atas tanah juga tidak otomatis membatalkan lelang. Kepastian hukum bagi pembeli lelang dan kreditur tetap harus dipertimbangkan. Pembatalan atau pengesampingan akibat hukum suatu transaksi memerlukan dasar hukum dan pembuktian yang memadai.
Dengan demikian, yang dibutuhkan bukan keberpihakan mutlak kepada kreditur ataupun debitur. Yang dibutuhkan ialah mekanisme pemeriksaan yang mampu membedakan antara kreditur yang telah bertindak sesuai hukum dan kreditur yang haknya ternyata didasarkan pada proses yang bermasalah.
Dalam perspektif keadilan korektif, hukum harus menyediakan jalan untuk memulihkan hak ketika suatu tindakan menimbulkan kerugian yang terbukti melawan hukum. Akan tetapi, pemulihan itu juga harus mempertimbangkan kepentingan pihak lain yang memperoleh hak melalui transaksi yang harus dinilai berdasarkan fakta dan ketentuan hukum.
Membenahi Tata Kelola Jaminan Tanah
Perkara semacam ini memberikan pelajaran bagi perbankan, pejabat pembuat akta tanah, Kantor Pertanahan, dan masyarakat. Pencegahan sengketa harus dimulai sebelum jaminan dibebankan, bukan setelah tanah dilelang dan para pihak saling menggugat.
Pertama, bank perlu memperkuat pemeriksaan hukum terhadap objek jaminan. Pemeriksaan tidak cukup terbatas pada keaslian sertifikat dan penilaian ekonomis tanah. Kreditur juga harus memastikan identitas dan kewenangan pemberi jaminan, status perkawinan yang relevan, asal-usul perolehan tanah, serta persetujuan yang diwajibkan oleh hukum. Pemeriksaan tersebut harus dilakukan secara proporsional berdasarkan karakteristik objek dan transaksi.
Kedua, pejabat yang terlibat dalam pembuatan akta dan pendaftaran jaminan perlu memastikan bahwa dokumen serta persyaratan hukum telah dipenuhi. Ketelitian pada tahap awal jauh lebih murah daripada sengketa bertahun-tahun yang dapat merugikan kreditur, debitur, pasangan, dan pembeli lelang sekaligus.
Ketiga, mekanisme pengalihan piutang dan eksekusi jaminan harus dapat ditelusuri. Dokumen yang menjadi dasar pengalihan, status piutang, keberadaan jaminan, pemberitahuan yang diwajibkan, dan prosedur pelelangan perlu diperiksa sesuai peraturan yang berlaku. Transparansi bukan hanya perlindungan bagi pihak yang berutang, melainkan juga cara menjaga kredibilitas lembaga keuangan.
Keempat, masyarakat perlu memahami bahwa menyerahkan sertifikat tanah sebagai jaminan memiliki konsekuensi hukum yang serius. Dalam transaksi keluarga maupun bisnis, persetujuan, ruang lingkup tanggung jawab, dan dokumen perjanjian harus dipahami sebelum penandatanganan. Hubungan kekeluargaan tidak menghilangkan risiko hukum, sebagaimana hubungan bisnis tidak boleh dijalankan dengan mengabaikan hak pasangan atau pemilik yang sah.
Pada akhirnya, hukum jaminan harus mampu memberikan dua kepastian sekaligus: kreditur memiliki instrumen yang efektif untuk memperoleh pelunasan, dan pihak yang memiliki hak atas objek jaminan tidak kehilangan haknya akibat proses yang tidak sesuai hukum.
Perkara Susanti di Pengadilan Negeri Medan menjadi pengingat bahwa sertifikat tanah bukan sekadar kertas yang dapat dipindahkan dari satu tangan ke tangan lain. Di dalamnya mungkin terdapat hak milik, kepentingan perkawinan, dan kepastian hidup sebuah keluarga. Karena itu, sebelum tanah dilelang, hukum harus memastikan bahwa dasar jaminannya benar-benar sah.
Kepastian hukum tidak diukur dari seberapa cepat sebuah tanah dapat dilelang, melainkan dari seberapa sah, transparan, dan adil proses yang mengantarkannya ke meja lelang. Sebab, ketika hukum jaminan hanya berorientasi pada pelunasan utang, kita berisiko melupakan tujuan hukum itu sendiri yaitu melindungi hak secara adil tanpa mengorbankan kepastian bagi pihak lain yang juga dilindungi hukum.