
Tukang Cukur, Warteg, dan High-Wealth Individuals: Sudah Adilkah Sistem Pajak Indonesia?

Pegawai Kementerian Keuangan Republik Indonesia
·waktu baca 6 menit


Tulisan dari Muhammad Rayhan Safhara tidak mewakili pandangan dari redaksi kumparan
 Perbesar
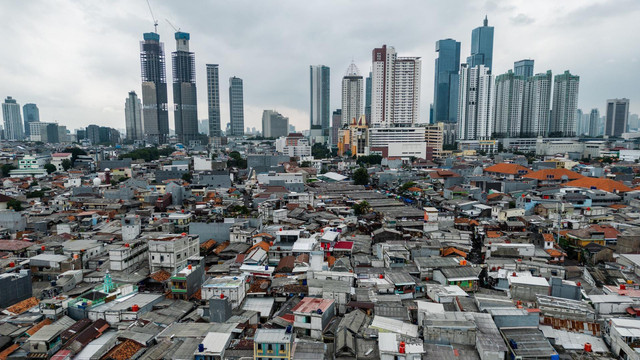
Akhir-akhir ini, tukang cukur, terapis pijat, hingga warteg ikut masuk dalam perbincangan hangat tentang penerimaan negara. Sorotan tersebut muncul bersama pembahasan mengenai besarnya aktivitas ekonomi Indonesia yang belum tercatat dalam sistem formal, dan banyak di antaranya berlangsung secara tunai tanpa pungutan Pajak Pertambahan Nilai (PPN). Dalam sejumlah pemberitaan, nilainya disebut mencapai sekitar Rp10.000 triliun.
Sorotan terhadap ekonomi informal bukan tanpa alasan. World Bank pada 2024, dalam laporan Funding Indonesia’s Vision 2045, menemukan bahwa sekitar dua pertiga usaha yang disurvei di Indonesia masih beroperasi secara informal. Dalam laporan yang sama, World Bank menempatkan tingginya informalitas sebagai salah satu faktor struktural yang berkontribusi terhadap tax gap, yaitu selisih antara potensi penerimaan pajak dan penerimaan yang benar-benar berhasil dikumpulkan negara.
Karena itu, upaya membawa aktivitas ekonomi ke dalam sistem formal penting untuk memperluas basis pajak, memperbaiki pencatatan ekonomi, dan mendukung penerimaan negara. Namun, dari perspektif perpajakan, apakah setiap transaksi tunai yang tidak disertai kuitansi dan/atau tanpa pungutan PPN berarti negara sedang kehilangan penerimaan pajak?
Jawabannya tidak selalu demikian. Kewajiban pajak tidak ditentukan semata-mata oleh apakah suatu transaksi dilakukan secara tunai atau tercatat secara digital. Jenis kegiatan usaha, besarnya omzet, status wajib pajak, serta jenis pajak yang berlaku menentukan apakah suatu transaksi menimbulkan kewajiban pajak atau tidak dan berapa besar pajak yang seharusnya dibayar.
Memahami Kewajiban Pajak Orang Pribadi dan Usaha Kecil-Menengah
Kewajiban PPh orang pribadi dibedakan menurut sumber penghasilannya. Bagi orang pribadi yang berstatus pegawai, PPh atas penghasilan pada umumnya dipotong langsung oleh pemberi kerja melalui mekanisme PPh Pasal 21 dengan memperhitungkan Penghasilan Tidak Kena Pajak yang besarnya sedikitnya Rp54 juta setahun dan dapat meningkat sesuai jumlah tanggungan. Sementara bagi orang pribadi usahawan, pemerintah pada April 2026 menetapkan Peraturan Pemerintah Nomor 20 Tahun 2026 yang mengatur tarif PPh Final 0,5 persen bagi wajib pajak orang pribadi usahawan dengan omzet tidak melebihi Rp4,8 miliar dalam satu tahun pajak, serta tetap membebaskan bagian omzet sampai Rp500 juta setahun dari kewajiban PPh Final. Dengan demikian, wajib pajak orang pribadi usahawan dengan omzet tidak melebihi Rp500 juta setahun tidak perlu membayar PPh Final atas omzet tersebut.
Sementara terkait kewajiban PPN, Undang-Undang Nomor 8 Tahun 1983 tentang Pajak Pertambahan Nilai Barang dan Jasa dan Pajak Penjualan atas Barang Mewah, sebagaimana terakhir diubah dengan Undang-Undang Nomor 6 Tahun 2023, pada prinsipnya mewajibkan pengusaha yang telah dikukuhkan sebagai Pengusaha Kena Pajak (PKP) untuk memungut, menyetor, dan melaporkan PPN atas penyerahan barang atau jasa yang terutang PPN. Namun, pengusaha dengan peredaran bruto tidak melebihi Rp4,8 miliar tidak wajib dikukuhkan sebagai PKP, kecuali memilih untuk dikukuhkan secara sukarela. Artinya, usaha dengan omzet di bawah batas tersebut secara ketentuan tidak memiliki kewajiban untuk memungut PPN dari konsumennya.
Selanjutnya, makanan dan minuman yang disajikan di restoran, rumah makan, warung, dan sejenisnya pada prinsipnya tidak dikenai PPN karena termasuk objek Pajak Barang dan Jasa Tertentu (PBJT) yang dipungut oleh pemerintah daerah. Berdasarkan UU Nomor 1 Tahun 2022 tentang Hubungan Keuangan antara Pemerintah Pusat dan Pemerintahan Daerah, tarif PBJT ditetapkan melalui peraturan daerah dengan batas paling tinggi 10 persen. Namun, tidak semua warteg otomatis dikenai PBJT. Penentu utamanya adalah batas peredaran usaha yang ditetapkan oleh masing-masing pemerintah daerah.
Hal serupa berlaku bagi tukang cukur dan terapis pijat yang yang berusaha atas nama pribadi, sepanjang memenuhi persyaratan PPh Final dan batas pengukuhan PKP. Adapun usaha panti pijat dan pijat refleksi termasuk dalam rezim pajak daerah, bukan PPN. Rangkaian ketentuan tersebut menunjukkan bahwa tidak adanya pungutan pajak pada suatu transaksi tidak serta-merta berarti terdapat penerimaan negara yang hilang. Sistem perpajakan memberikan batasan, pengecualian, dan perlakuan berbeda berdasarkan tingkat penghasilan, omzet, serta jenis kegiatan usaha. Karena itu, besarnya nilai transaksi dalam ekonomi informal tidak dapat langsung disamakan dengan besarnya tax gap.
Struktur Tax Gap dan Penerimaan Pajak Indonesia
Dalam laporan yang sama, World Bank memperkirakan bahwa Indonesia berpotensi memperoleh tambahan penerimaan PPN dan PPh Badan sekitar 6,4 persen PDB apabila policy gap dan compliance gap dapat ditutup. Policy gap muncul ketika kebijakan seperti pengecualian, insentif, atau tarif khusus mengurangi basis maupun tarif pajak efektif, sedangkan compliance gap berasal dari ketidakpatuhan, termasuk penghasilan yang tidak dilaporkan, pajak yang tidak dibayar, legal tax optimization, dan kesalahan administrasi.
Menariknya, laporan World Bank tersebut juga menemukan bahwa penjualan usaha informal yang disurvei umumnya jauh di bawah batas Rp4,8 miliar. Karena itu, formalisasi usaha mikro diperkirakan tidak menghasilkan tambahan penerimaan pajak yang substansial dalam jangka pendek, namun penting untuk memperluas basis pajak dalam jangka panjang.
Sementara itu, kontribusi PPh orang pribadi dalam struktur penerimaan pajak Indonesia masih relatif rendah, yakni 9,3% dari total penerimaan pajak pada 2024. Angka tersebut jauh lebih rendah dibandingkan Malaysia (16,4%) dan rata-rata kawasan Asia-Pasifik (18,2%), berdasarkan laporan Organisation for Economic Co-operation and Development (OECD) Revenue Statistics in Asia and the Pacific 2026.
Dalam laporan lainnya, OECD Economic Surveys: Indonesia 2024, OECD menyatakan bahwa praktik tax avoidance (penghindaran pajak melalui pemanfaatan celah hukum) masih umum ditemukan pada perusahaan besar dan individu berpenghasilan tinggi. OECD juga menilai bahwa peningkatan kepatuhan dan penanganan tax evasion (penggelapan pajak yang melanggar hukum) pada kelompok berpenghasilan sangat tinggi berpotensi meningkatkan penerimaan negara.
Pentingnya pengawasan kelompok ini juga tercermin dalam penelitian Nair dan Utama (2023) dalam “Taxing High-Net-Worth Individuals: Experience from Indonesia” yang menunjukkan bahwa kelompok individu berkekayaan tinggi atau high-net-worth individuals (HWI) di Indonesia, yang hanya mencakup 0,35% dari wajib pajak terdaftar, menyumbang sekitar 5% dari total penerimaan pajak. Oleh karena itu, penguatan pengawasan dan kepatuhan kelompok ini krusial untuk mengoptimalkan penerimaan negara sekaligus mewujudkan keadilan sistem perpajakan.
Upaya DJP Memperkuat Pengawasan HWI
DJP telah melakukan berbagai upaya untuk memperkuat pengawasan HWI, antara lain melalui pengelolaan khusus sebagian wajib pajak HWI di KPP Wajib Pajak Besar Empat dan penerapan pengawasan berbasis risiko. Pada Desember 2025, DJP juga memanggil sejumlah wajib pajak HWI untuk mengklarifikasi ketidaksesuaian antara SPT Tahunan dan data pembanding yang dimiliki otoritas pajak. Langkah terbaru dilakukan melalui penerbitan SE-9/PJ/2026 yang mengatur tata cara permintaan informasi keuangan dari lembaga keuangan dan penyedia jasa aset kripto, termasuk informasi pihak terkait seperti anggota keluarga dalam satu kesatuan data perpajakan dan pemilik manfaat (beneficial owner).
Berbagai langkah tersebut menunjukkan komitmen DJP memperkuat pengawasan HWI. Namun, efektivitasnya tetap bergantung pada kemampuan mengintegrasikan data, menindaklanjuti temuan secara komprehensif, serta menerapkan pemeriksaan dan penegakan hukum sesuai ketentuan yang berlaku. Publikasi berkala mengenai hasil pengawasan HWI secara agregat juga diperlukan agar masyarakat dapat menilai efektivitas kebijakan dengan tetap menjaga kerahasiaan data wajib pajak.
Pada akhirnya, upaya memperluas basis pajak melalui formalisasi usaha seperti tukang cukur, terapis pijat, dan warteg tetap penting. Namun, pengawasan terhadap kepatuhan HWI juga harus terus diperkuat, mengingat besarnya kapasitas ekonomi dan kompleksitas perpajakan kelompok ini. Keadilan perpajakan bukan berarti setiap transaksi harus dipajaki, melainkan memastikan setiap wajib pajak memenuhi kewajibannya sesuai ketentuan dan kemampuan ekonominya, disertai dengan pengawasan yang sepadan terhadap risiko ketidakpatuhan.