
Pajak UMKM: Antara Kewajiban Negara dan Kemampuan Pelaku Usaha
Mahasiswi akuntansi perpajakan D4 Semester 3 Universitas Pamulang Alumni SMKN 6 Kab.Tangerang
·waktu baca 3 menit


Tulisan dari adinda nindi pratiwi tidak mewakili pandangan dari redaksi kumparan
 Perbesar
Pajak merupakan salah satu sumber penerimaan negara yang digunakan untuk membiayai pembangunan dan berbagai kebutuhan masyarakat. Oleh karena itu, setiap wajib pajak memiliki kewajiban untuk memenuhi ketentuan perpajakan sesuai dengan peraturan yang berlaku. Namun, menurut saya, penerapan pajak juga harus mempertimbangkan kondisi dan kemampuan wajib pajak, terutama bagi pelaku Usaha Mikro, Kecil, dan Menengah (UMKM).
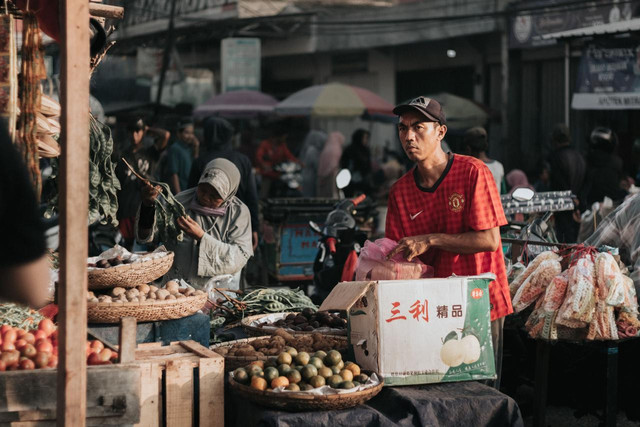
UMKM memiliki peranan penting dalam perekonomian karena banyak masyarakat memperoleh penghasilan melalui kegiatan usaha berskala kecil dan menengah. Oleh sebab itu, kebijakan perpajakan terhadap UMKM perlu dibuat secara sederhana dan tidak memberikan beban administrasi yang terlalu berat. Perkembangan terbaru pada tahun 2026 menunjukkan bahwa pemerintah menerbitkan Peraturan Pemerintah Nomor 20 Tahun 2026 sebagai penyempurnaan kebijakan perpajakan bagi UMKM. Pemerintah menegaskan bahwa fasilitas PPh Final dengan tarif 0,5% tetap berlaku bagi wajib pajak yang memenuhi ketentuan, dengan batas peredaran bruto tertentu sebesar Rp4,8 miliar dalam satu tahun. (Pajak)
Menurut pendapat saya, kebijakan tersebut menunjukkan bahwa penerimaan pajak dan keberlangsungan usaha masyarakat perlu berjalan secara seimbang. Pelaku UMKM memang memiliki kewajiban untuk berkontribusi melalui pajak, tetapi pemerintah juga perlu memberikan ruang agar usaha mereka dapat berkembang. Apabila beban perpajakan dan administrasi terlalu sulit, pelaku usaha kecil dapat mengalami kesulitan dalam mempertahankan kegiatan usahanya.
Hal yang menarik dari kebijakan terbaru tersebut adalah adanya ketentuan bahwa bagian peredaran bruto sampai dengan Rp500 juta dalam satu tahun bagi wajib pajak orang pribadi UMKM tetap tidak dikenai PPh. Ketentuan ini dapat memberikan ruang bagi pelaku usaha dengan omzet yang masih relatif kecil untuk mengembangkan usahanya sebelum memiliki kemampuan ekonomi yang lebih besar. (Pajak)
Namun, kemudahan perpajakan tidak berarti pelaku UMKM dapat mengabaikan kewajibannya. Menurut saya, pelaku usaha tetap perlu melakukan pencatatan keuangan dengan baik. Pencatatan sederhana dapat membantu pemilik usaha mengetahui jumlah pendapatan, biaya, keuntungan, serta kewajiban perpajakannya. Dengan demikian, pajak tidak hanya dipandang sebagai beban, tetapi menjadi bagian dari pengelolaan usaha yang tertib.
Di sisi lain, pemerintah juga perlu meningkatkan sosialisasi kepada pelaku UMKM. Masih banyak pelaku usaha yang belum memahami perbedaan antara omzet, laba, dan penghasilan yang menjadi dasar pengenaan pajak. Kurangnya pemahaman dapat menyebabkan kesalahan dalam memenuhi kewajiban perpajakan. Oleh karena itu, informasi mengenai peraturan pajak harus disampaikan menggunakan bahasa yang sederhana dan mudah dipahami.
Menurut saya, hubungan antara pemerintah dan pelaku UMKM seharusnya tidak hanya berfokus pada pemungutan pajak. Pemerintah juga perlu memberikan edukasi, pendampingan, serta pelayanan perpajakan yang mudah diakses. Dengan adanya dukungan tersebut, pelaku UMKM dapat lebih memahami hak dan kewajibannya sebagai wajib pajak.
Solusi yang dapat dilakukan adalah meningkatkan edukasi perpajakan bagi UMKM melalui kegiatan penyuluhan, layanan konsultasi, serta panduan digital yang sederhana. Pelaku UMKM juga perlu mulai membiasakan diri melakukan pencatatan transaksi dan memisahkan keuangan pribadi dengan keuangan usaha. Dengan cara tersebut, pengelolaan usaha akan menjadi lebih tertib dan kewajiban perpajakan dapat dipenuhi dengan lebih baik.
kesimpulan
Pajak bagi UMKM merupakan bagian dari kontribusi kepada negara, tetapi penerapannya perlu disesuaikan dengan kemampuan pelaku usaha. Kebijakan terbaru melalui PP Nomor 20 Tahun 2026 menunjukkan adanya upaya untuk memberikan kemudahan sekaligus tetap menjaga kepatuhan perpajakan. Menurut saya, sistem perpajakan yang baik bukan hanya mampu meningkatkan penerimaan negara, tetapi juga mampu memberikan kepastian, kemudahan, dan ruang bagi masyarakat untuk mengembangkan usahanya. Dengan keseimbangan tersebut, pajak dapat mendukung penerimaan negara sekaligus pertumbuhan UMKM di Indonesia.