
Manajemen Dana Bank: Strategi Perbankan Menjaga Likuiditas dan Profitabilitas
Mahasiswa. Tertarik pada dunia bisnis, ekonomi, dan pengembangan diri. Berbagi wawasan dan gagasan melalui tulisan.
·waktu baca 6 menit


Tulisan dari Nova Millenia Ananda tidak mewakili pandangan dari redaksi kumparan
 Perbesar
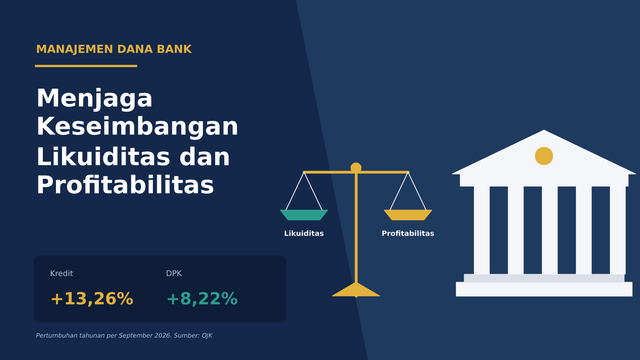
Pertumbuhan kredit yang melampaui pertumbuhan dana pihak ketiga sepanjang 2026 menunjukkan bahwa kemampuan bank mengelola dana kini menentukan seberapa jauh bank dapat menyalurkan kredit.
Otoritas Jasa Keuangan (OJK) mencatat kredit perbankan per September 2026 tumbuh 13,26% secara tahunan (yoy) menjadi Rp9.245 triliun. Pada periode yang sama, dana pihak ketiga (DPK) hanya tumbuh 8,22% yoy menjadi Rp10.492,2 triliun. Selisih laju ini membuat loan to deposit ratio (LDR) industri berada di level 88,11%.
Kondisi tersebut berbalik dari awal tahun. Pada Januari 2026, kredit tumbuh 9,96% yoy, sedangkan DPK tumbuh 13,48% yoy. Dalam sembilan bulan, posisi bank bergeser dari kelebihan likuiditas menuju likuiditas yang lebih ketat. Pergeseran ini menempatkan manajemen dana bank sebagai isu utama, bukan sekadar topik buku teks.
Apa itu manajemen dana bank dalam perbankan?
Manajemen dana bank adalah proses bank merencanakan, menghimpun, dan mengalokasikan dana agar bank tetap likuid, aman, dan menghasilkan laba. Kasmir dalam Manajemen Perbankan menyebut tiga tujuan pokok pengelolaan dana bank: menjaga likuiditas, mencapai rentabilitas (profitabilitas), dan menjaga solvabilitas. Ketiga tujuan ini sering bertentangan. Dana yang disimpan sebagai cadangan kas menjaga likuiditas, tetapi tidak menghasilkan pendapatan. Dana yang disalurkan sebagai kredit menghasilkan bunga, tetapi tidak dapat ditarik setiap saat.
Dari mana dana bank berasal?
Literatur manajemen perbankan di Indonesia membagi sumber dana bank menjadi tiga kelompok.
DPK menjadi tulang punggung pendanaan karena jumlahnya jauh melebihi modal. Namun, tiap jenis DPK memiliki biaya yang berbeda. Giro dan tabungan tergolong dana murah (CASA), sedangkan deposito tergolong dana mahal karena bank membayar bunga lebih tinggi. Struktur DPK karena itu langsung memengaruhi biaya dana (cost of fund) dan margin bunga bersih bank.
Ke mana dana bank dialokasikan?
Bank mengalokasikan dana menurut urutan prioritas. Urutan yang umum dipakai dalam literatur adalah sebagai berikut.
1. Cadangan primer (primary reserve): kas, giro wajib minimum (GWM) di bank sentral, dan giro di bank lain. Fungsinya memenuhi penarikan nasabah dan ketentuan regulator.
2. Cadangan sekunder (secondary reserve): surat berharga jangka pendek yang mudah dicairkan, misalnya SBN jangka pendek dan instrumen Bank Indonesia.
3. Kredit: sumber pendapatan utama bank, sekaligus sumber risiko kredit terbesar.
4. Investasi: surat berharga jangka panjang untuk menambah pendapatan dan menyebar risiko.
Untuk menyusun alokasi tersebut, teori manajemen dana bank mengenal tiga pendekatan.
• Pendekatan pengumpulan dana (pool of funds approach): seluruh dana dari berbagai sumber dihimpun menjadi satu, lalu dialokasikan menurut prioritas di atas tanpa melihat asal dananya. Kelemahannya, bank mengabaikan perbedaan jangka waktu dan stabilitas tiap sumber dana.
• Pendekatan alokasi aset (asset allocation atau conversion of funds approach): tiap sumber dana dialokasikan sesuai karakternya. Giro yang mudah ditarik dialokasikan ke cadangan primer, sedangkan deposito jangka panjang dan modal dialokasikan ke kredit dan investasi jangka panjang.
• Pendekatan ilmu manajemen (management science approach): bank memakai model kuantitatif, misalnya program linear, untuk mencari kombinasi aset yang memaksimalkan laba dengan batasan likuiditas dan regulasi.
Dalam praktik modern, ketiga pendekatan tersebut bermuara pada manajemen aset dan liabilitas (asset liability management/ALMA). ALMA mengelola kedua sisi neraca secara bersamaan: bank tidak hanya memilih penempatan dana, tetapi juga aktif mencari sumber dana sesuai kebutuhan ekspansi kredit.
Dilema likuiditas dan profitabilitas
Inti manajemen dana bank adalah memilih titik keseimbangan antara likuiditas dan profitabilitas. Bank yang menyimpan terlalu banyak dana likuid kehilangan potensi pendapatan bunga. Bank yang menyalurkan terlalu banyak kredit berisiko gagal memenuhi penarikan nasabah.
Teori likuiditas bank menjelaskan cara bank mengatasi dilema ini dari waktu ke waktu.
• Teori kredit komersial (commercial loan theory): bank menjaga likuiditas dengan menyalurkan kredit jangka pendek yang lunas dari arus kas usaha debitur.
• Teori pergeseran (shiftability theory): bank menjaga likuiditas dengan memegang aset yang dapat dijual cepat ke pihak lain.
• Teori pendapatan yang diantisipasi (anticipated income theory): likuiditas bersumber dari jadwal angsuran kredit yang dapat diprediksi.
• Teori manajemen liabilitas (liability management theory): bank memenuhi kebutuhan likuiditas dengan menghimpun dana baru dari pasar, misalnya pasar uang antarbank.
Di Indonesia, regulator mengukur keseimbangan tersebut dengan sejumlah rasio. LDR mengukur porsi DPK yang disalurkan sebagai kredit. Rasio alat likuid terhadap DPK (AL/DPK) dan alat likuid terhadap non-core deposit (AL/NCD) mengukur kecukupan aset likuid, dengan ambang batas OJK masing-masing 10% dan 50%. Per September 2026, AL/DPK tercatat 24,08% dan AL/NCD 105,7%, sehingga keduanya masih di atas ambang batas. Selain itu, bank wajib memenuhi GWM di Bank Indonesia serta rasio liquidity coverage ratio (LCR) dan net stable funding ratio (NSFR) sesuai standar Basel III.
Tantangan manajemen dana perbankan pada 2026
Data OJK sepanjang 2026 menunjukkan laju kredit berbalik melampaui laju DPK sejak pertengahan tahun.
Pergeseran ini menimbulkan tiga tantangan bagi pengelolaan dana bank.
Pertama, persaingan menghimpun DPK. Ketika DPK tumbuh lebih lambat daripada kredit, bank harus bersaing menarik simpanan. Bank yang bergantung pada deposito akan menanggung biaya dana lebih tinggi dibandingkan bank yang memiliki porsi CASA besar.
Kedua, risiko ketidaksesuaian jangka waktu (maturity mismatch). Kredit investasi menjadi pendorong utama pertumbuhan kredit; per Juni 2026 kredit investasi tumbuh 24,90% yoy. Kredit investasi berjangka panjang, sedangkan sebagian besar DPK berjangka pendek. Bank perlu menjaga keselarasan jangka waktu aset dan liabilitas agar tidak terjebak kekurangan likuiditas.
Ketiga, ketergantungan pada kebijakan bank sentral. Bank Indonesia merespons pengetatan likuiditas dengan menurunkan GWM rata-rata bank konvensional dari 9% menjadi 8% mulai 1 November 2026, lalu menjadi 7% mulai 1 Desember 2026. GWM bank syariah turun dari 7,5% menjadi 5,5% dengan tahapan yang sama. BI memperkirakan kebijakan ini menambah likuiditas sekitar Rp190 triliun. Pada saat yang sama, BI menurunkan batas insentif likuiditas makroprudensial (KLM) dari 6% menjadi 5% mulai 1 Desember 2026 dan mempertahankan BI Rate di 5,75%.
Tambahan likuiditas dari GWM tidak otomatis berubah menjadi kredit baru. Bank tetap harus menghitung kebutuhan cadangan, risiko kredit, dan permintaan kredit dari sektor riil. Di titik inilah kualitas manajemen dana tiap bank diuji.
Penutup
Data 2026 menunjukkan bahwa likuiditas bank dapat bergeser dari longgar menjadi ketat dalam waktu kurang dari satu tahun. Bank yang mampu menjaga struktur DPK dengan porsi dana murah yang besar, menyelaraskan jangka waktu aset dan liabilitas, serta menyiapkan cadangan sekunder yang cukup akan lebih leluasa menyalurkan kredit tanpa mengorbankan keamanan. Pelonggaran GWM oleh Bank Indonesia memberi ruang tambahan, tetapi keputusan alokasi dana tetap berada di tangan manajemen tiap bank.
Bagi nasabah dan pelaku bisnis, isu ini juga relevan. Persaingan bank menghimpun DPK dapat mendorong kenaikan suku bunga simpanan, sedangkan ketatnya likuiditas dapat memengaruhi suku bunga dan ketersediaan kredit.
Referensi
• Kasmir. Manajemen Perbankan. Jakarta: RajaGrafindo Persada.
• Sinungan, Muchdarsyah. Manajemen Dana Bank. Jakarta: Bumi Aksara.
• Bisnis.com, 3 November 2026: OJK: Kredit Perbankan Tumbuh 13,26%, Kualitas Aset Tetap Terjaga
• Kontan, 5 November 2026: OJK: Kredit Perbankan Tumbuh 13,26% dan DPK Tumbuh 8,22% pada Kuartal III-2026
• Detik Finance, 4 Agustus 2026: Sektor Jasa Keuangan Tetap Stabil, Kredit Perbankan Tumbuh 12,67%
• Metro TV News, 4 Agustus 2026: Kredit Tumbuh 12,67%, Tembus Rp9.080,9 Triliun di Semester I-2026
• Metro TV News, 8 Juli 2026: Tumbuh 11,5%, Kredit Perbankan Tembus Rp8.918 Triliun per Mei 2026
• Infobank News: OJK: Kredit Perbankan Januari 2026 Tumbuh 9,96 Persen
• Katadata, 21 Oktober 2026: BI Longgarkan GWM Bank Umum dan Syariah mulai November
Penulis: Nova Millenia Ananda, Mahasiswa S1 Manajemen, Fakultas Ekonomi dan Bisnis, Universitas Pamulang.