
Membaca Makna di Balik Proyek Woosh: Antara Investasi, Utang, dan Pajak Kita
Mahasiswi Universitas Pamulang Prodi Akuntansi Perpajakan.
·waktu baca 4 menit


Tulisan dari Novita Sari tidak mewakili pandangan dari redaksi kumparan
 Perbesar
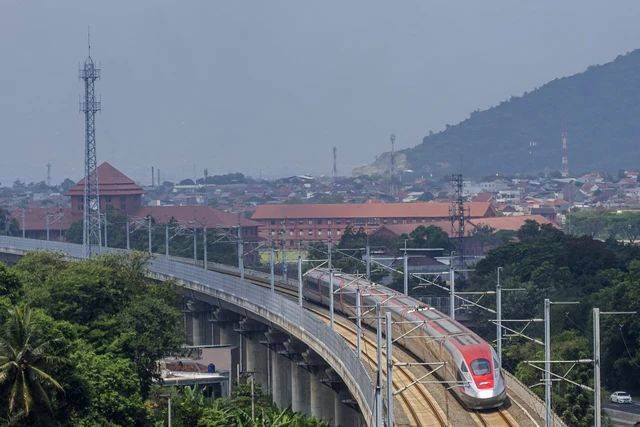
Utang proyek kereta cepat Woosh Jakarta Bandung kembali jadi sorotan publik setelah Menkeu Purbaya Yudhi Sadewa menegaskan bahwa tanggung jawab pembiayaan tidak berada di APBN, melainkan di bawah Danantara sebagai holding BUMN. Pernyataan ini memunculkan perdebatan baru tentang diplomasi fiskal, akuntabilitas publik, dan batas antara utang negara dan utang korporasi. Apakah keputusan ini benar-benar membuat rakyat terbebas dari beban pajak dan risiko fiskal?
Proyek kereta cepat Woosh kini menanggung beban utang cukup besar akibat pembengkakan biaya (cost overrun), dengan angka sekitar USD 7,27 miliar (= Rp 118,9 triliun) termasuk pembengkakan senilai USD 1,2 miliar (= Rp 18,2 triliun). Dalam pernyataan publiknya, Purbaya menegaskan bahwa utang tersebut berada di bawah payung Danantara, bukan di tangan Kementerian Keuangan (Kemenkeu).
“Yang jelas saya sekarang belum dihubungi. Kalau di bawah Danantara mereka kan sudah manajemen sendiri, punya dividen sendiri yang rata‐rata bisa (Rp) 80 triliun lebih; harusnya mereka sudah di situ jangan di kita lagi (Kemenkeu),” ujar Purbaya dalam Media Gathering Kemenkeu di Bogor.
Dia menegaskan bahwa tidak semua tanggungan mesti kembali ke pemerintah pusat: “jangan kalau enak swasta, kalau gak enak government (yang mengurus).”
Secara tegas, Purbaya menyatakan keberatannya jika APBN ikut menanggung utang Woosh. Menurut dia, Danantara sebagai holding BUMN seharusnya sudah memiliki kapasitas mandiri melalui dividen yang mereka kelola.
“Kalau di bawah Danantara mereka sudah punya manajemen sendiri … harusnya mereka manage dari situ, jangan ke kita lagi,” tambahnya. Selain itu, pihak Dirjen Pengelolaan Pembiayaan dan Risiko Kemenkeu, Suminto, memastikan bahwa proyek tersebut hanya dibiayai dari equity dan pinjaman badan usaha, bukan pinjaman pemerintah. Pernyataan ini penting untuk memahami klaim bahwa “tidak ada utang pemerintah” yang mengikat.
Diplomasi Utang vs Akuntabilitas Fiskal
Langkah Purbaya yang menyuarakan agar utang Woosh tetap di luar beban APBN tampaknya berakar dari filosofi pemisahan fungsi “swasta” dan “pemerintah”. Dalam pengamatannya, jika suatu proyek dikelola seperti entitas swasta, maka risiko keuangannya semestinya ditanggung oleh pihak pengelola, bukan rakyat melalui pajak.Namun, dari perspektif akuntabilitas publik, keputusan ini menyisakan sejumlah pertanyaan kritis:
1. Siapa yang menjamin bahwa utang tersebut tidak akan menjadi beban negara di kemudian hari?
Jika kondisi keuangan Danantara atau KCIC memburuk, tekanan publik dapat mendorong intervensi pemerintah. Meski hari ini Purbaya menolak APBN ikut menanggung, tidak ada jaminan tak ada “bailout terselubung”.
2. Bagaimana posisi kewajiban pajak dan utang korporasi dalam manajemen publik?
Bila Danantara atau KCIC memperoleh insentif fiskal atau dukungan pemerintah dalam bentuk jaminan, maka beban pajak atau konsekuensi utang terselubung bisa bergeser ke publik meskipun secara formal “utang publik” belum diakui.
3. Transparansi dan konsekuensi pembiayaan proyek strategis nasional (PSN)
Proyek strategis nasional seringkali menjadi ruang negosiasi politik dan fiskal. Jika pengelolaan utang tidak diiringi audit publik independen dan mekanisme pertanggungjawaban, maka risiko moral hazard meningkat.
4. Penerimaan Dividen sebagai Argumen Pengalihan Beban?
Purbaya menyebut bahwa Danantara mampu karena memiliki “dividen sendiri” yang besar (sekitar Rp 80 triliun lebih per tahun) sebagai basis pengelolaan keuangan mandiri.
Namun, dividen tersebut secara normatif masih dikaitkan dengan kas negara atau fungsi publik bukan untuk menyerap risiko utang korporasi yang merembet ke ranah investasi infrastruktur berbiaya sangat tinggi.
Jika pemerintah berhasil melepas beban utang besar ke entitas non‐APBN, hal ini bisa menjadi preseden bahwa proyek publik dengan skema swastanisasi (PPP, B2B) memang dibebankan pada pemilik proyek meskipun negara menjadi fasilitator jaminan lahan, izin, regulasi. Tapi sejauh mana posisi negara bisa sepenuhnya netral?
Siapa yang Ditagih Akhirnya?
Pada akhirnya, beban utang Woosh tidak otomatis menjadi beban publik sepanjang kerangka hukum, kontraktual, dan institusional tak mengizinkan intervensi keuangan publik. Tapi menyatakan secara tegas bahwa “utang itu bukan beban negara” bukan berarti risiko itu hilang begitu saja. Publik, lewat pengawas legislatif atau auditor negara (BPK), punya hak untuk mengkritisi:
1. Apakah kontrak kerja sama/proyek mengandung klausul garansi negara tersembunyi (implicit guarantee)?
2. Apakah mekanisme restrukturisasi jika gagal bayar sudah berbasis kepastian hukum, bukan “negosiasi politis”?
3. Apakah pemerintah tetap memiliki opsi intervensi subsidi atau jaminan keuangan secara tidak eksplisit?
4. Apakah pengelolaan utang itu dilakukan dengan transparansi dan audit publik?
Menkeu Purbaya benar dalam menegaskan bahwa tidak semua utang harus dibebankan ke APBN. Namun, bilang “uang pajak rakyat tidak boleh untuk membayar utang Woosh” juga tak cukup jika jaringan kontrol anggaran dan tanggung jawab kelembagaan tak diatur dengan tegas. Dalam demokrasi fiskal, yang penting bukan semata siapa yang menanggung hari ini, tetapi bagaimana memastikan pembebanan tidak akan bergeser diam-diam pada masyarakat esok hari.