
86% Pinjol untuk Konsumsi: Potret Masyarakat yang Berutang demi Bertahan Hidup
Mahasiswa Program Studi Manajemen Universitas Pamulang
·waktu baca 6 menit


Tulisan dari Nurindah Faradina tidak mewakili pandangan dari redaksi kumparan
 Perbesar
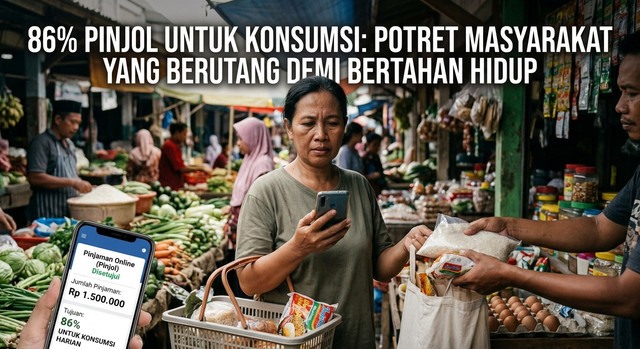
Ada pergeseran sunyi dalam ekonomi rumah tangga Indonesia. Pinjol bukan lagi sekadar alternatif, melainkan telah menjadi penopang utama. Indeks tabungan warga terkontraksi 5,7 persen secara tahunan pada Juni 2026, sementara indeks pinjaman melonjak 24,6 persen pada periode yang sama. Belanja masyarakat tetap tumbuh 5,9 persen, tetapi pertanyaannya: uang dari mana?
Angka ini bukan muncul tiba-tiba. Dua tahun sebelumnya, porsinya 68 persen. Setahun lalu, 78 persen. Kenaikannya konsisten, arahnya jelas, dan implikasinya mengkhawatirkan. Indonesia sedang menyaksikan pergeseran struktural dalam cara rumah tangga membiayai hidup mereka: dari menabung, menjadi berutang.
Bukan Lagi "Makan Tabungan"
Nailul Huda, Direktur Ekonomi Digital Celios, menyebut pergeseran ini sebagai transisi dari makan tabungan ke makan utang. Kepada Kompas.com pada September 2026, ia merumuskannya dengan dikotomi yang tajam: "Masyarakat sudah matang, atau makan utang."
Frasa ini bukan sekadar retorika. "Makan tabungan" menggambarkan fase di mana rumah tangga masih memiliki cadangan finansial mereka berbelanja lebih dari pendapatan, tetapi masih ada buffer yang menyerap guncangan. "Makan utang" adalah fase berikutnya: cadangan habis, dan pinjaman menjadi sumber pembiayaan utama untuk kebutuhan sehari-hari.
Bhima Yudhistira, Direktur Eksekutif Celios, bahkan menyebut kondisi ini sebagai survival mode. "Masyarakat sudah masuk survival mode. Bertahan hanya untuk hidup," ujarnya kepada IDN Times, Agustus 2026.
Konsumsi yang Ditopang Utang
Bank Mandiri, dalam laporan ekonomi Juli 2026, menggunakan frasa teknis yang menyembunyikan realitas keras: leverage rumah tangga. "Pelemahan tabungan dan meningkatnya porsi pembiayaan konsumtif menunjukkan sebagian konsumsi semakin ditopang oleh leverage rumah tangga," tulis tim ekonom mereka.
Leverage berarti utang. Konsumsi yang ditopang leverage berarti belanja yang dibiayai pinjaman bukan pendapatan. Ini bukan pertumbuhan ekonomi yang sehat, ini pertumbuhan yang dipinjam dari masa depan.
Indeks Kemampuan Menabung yang dirilis Lembaga Penjamin Simpanan (LPS) mengonfirmasi hal ini. Simpanan dengan saldo di bawah Rp100 juta masih tumbuh 5,16 persen hingga Juni 2026, tetapi kelompok simpanan di atas Rp5 miliar mencatat pertumbuhan tertinggi sebesar 15,44 persen. Artinya, yang kaya semakin kaya, sementara yang menengah ke bawah semakin sulit menabung.
48 Persen Kredit Macet: Generasi Muda di Garis Depan
Di balik angka agregat yang terlihat aman, terkubur konsentrasi risiko yang mengkhawatirkan. Tingkat Wanprestasi 90 hari (TWP90) industri pinjol berada di level 4,32 persen per Juli 2026 naik dari 4,26 persen pada Juni. Angka ini masih di bawah ambang batas 5 persen, tetapi menyembunyikan kenyataan pahit.
Kelompok usia 19-34 tahun menyumbang 48,22 persen dari total outstanding bermasalah per Juli 2026. Hampir separuh dari seluruh kredit macet pinjol di Indonesia berasal dari generasi muda mereka yang seharusnya menjadi tulang punggung ekonomi, justru terjebak dalam pusaran utang sejak awal karier.
OJK melaporkan 16 penyelenggara pinjol dengan TWP90 di atas 5 persen per Juli 2026, "didominasi usia 19-34 tahun dan pria". Ini bukan masalah industri yang "secara agregat sehat" ini masalah segmen yang gagal bayar secara sistematis.
Perencana keuangan independen Andy Nugroho memperingatkan apa yang menanti. "Untuk memenuhi kebutuhannya ia berutang ke pihak A. Lalu untuk membayar utang ke pihak A maka ia berutang ke pihak B. Demikian terus seperti itu," ujarnya kepada Kompas.com. Skema gali lubang tutup lubang ini bukan strategi bertahan; ini jalan menuju kehancuran finansial.
Dampaknya jangka panjang. Nailul Huda menyebut potensi masuk daftar hitam Sistem Layanan Informasi Keuangan (SLIK OJK). "Untuk melakukan pembiayaan, maka akan sulit bagi masyarakat". Ketika generasi muda saat ini ingin membeli rumah atau memulai usaha dalam 10 tahun ke depan, mereka akan menemukan pintu-pintu pembiayaan tertutup bukan karena kebijakan, tetapi karena riwayat kredit yang hancur.
Sisi Lain yang Sering Dilupakan
Kritik terhadap perilaku berutang konsumtif perlu diimbangi dengan pengakuan bahwa tidak semua orang berutang karena gaya hidup. Banyak pelaku usaha mikro memanfaatkan pinjol sebagai tambahan modal ketika akses ke perbankan masih terbatas. Ada pula yang berutang untuk biaya kesehatan darurat atau pendidikan anak.
Justru karena itulah masalahnya bukan pada "orangnya". Jika ada yang berutang untuk makan dan ada yang berutang untuk modal usaha, maka persoalannya adalah struktur ekonomi yang membuat pinjol menjadi satu-satunya pintu yang tersedia. Menyalahkan individu hanya akan mengaburkan akar masalah: pendapatan yang tidak tumbuh secepat biaya hidup.
Regulasi di Tengah Arus Deras
OJK memang telah bergerak. Batas maksimum rasio utang pinjol terhadap penghasilan diperketat menjadi 30 persen pada 2026, turun dari 40 persen pada 2025. Agusman, Kepala Eksekutif Pengawas Lembaga Pembiayaan OJK, menyatakan: "OJK terus mengawal implementasinya secara bertahap, yang diperketat menjadi 30 persen pada tahun 2026".
Namun pertanyaan kritisnya: apakah aturan ini ditegakkan? Apakah platform pinjol benar-benar memverifikasi kemampuan bayar, atau sekadar formalitas administratif? Ketika 86 persen pinjaman digunakan untuk konsumsi dan 48 persen kredit macet berasal dari usia produktif, ada kesenjangan antara regulasi di atas kertas dan realitas di lapangan.
Satgas PASTI telah menghentikan 951 entitas pinjol ilegal sepanjang Januari hingga Maret 2026. Pemberantasan terus berjalan, tetapi arus permintaan terhadap pinjaman berbunga tinggi tidak surut. Selama pendapatan tidak mencukupi, selama itu pula celah bagi pinjol ilegal akan terus ada.
Melampaui Literasi: Intervensi pada Sisi Pendapatan
Selama ini, respons kebijakan terhadap fenomena utang konsumtif berpusat pada literasi keuangan. Ini tidak salah, tetapi tidak cukup. Akar persoalannya bukan ketidaktahuan. Masyarakat tahu mereka berutang. Mereka tahu bunga pinjol tinggi. Tetapi ketika pendapatan tidak cukup untuk membeli makanan, literasi menjadi kemewahan yang tidak bisa dibayar.
Ada tiga langkah konkret yang bisa dipertimbangkan. Pertama, OJK perlu memastikan verifikasi kemampuan bayar benar-benar dijalankan, bukan sekadar formalitas administratif dengan audit independen terhadap platform yang memiliki TWP90 tinggi. Kedua, perlu ada skema "jeda pembayaran" bersyarat bagi peminjam yang terbukti berutang untuk kebutuhan dasar, bukan konsumsi gaya hidup. Ketiga, pemerintah daerah harus didorong menciptakan lapangan kerja formal yang mengurangi ketergantungan pada sektor informal dan pinjol sebagai penyangga hidup.
Tim ekonom Bank Mandiri menyerukan hal serupa: "Kebijakan untuk menjaga pendapatan disposabel, menahan tekanan biaya hidup, serta mendorong penciptaan lapangan kerja menjadi penting agar momentum konsumsi tetap terjaga lebih sehat". Artinya, solusi yang diperlukan melampaui regulasi pinjol. Diperlukan intervensi pada sisi pendapatan: upah minimum yang layak, penciptaan lapangan kerja formal, perlindungan sosial yang lebih kuat, dan kebijakan fiskal yang meringankan beban rumah tangga berpenghasilan rendah.
Penutup: Bom Waktu yang Berdetak
Fenomena "makan utang" bukan krisis yang meledak dalam semalam. Ia adalah bom waktu yang berdetak pelan, menggerogoti fondasi ekonomi rumah tangga satu per satu. Ketika 48 persen kredit macet berasal dari generasi muda, ketika indeks kemampuan menabung terus merosot, ketika konsumsi rumah tangga semakin ditopang utang kita sedang menyaksikan pelemahan struktural yang akan terasa dampaknya dalam satu hingga dua dekade ke depan.
Pertanyaannya bukan lagi apakah krisis ini akan terjadi, melainkan seberapa dalam dampaknya dan siapa yang akan menanggung bebannya. Jika tidak ada perubahan arah kebijakan yang mendasar, beban itu akan jatuh pada generasi yang saat ini sedang berjuang membayar cicilan pinjol untuk membeli beras.