
Literasi Naik, Utang Tetap Mencekik: Jebakan Ilusi Paylater
Mahasiswa Program Studi Manajemen Universitas Pamulang
·waktu baca 7 menit


Tulisan dari Nurindah Faradina tidak mewakili pandangan dari redaksi kumparan
 Perbesar
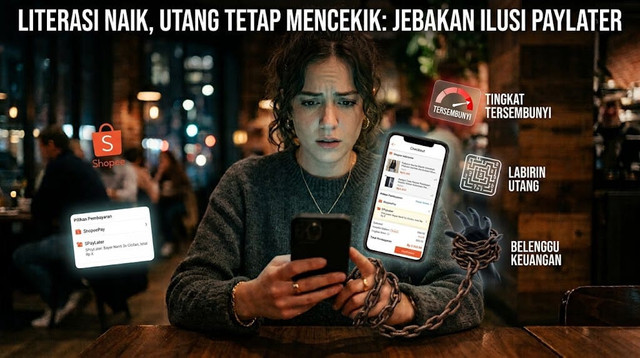
Transaksi keuangan kini selesai dalam hitungan detik. Telepon pintar sudah berubah jadi kasir pribadi yang siap melayani apa pun. Pesan makanan, beli baju, bayar tagihan, semua bisa beres dari tempat tidur. Bahkan ketika saldo rekening tinggal sedikit, fitur bayar nanti atau paylater tetap muncul sebagai jalan keluar. Barang impian bisa dibawa pulang hari ini, urusan bayar digeser ke bulan depan.
Sekilas ini tampak seperti kemajuan. Tapi di balik kepraktisannya, ada paradoks yang semakin mengganggu. Ruang publik kita penuh konten edukasi keuangan. Seminar perencanaan finansial menjamur di kampus dan media sosial. Kesadaran berinvestasi terus digaungkan. Lalu kenapa, di tengah banjir pengetahuan finansial seperti ini, orang justru makin mudah terjerat kredit konsumtif?
Jawabannya bukan karena masyarakat kita tidak paham angka. Survei Nasional Literasi dan Inklusi Keuangan (SNLIK) 2026 yang dirilis OJK, LPS, dan BPS mencatat indeks literasi keuangan Indonesia mencapai 69,57 persen, sementara indeks inklusi keuangan mencapai 93,61 persen. Angka ini naik dari tahun sebelumnya yang sebesar 66,64 persen untuk literasi dan 92,74 persen untuk inklusi. Bahkan, capaian ini sudah melampaui target RPJMN 2025 sampai 2029 yang ditetapkan sebesar 69,35 persen.
Di atas kertas, semua ini menunjukkan keberhasilan. Tapi ada jurang lebar antara tahu dan mampu. Kepintaran teoretis ternyata tidak otomatis membuat orang dewasa dalam mengambil keputusan finansial.
Buktinya bisa dilihat dari ledakan penggunaan Buy Now Pay Later (BNPL). OJK mencatat baki debet kredit BNPL perbankan per Juli 2026 menembus Rp31,56 triliun, tumbuh 31,22 persen secara tahunan, dengan jumlah rekening mencapai 33,50 juta. Sementara lewat perusahaan pembiayaan pada periode yang sama, pembiayaan BNPL mencapai Rp13,62 triliun atau melompat 54,65 persen secara tahunan. Data ini menunjukkan utang konsumtif bukan lagi gejala pinggiran. Ia sudah jadi bagian dari cara orang hidup.
Yang tersembunyi di balik pertumbuhan
Pertumbuhan setinggi itu belum tentu mencerminkan kemampuan bayar yang sehat. OJK sendiri mencatat rasio kredit bermasalah atau NPF gross BNPL perusahaan pembiayaan per Juni 2026 sebesar 3,09 persen. Angka ini memang turun dari 3,44 persen pada Mei 2026, tetapi masih berada di atas ambang yang umumnya dianggap aman, yaitu 3 persen.
Artinya, di balik angka pertumbuhan yang mengesankan, ada beban yang mulai menekan banyak rumah tangga. Rasio yang turun tipis tidak serta-merta berarti masalahnya hilang. Ia hanya menunjukkan bahwa pertumbuhan pembiayaan yang jauh lebih cepat belum benar-benar teruji oleh waktu.
Keluhan konsumen juga terus berdatangan. Sepanjang Januari hingga Juni 2026, OJK menerima 312.532 permintaan layanan melalui Aplikasi Portal Pelindungan Konsumen, termasuk 45.884 pengaduan. Dari jumlah itu, 20.140 pengaduan berasal dari industri financial technology dan 9.151 dari perusahaan pembiayaan. Sebagian besar keluhan menyangkut penagihan yang tidak etis dan bunga yang tidak transparan.
Kasus nyata juga sudah muncul ke permukaan. OJK Tasikmalaya bersama Polres Ciamis mengungkap dugaan penipuan berkedok jasa titip limit paylater yang merugikan puluhan korban hingga Rp500 juta. Pelaku menawarkan iming-iming keuntungan tertentu kepada korban yang diminta berbelanja daring memakai paylater mereka. Setelah beberapa kali transaksi berjalan lancar, pelaku kabur dan meninggalkan cicilan yang harus ditanggung korban. Kasus ini menunjukkan bagaimana celah dari kemudahan paylater bisa disalahgunakan ketika pengawasan tidak cukup ketat.
Kenapa paylater begitu mudah menjerat
Paylater bukan instrumen netral. Industri teknologi finansial memanfaatkan celah ekonomi perilaku yang sudah lama dikenal: pain of paying. Ketika orang membayar tunai atau transfer saldo, otak meresponsnya sebagai kehilangan nyata. Paylater memutus koneksi emosional itu. Dengan menunda pembayaran, rasa sakit kehilangan uang diredam. Belanja jadi terasa ringan, tanpa beban.
Celah ini diperparah oleh ilusi pembagian nominal. Barang seharga satu juta yang semula terasa mahal mendadak tampak murah ketika dipecah jadi cicilan seratus ribu per bulan. Cara penyajian harga seperti ini menggeser fokus. Perhatian kita tidak lagi pada total harga dan kewajiban sebenarnya, melainkan pada pertanyaan dangkal: masih ada tidak sisa seratus ribu di dompet bulan ini?
Di sinilah jebakan sesungguhnya dimulai. Masalah keuangan jarang datang dari satu transaksi besar yang disengaja. Ia menumpuk dari cicilan kecil yang dianggap remeh. Cicilan baju seratus ribu, kosmetik lima puluh ribu, gadget beberapa ratus ribu. Kalau digabung dalam satu bulan, jumlahnya bisa menguras seluruh pendapatan bersih. Banyak orang baru sadar keuangannya bermasalah ketika total tagihan paylater sudah melewati separuh penghasilan bulanan.
Gaji yang numpang lewat
Dewi, pekerja berusia 27 tahun, mengenal paylater sejak 2022. Awalnya karena tergiur iklan dan ajakan teman-teman. Barang pertama yang ia beli adalah gadget baru. Lama-lama kebiasaan itu berubah jadi ketagihan. Paylater tidak lagi dipakai untuk barang mewah, melainkan untuk urusan perut dan promo makanan.
Setiap awal bulan, Dewi harus memutar otak agar gaji yang baru masuk cukup membayar cicilan sebelum uangnya habis. Ia menggambarkan pengalamannya sebagai hidup dari sisa gaji. Notifikasi tagihan muncul, saldo berkurang drastis, dan yang tersisa hanya cukup untuk ongkos dan makan seadanya sampai akhir bulan. Dewi sendiri menyebut paylater sebagai jebakan bagi orang yang tidak bisa mengatur keuangan seperti dirinya.
Cerita Dewi bukan kasus langka. Ia mewakili jutaan pekerja muda yang terjebak dalam siklus yang sama. Dan inilah yang membuat klaim "utang mencekik" bukan sekadar retorika. Ada beban nyata yang ditanggung banyak orang, yang sering tidak terlihat karena tersembunyi di balik layar aplikasi.
Tekanan itu kadang tidak berhenti pada masalah finansial. Sila, seorang mahasiswi berusia 20 tahun, terbelenggu sebagai debitur sepuluh aplikasi paylater sekaligus. Ia gagal bayar selama 34 hari. Yang kemudian terjadi di luar dugaan. Penagih utang menagih utangnya lewat rektor kampus dan membuat grup berisi teman-temannya untuk melunasi utang tersebut. Tekanan sosial seperti ini menunjukkan bahwa beban paylater tidak selalu berhenti di dompet. Ia bisa merembet ke harga diri dan hubungan sosial seseorang.
Siapa yang harus bertanggung jawab
Apakah semua salah konsumen? Tidak sepenuhnya. Paylater sering dibela karena dianggap memperluas akses keuangan bagi masyarakat yang belum tersentuh bank. Argumen ini ada benarnya. Inklusi keuangan memang penting. Bagi sebagian orang, paylater menjadi satu-satunya jalan untuk mendapatkan barang atau jasa yang tidak bisa dibeli tunai.
Tapi inklusi tanpa perlindungan hanya memindahkan risiko dari bank ke konsumen. Akses tanpa pemahaman sama saja menjebak orang masuk ke dalam lubang yang belum mereka pahami kedalamannya. Dan ketika pertumbuhan pembiayaan mencapai 54,65 persen sementara rasio kredit bermasalah masih di atas 3 persen, pertanyaannya bukan lagi apakah sistem ini sehat, melainkan siapa yang akan menanggung akibatnya ketika gelembung ini pecah.
Tanggung jawab menciptakan ekosistem keuangan yang sehat harus dipikul bersama. OJK sudah mulai memperketat aturan BNPL lewat Peraturan Anggota Dewan Komisioner (PADK) Nomor 2 Tahun 2026 tentang Penyelenggaraan BNPL bagi perusahaan pembiayaan dan perusahaan pembiayaan syariah. Aturan ini mencakup prinsip kehati-hatian, analisis kelayakan kredit yang ketat, keterbukaan bunga dan biaya, sampai pembatasan penagihan yang etis. Langkah ini krusial. Regulasi harus memastikan kemudahan teknologi tidak dipakai untuk menjebak konsumen yang rentan.
Tapi regulasi saja tidak cukup. Platform juga harus bertanggung jawab. Menampilkan total biaya utang secara mencolok, bukan menyembunyikannya di balik angka cicilan bulanan, adalah keharusan. Begitu pula dengan verifikasi kemampuan bayar yang tidak sekadar formalitas.
Dan yang tidak kalah penting, literasi keuangan perlu didefinisikan ulang. Edukasi selama ini terlalu sibuk dengan hafalan definisi. Rumus bunga, jenis produk investasi, macam lembaga keuangan. Padahal tantangan terbesar di era digital adalah menjembatani pengetahuan menjadi kebiasaan dan kendali emosi sehari-hari.
Yang kita butuhkan adalah literasi keuangan berbasis perilaku. Literasi yang mengajarkan orang membangun jeda sebelum bertransaksi. Keterampilan paling esensial di tengah gempuran transaksi instan adalah delayed gratification, kemampuan menunda kepuasan jangka pendek. Sederhana saja: sebelum menekan tombol konfirmasi, tanyakan pada diri sendiri, apakah ini benar-benar kebutuhan atau hanya keinginan yang kebetulan bisa dicicil?
Penutup
Teknologi finansial akan terus melahirkan inovasi pembayaran yang lebih praktis dan lebih menggoda. Itu tidak akan berhenti. Tapi ukuran keberhasilan mengelola keuangan tidak pernah ditentukan oleh kecanggihan aplikasi di ponsel atau banyaknya barang yang bisa dibeli secara bertahap.
Melek finansial sejati adalah ketika kita punya kendali penuh atas keputusan belanja. Mampu menginjak rem di tengah godaan promosi. Dan memastikan kesehatan keuangan tetap terjaga, bukan sekadar tampak aman di layar aplikasi.