
Fenomena Pencucian Uang via Saham & Kripto: Tantangan Pembuktian Korupsi Modern
Mahasiswa S1 Ilmu Hukum Universitas Pamulang
·waktu baca 6 menit


Tulisan dari DONI SURYA SAPUTRA tidak mewakili pandangan dari redaksi kumparan
 Perbesar
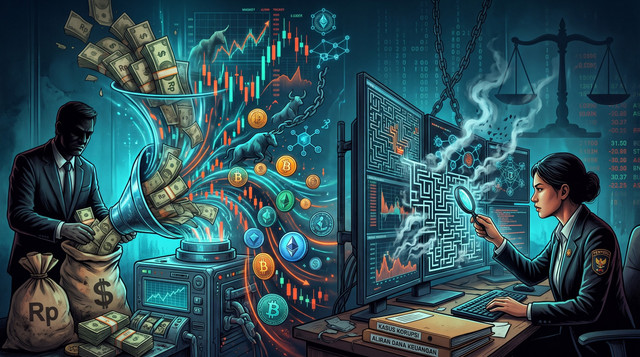
Pendahuluan Pemberantasan tindak pidana korupsi di Indonesia hari ini dihadapkan pada sebuah paradoks yang rumit. Di satu sisi, komitmen untuk membersihkan praktik korupsi terus digaungkan melalui berbagai instrumen hukum, termasuk Undang-Undang Nomor 8 Tahun 2010 tentang Pencegahan dan Pemberantasan Tindak Pidana Pencucian Uang (UU TPPU). Di sisi lain, para pelaku kejahatan kerah putih (white-collar crime) terus berinovasi menemukan medium baru untuk menyembunyikan hasil kejahatannya. Fenomena yang paling mutakhir dan mengkhawatirkan adalah pergeseran modus pencucian uang dari instrumen konvensional ke arah instrumen pasar modal seperti saham, serta aset digital yang bersifat pseudo-anonim seperti kripto. Sebagai mahasiswa hukum, saya memandang bahwa persoalan ini bukan sekadar soal penambahan pasal atau perluasan jenis tindak pidana. Ini adalah persoalan struktural yang menyentuh jantung hukum acara pidana kita: bagaimana hukum dapat membuktikan sesuatu yang secara desain teknologi memang dirancang untuk tidak mudah dilacak? Opini ini akan menganalisis mengapa saham dan kripto menjadi instrumen favorit para koruptor modern, serta mengapa kerangka pembuktian kita saat ini tertatih-tatih mengikuti laju inovasi kejahatan tersebut. Saham dan Kripto sebagai Instrumen Pencucian Uang Modern Pencucian uang, dalam tipologi klasiknya, selalu melewati tiga tahap: placement (penempatan), layering (pelapisan), dan integration (integrasi). Saham dan kripto menawarkan keunggulan komparatif bagi pelaku korupsi di setiap tahap tersebut. Pertama, melalui instrumen saham. Pasar modal Indonesia, meskipun telah memiliki rezim Anti-Money Laundering (AML) yang mapan, tetap menyimpan celah risiko yang tinggi. Pelaku korupsi dapat menggunakan dana hasil kejahatan untuk membeli saham di pasar sekunder, atau bahkan melakukan cornering terhadap saham tertentu. Melalui mekanisme nominee dan struktur kepemilikan korporasi yang berlapis, pelaku dapat menyembunyikan identitas pemilik manfaat (beneficial owner) yang sesungguhnya. Praktik semacam ini bukan sekadar spekulasi teoretis. Dalam putusan-putusan pengadilan terkait kasus korupsi besar, misalnya, pengadilan telah mengakui bahwa penempatan proceeds of crime ke dalam investasi saham merupakan bagian dari rangkaian perbuatan pencucian uang. Studi akademis juga menegaskan bahwa pasar modal Indonesia berada pada risiko tinggi untuk dijadikan sarana pencucian uang hasil korupsi, dengan salah satu hambatan utamanya adalah kurangnya pemahaman penyidik dan penuntut umum mengenai seluk-beluk bisnis pasar modal. Kedua, melalui aset kripto. Berbeda dengan saham yang relatif terpusat pada bursa, kripto menawarkan desentralisasi, pseudonimitas, dan kecepatan transaksi lintas batas yang nyaris instan. Karakteristik inilah yang membuat kripto menjadi "surga" baru bagi pencucian uang. Data PPATK menunjukkan bahwa pada tahun 2022 saja, terdapat indikasi pencucian uang global melalui aset kripto yang mencapai USD 8,6 miliar, atau sekitar Rp139 triliun. Di dalam negeri, kasus dugaan pencucian uang dana korupsi PT Asabri dengan menggunakan Bitcoin melalui platform Indodax menjadi preseden empiris yang tidak terbantahkan. Bahkan, Ketua MPR RI pernah mengungkapkan bahwa setidaknya 24% dari total kasus korupsi yang ditangani memiliki jejak transaksi yang melibatkan mata uang digital. Angka ini bukanlah peringatan dini, melainkan alarm yang telah berbunyi. Tantangan Pembuktian: Ketika Hukum Acara Tertinggal Zaman Inti dari persoalan ini terletak pada ketidaksesuaian antara desain teknologi kripto dan struktur hukum pembuktian kita. KUHAP lama (UU No. 8 Tahun 1981) hanya mengenal lima jenis alat bukti yang sah: keterangan saksi, keterangan ahli, surat, petunjuk, dan keterangan terdakwa. Namun, lanskap hukum acara pidana kita telah berubah secara fundamental dengan lahirnya UU No. 20 Tahun 2025 tentang KUHAP Baru. Melalui Pasal 235 ayat (1), KUHAP baru memperluas cakupan alat bukti menjadi delapan jenis, yang meliputi: (1) keterangan saksi; (2) keterangan ahli; (3) surat; (4) keterangan terdakwa; (5) barang bukti; (6) bukti elektronik; (7) pengamatan hakim; dan (8) segala sesuatu yang dapat digunakan sebagai alat bukti sepanjang diperoleh secara sah. Perluasan ini merupakan modernisasi yang signifikan, dan pengakuan bukti elektronik sebagai alat bukti mandiri memberikan legitimasi formal yang sebelumnya hanya bersandar pada UU ITE. Namun, pengakuan normatif ini belum serta-merta menyelesaikan persoalan pembuktian dalam kasus pencucian uang via kripto. Justru, ia memunculkan tantangan baru yang lebih spesifik. Tantangan pertama adalah ketiadaan standar autentikasi dan verifikasi forensik untuk data blockchain. Meskipun bukti elektronik kini diakui, KUHAP baru tidak secara rinci mengatur bagaimana data seperti wallet address, transaction hash, atau log smart contract dapat diverifikasi keasliannya di persidangan. Sifat bukti elektronik yang intangible (tidak berwujud) membuatnya sangat rentan terhadap manipulasi dan rekayasa. Tanpa protokol forensik digital yang baku, risiko false implication (implikasi palsu) atau jejak digital yang direkayasa menjadi sangat tinggi. Dalam konteks kripto yang pseudo-anonim, penyidik tidak bisa sekadar menyerahkan tangkapan layar dompet digital; mereka harus mampu membuktikan bahwa data tersebut benar-benar berasal dari blockchain yang sah dan tidak dimodifikasi. Tantangan kedua yang lebih fundamental adalah kaburnya doktrin pembalikan beban pembuktian dalam konteks aset digital. UU TPPU menganut sistem pembalikan beban pembuktian terbatas. Namun, ketika objeknya adalah aset kripto yang tersebar di berbagai dompet dan yurisdiksi, mekanisme ini menjadi tumpul. Penyidik seringkali kesulitan membuktikan unsur subjektif (niat) dan unsur objektif (perbuatan menyamarkan) ketika transaksi dilakukan secara otomatis melalui smart contract. Pembalikan beban pembuktian yang dirancang untuk mempermudah perampasan aset justru terhambat oleh sulitnya identifikasi aset itu sendiri, bukan hanya karena keterbatasan alat bukti. Tantangan ketiga adalah ketimpangan kapasitas institusional. Pengakuan bukti elektronik dalam KUHAP baru belum diimbangi dengan penguatan kapasitas penegak hukum. Masih terdapat keterbatasan pemahaman teknis dan minimnya alat verifikasi digital yang terintegrasi antarinstansi. Tidak ada sistem yang memungkinkan PPATK, Kepolisian, dan Kejaksaan untuk secara real-time berbagi data intelijen keuangan terkait alamat dompet kripto yang mencurigakan. Selain itu, meskipun Indonesia telah menjadi anggota FATF, kerja sama lintas batas untuk penyitaan aset digital masih menjadi batu sandungan besar karena perbedaan yurisdiksi dan standar pembuktian antarnegara. Kesimpulan dan Rekomendasi Fenomena pencucian uang melalui saham dan kripto bukanlah tren sesaat. Melainkan manifestasi dari evolusi kejahatan korupsi yang semakin canggih, terorganisir, dan bersifat lintas yurisdiksi. Hukum kita saat ini ibaratnya sedang berlari di lintasan yang sudah usang: ia memiliki norma substantif yang memadai untuk menghukum, tetapi hukum acara kita belum dibekali dengan "kacamata" yang cukup tajam untuk melihat dan membuktikan kejahatan yang bersembunyi di balik lapisan kode dan algoritma. Oleh karena itu, sebagai mahasiswa hukum, saya mengajukan tiga rekomendasi kunci. Pertama, perlu ada kodifikasi standar alat bukti digital yang secara eksplisit mengakui dan mengatur validitas data blockchain (seperti wallet address dan transaction hash) sebagai alat bukti yang setara dengan dokumen elektronik, lengkap dengan mekanisme autentikasi dan verifikasi forensiknya. Kedua, perlu ada klarifikasi normatif terhadap penerapan pembalikan beban pembuktian dalam konteks aset digital. Regulasi harus secara tegas mengatur bahwa ketika penyidik dapat menunjukkan aliran dana yang mencurigakan ke sebuah dompet kripto, beban pembuktian berpindah kepada terdakwa untuk menjelaskan asal-usul aset tersebut, tanpa harus menunggu pembuktian tindak pidana asal secara konvensional. Ketiga, penguatan kapasitas kelembagaan melalui pembentukan satuan tugas bersama (PPATK, Polri, Kejaksaan, dan Bappebti/OJK) yang dilengkapi dengan ahli forensik blockchain dan analis pasar modal, serta penguatan kerja sama internasional melalui penerapan FATF Travel Rule secara penuh. Pada akhirnya, pembuktian tindak pidana korupsi modern tidak lagi bisa hanya mengandalkan pengakuan tersangka atau tumpukan dokumen fisik. Melainkan menuntut sebuah lompatan paradigma: dari hukum yang reaktif menjadi hukum yang adaptif dan progresif. Tanpa itu, pencucian uang melalui saham dan kripto akan terus menjadi "celah hukum" yang bukan hanya merugikan keuangan negara, tetapi juga meruntuhkan kepercayaan publik terhadap kemampuan negara dalam menegakkan keadilan.