
Bank Kuat Bukan karena Untung Besar, tetapi karena Risikonya Terkelola
Saya adalah Mahasiswa S1Digital Marketing Universitas Pamulang yang mencintai keindahan alam dan juga seorang wirausaha dibidang kuliner
·waktu baca 4 menit


Tulisan dari Arieanto Miswandi tidak mewakili pandangan dari redaksi kumparan
Oleh: Arieanto Miswandi, Lita Hanifah Listiani, Syifa Aulia Kartika Mahasiswa Program Studi Manajemen, Universitas Pamulang
 Perbesar
Bagi nasabah, bank adalah tempat menaruh uang dan mengajukan kredit. Bagi bank, setiap rupiah yang masuk adalah kewajiban yang harus bisa dikembalikan kapan saja. Karena itu bisnis perbankan pada dasarnya adalah bisnis mengelola risiko. Keuntungan hanyalah hasil dari risiko yang diambil dengan sadar dan terukur.
Empat risiko utama yang tidak boleh lengah
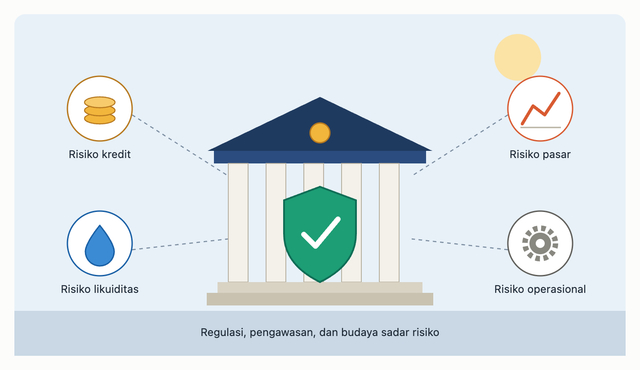
Dalam mata kuliah Bank Risk Management, kita mengenal beberapa jenis risiko inti. Risiko kredit muncul ketika debitur gagal membayar. Risiko pasar timbul dari pergerakan suku bunga dan nilai tukar yang menggerus nilai aset bank. Risiko likuiditas terjadi ketika bank tidak mampu memenuhi kewajiban jangka pendek, misalnya saat nasabah menarik dana bersamaan. Risiko operasional berasal dari kegagalan proses, sistem, manusia, atau serangan siber.
Keempatnya saling terkait, bank yang menyalurkan kredit terlalu agresif tanpa analisis memadai akan menanggung kredit bermasalah. Kredit bermasalah menekan kepercayaan publik, dan hilangnya kepercayaan memicu penarikan dana besar besaran. Sejarah krisis perbankan, dari krisis 1997-1998 hingga krisis keuangan global 2008, mengajarkan hal yang sama: masalah kecil yang dibiarkan, bisa berubah menjadi krisis sistemik.
Regulasi sebagai pagar pengaman
Disinilah regulasi berperan. Standar Basel III, yang lahir sebagai respons atas krisis 2008, menuntut bank memiliki modal dan likuiditas yang lebih kuat serta perhitungan risiko yang lebih sensitif. Di Indonesia, OJK menerbitkan POJK 27/2022 yang mewajibkan seluruh bank menghitung aset tertimbang menurut risiko (ATMR) untuk risiko pasar sejak 1 Januari 2024, dengan penyesuaian pada standar Basel III reforms. Artinya, kebutuhan modal bank kini lebih mencerminkan risiko yang benar benar dihadapi. Kontan
Penguatan juga merambah bank syariah. OJK mewajibkan bank syariah menjaga likuiditas dan leverage sesuai Basel III mulai 2026. Tujuannya menyelaraskan industri dengan standar internasional. Bisnis
Regulasi yang baik tidak berhenti pada angka rasio. Pengawasan OJK tahun ini juga menekankan hal yang sifatnya budaya. OJK menyatakan akan memperketat pengawasan tata kelola, sistem manajemen risiko, dan pengendalian internal, dengan penerapan prinsip three lines of defense yang disertai peningkatan kompetensi SDM dan budaya sadar risiko di semua jenjang organisasi. Pesannya jelas: sistem secanggih apa pun akan gagal jika orang di dalamnya tidak peduli pada risiko. okezone
Dua tantangan baru: tekanan kebijakan dan risiko iklim
Ada dua isu yang menurut kami patut mendapat perhatian lebih. Pertama, tekanan agar perbankan ikut membiayai program prioritas pemerintah. Ketua OJK pada Mei 2026 menegaskan bahwa bank tidak wajib menyalurkan kredit ke program pemerintah, dan risiko bisnis tetap harus dipertimbangkan meskipun programnya berlabel prioritas. Pernyataan ini penting. Kredit yang disalurkan karena dorongan politik, bukan analisis kelayakan, adalah resep klasik kredit bermasalah. Bank harus tetap menjadi penjaga gerbang yang independen, sebab yang dipertaruhkan adalah dana masyarakat. okezone
Kedua, risiko iklim. Pada September 2026, OJK mendorong industri perbankan menyusun rencana transisi dengan mengintegrasikan dampak risiko iklim ke dalam strategi bisnis dan manajemen risiko. Banjir, kekeringan, dan perubahan kebijakan menuju ekonomi rendah karbon bisa memengaruhi kemampuan bayar debitur di sektor pertanian, pertambangan hingga properti. Risiko iklim pada akhirnya akan tampil sebagai risiko kredit dan risiko pasar yang sudah kita kenal. antaranews
Apa artinya bagi masyarakat?
Nasabah tidak perlu menghafal rasio permodalan, tetapi ada beberapa hal yang bisa diperhatikan. Pastikan bank tempat menyimpan dana diawasi OJK dan simpanan anda berada dalam cakupan penjaminan LPS sesuai batas yang berlaku. Waspadai bank atau lembaga yang menawarkan bunga jauh diatas pasar, karena imbal hasil tinggi hampir selalu berarti risiko tinggi. Terakhir, jaga keamanan akun digital, karena risiko operasional dan siber juga menyangkut perilaku nasabah.
Bagi bank, pesan regulasi ini sederhana. Kepatuhan jangan dipandang sebagai beban biaya, tetapi sebagai investasi kepercayaan. Bank yang disiplin mengelola risiko mungkin tumbuh tidak secepat pesaing yang agresif. Namun, dialah yang paling mungkin bertahan ketika badai datang.
Pada akhirnya, stabilitas perbankan dibangun dari tiga hal yang saling menopang: regulasi yang konsisten, pengawasan yang tegas, dan budaya risiko yang hidup di setiap lini bank, dari direksi hingga petugas di balik meja layanan. Ketika ketiganya berjalan, kepercayaan publik terjaga, dan kepercayaan itulah modal terbesar sebuah bank.