
Permodalan Bank: Kenapa Modal Jadi Urusan Hidup-Mati Sebuah Bank


Tulisan dari M Deden Ageng Tirtayasa tidak mewakili pandangan dari redaksi kumparan
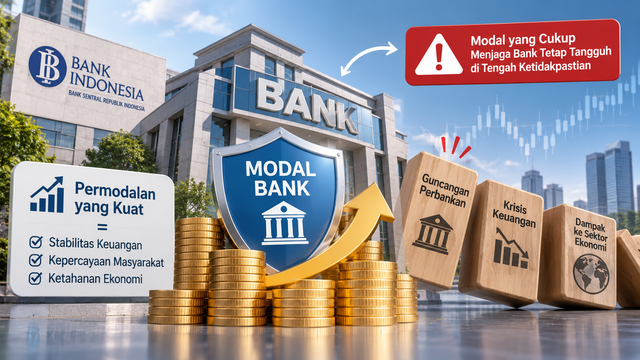
Permodalan Bank merupakan faktor penting dalam menjaga stabilitas keuangan dan keberlangsungan industri perbankan di Indonesia. Menurut Bank Indonesia, stabilitas sistem keuangan menjadi salah satu aspek penting dalam menjaga ketahanan perekonomian nasional. Ketika sistem perbankan mengalami guncangan, dampaknya dapat menjalar ke berbagai sektor ekonomi. Oleh karena itu, kekuatan modal menjadi hal penting untuk menjaga kepercayaan masyarakat dan mencegah terjadinya krisis keuangan.
 Perbesar
Krisis ekonomi 1997 menjadi salah satu contoh nyata bagaimana lemahnya sistem perbankan dapat memengaruhi kondisi perekonomian nasional. Pemerintah kemudian melakukan berbagai upaya pemulihan melalui program penjaminan, rekapitalisasi, dan restrukturisasi kredit. Peristiwa tersebut menunjukkan bahwa penguatan sistem perbankan bukan hanya menjadi tanggung jawab pemerintah, tetapi juga membutuhkan pengelolaan modal dan risiko yang baik dari setiap bank.
Permodalan Bank dan Perannya sebagai Lembaga Perantara Keuangan
Secara umum, bank merupakan lembaga perantara yang menghimpun dana dari masyarakat yang memiliki kelebihan dana, kemudian menyalurkannya kepada pihak yang membutuhkan. Berdasarkan Undang-Undang Nomor 7 Tahun 1992 sebagaimana telah diubah dengan Undang-Undang Nomor 10 Tahun 1998, bank merupakan badan usaha yang menghimpun dana masyarakat dalam bentuk simpanan dan menyalurkannya kepada masyarakat dalam bentuk kredit atau bentuk lainnya untuk meningkatkan taraf hidup masyarakat.
Dalam menjalankan kegiatan operasionalnya, bank sangat bergantung pada kepercayaan masyarakat. Ketika nasabah kehilangan kepercayaan terhadap suatu bank, penarikan dana secara besar-besaran dapat menimbulkan tekanan likuiditas. Kondisi tersebut berpotensi mengganggu stabilitas bank dan bahkan berdampak pada sistem keuangan secara keseluruhan.
Pengalaman krisis keuangan global tahun 2008 juga memberikan pelajaran bahwa kecukupan modal saja belum cukup apabila bank tidak mampu mengelola risiko likuiditas. Oleh karena itu, Basel Committee on Banking Supervision mengembangkan kerangka Basel III untuk memperkuat ketahanan perbankan, termasuk melalui pengaturan permodalan dan likuiditas.
Salah satu instrumen yang diperkenalkan adalah Net Stable Funding Ratio (NSFR), yaitu rasio yang mengukur kecukupan sumber pendanaan stabil untuk mendukung aktivitas dan aset bank dalam jangka panjang.
Pengertian dan Fungsi Modal Bank
Modal bank dapat dipahami sebagai dana yang menjadi dasar bagi bank untuk menjalankan kegiatan usaha sekaligus melindungi bank dari potensi kerugian. Dahlan Siamat (2000) mendefinisikan modal sebagai dana yang ditanamkan oleh pemilik bank untuk mengembangkan kegiatan usaha sesuai ketentuan yang berlaku.
Komaruddin Sastradipoera (2004) menjelaskan modal sebagai sejumlah uang yang diinvestasikan dalam berbagai kegiatan usaha bank. Sementara itu, N. Lapoliwa (2000) juga membahas konsep modal dalam kaitannya dengan kegiatan dan transaksi perbankan.
Dari berbagai pengertian tersebut, dapat disimpulkan bahwa modal bukan sekadar angka yang tercatat dalam laporan keuangan. Modal merupakan salah satu fondasi utama yang menentukan kemampuan bank dalam menyerap kerugian, menjaga kelangsungan operasional, dan mempertahankan kepercayaan masyarakat.
Sumber Permodalan dan Pendanaan Bank
Dalam menjalankan kegiatan operasionalnya, bank memperoleh dana dari beberapa sumber. Namun, perlu dibedakan antara modal bank dan dana yang digunakan untuk membiayai kegiatan operasional.
Pertama, modal sendiri atau modal yang berasal dari pemilik dan pemegang saham. Dana ini menjadi dasar permodalan bank dan dapat digunakan untuk mendukung pengembangan usaha serta menyerap potensi kerugian.
Kedua, cadangan modal yang berasal dari penyisihan laba atau keuntungan yang tidak dibagikan kepada pemegang saham. Cadangan tersebut dapat memperkuat struktur permodalan dan membantu bank menghadapi risiko kerugian.
Ketiga, dana pihak ketiga (DPK), yaitu dana yang dihimpun dari masyarakat melalui produk simpanan seperti tabungan, giro, dan deposito. Dana pihak ketiga merupakan sumber pendanaan utama bagi kegiatan intermediasi bank, tetapi secara akuntansi bukan termasuk modal sendiri bank.
Kemampuan menghimpun dana masyarakat menunjukkan tingkat kepercayaan nasabah terhadap bank. Oleh karena itu, pengelolaan modal dan pendanaan harus dilakukan secara seimbang agar bank mampu menjalankan kegiatan usahanya secara sehat.
Peran Permodalan Bank dalam Persaingan dan Konsolidasi
Persaingan antara bank syariah dan bank konvensional terus berkembang seiring perubahan kebutuhan masyarakat dan kemajuan teknologi keuangan. Dalam kondisi tersebut, kekuatan permodalan menjadi salah satu faktor penting bagi bank untuk meningkatkan kapasitas usaha, memperluas layanan, dan menghadapi persaingan industri.
Salah satu indikator yang digunakan untuk menilai kemampuan bank dalam menghasilkan keuntungan adalah Return on Assets (ROA). Rasio ini menunjukkan kemampuan bank dalam memanfaatkan aset untuk memperoleh laba. Profitabilitas yang baik dapat mendukung penguatan modal melalui laba yang ditahan.
Selain profitabilitas, konsolidasi melalui merger juga menjadi salah satu langkah yang dapat dilakukan untuk memperkuat struktur industri perbankan. Penggabungan bank dapat meningkatkan skala usaha, efisiensi operasional, dan kemampuan bersaing, selama dilakukan dengan pengelolaan yang tepat.
Di Indonesia, penguatan struktur perbankan juga menjadi bagian dari kebijakan Arsitektur Perbankan Indonesia (API), yang memiliki enam pilar utama. Salah satu fokusnya adalah memperkuat struktur perbankan nasional agar industri perbankan menjadi lebih sehat, efisien, dan mampu menghadapi persaingan.
Regulasi Basel III dan Kecukupan Modal Bank
Penguatan permodalan bank tidak terlepas dari penerapan standar internasional yang dikembangkan melalui Basel Committee on Banking Supervision. Basel III hadir sebagai penyempurnaan dari kerangka sebelumnya dengan memperkuat kualitas dan jumlah modal serta meningkatkan ketahanan bank terhadap risiko keuangan.
Dalam penerapannya, Basel III menetapkan sejumlah persyaratan rasio permodalan berdasarkan aset tertimbang menurut risiko atau Risk-Weighted Assets (RWA). Persyaratan tersebut mencakup Common Equity Tier 1 minimum sebesar 4,5%, Tier 1 sebesar 6%, dan total modal sebesar 8%, di luar ketentuan penyangga modal yang berlaku.
Di Indonesia, implementasi kerangka Basel III dilakukan melalui berbagai ketentuan Otoritas Jasa Keuangan (OJK), termasuk POJK Nomor 11/POJK.03/2016 beserta perubahannya. Selain itu, pengelolaan likuiditas jangka panjang juga diatur melalui POJK Nomor 50/POJK.03/2017 tentang Net Stable Funding Ratio (NSFR).
Ketentuan NSFR mengharuskan bank menjaga ketersediaan pendanaan stabil sesuai kebutuhan pendanaan aset dan aktivitasnya. Dengan demikian, bank diharapkan mampu mengurangi risiko kesulitan pendanaan dalam jangka panjang.
Modal Sebagai Fondasi Ketahanan Perbankan
Pada akhirnya, permodalan bank bukan sekadar persyaratan administratif yang harus dipenuhi untuk menjalankan kegiatan usaha. Modal merupakan fondasi yang menentukan kemampuan bank dalam menghadapi risiko, menyerap kerugian, dan menjaga stabilitas operasional.
Sallama (2005) mencatat bahwa instrumen keuangan seperti sukuk dapat menjadi salah satu alternatif dalam mendukung penguatan struktur pendanaan dan permodalan bank, sesuai karakteristik serta ketentuan yang berlaku.
Di sisi lain, perkembangan teknologi dan digitalisasi juga mendorong bank untuk terus meningkatkan kapasitas usaha dan kualitas pengelolaan keuangannya. Bank membutuhkan struktur permodalan yang kuat agar mampu beradaptasi dengan perubahan industri sekaligus menjaga kepercayaan nasabah.
Dengan demikian, bank yang memiliki permodalan sehat akan mempunyai kemampuan lebih baik dalam menghadapi tekanan ekonomi, menjaga keberlangsungan kegiatan usaha, dan menjalankan fungsi intermediasi keuangan. Inilah alasan mengapa modal menjadi salah satu fondasi terpenting dalam membangun sistem perbankan yang kuat dan berkelanjutan.
Oleh : M Deden, david & syafana
Dosen Pengampu : NENENG KHOIRIAH S.E., M.M.