
Pinjol: Bukan Indikator Pertumbuhan, Melainkan Kegagalan Keuangan Berkelanjutan
Saya mahasiswa jurusan manajemen, memiliki hobi menggambar, mendesain, mengedit, membaca.
·waktu baca 3 menit


Tulisan dari Putri Fennisya Mamonto tidak mewakili pandangan dari redaksi kumparan
 Perbesar
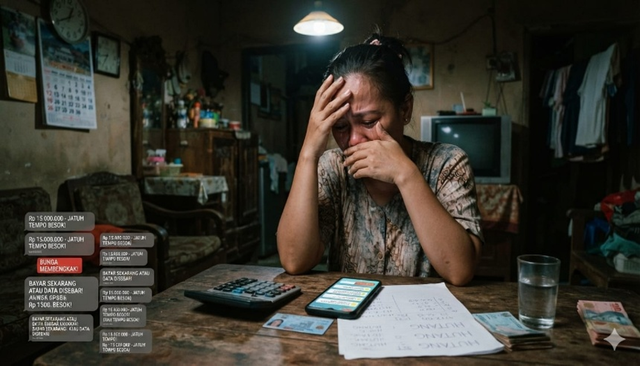
Setiap bulan rakyat Indonesia disuguhi angka yang semu. Semakin besar outstanding pinjaman online (pinjol), seolah semakin sukses pula inklusi keuangan. OJK mencatat per Juli 2026 outstanding menembus Rp105,63 triliun, tumbuh 24,76% YoY. Angka yang dikemas sebagai prestasi itu adalah potret kegagalan menghadirkan akses keuangan berkelanjutan bagi rakyat kecil.
Paradoks Produktif vs Konsumtif
Kegagalan itu terlihat paling jelas ketika pinjaman tidak lagi digunakan sesuai tujuan awal perancangannya. Secara ideal, inklusi keuangan seharusnya mendorong ekonomi produktif melalui modal usaha dan penciptaan lapangan kerja. Namun data OJK per Maret 2026 justru membalik logika tersebut, porsi produktif pinjol hanya 33,41%, sementara 66,59% sisanya adalah pinjaman konsumtif. Artinya, rakyat tidak meminjam untuk membuka usaha, melainkan untuk bertahan hidup, bahkan sekadar memenuhi desakan gaya hidup dan tekanan ekonomi jangka pendek yang tidak menghasilkan nilai tambah. Di sinilah paradoksnya, alih-alih memperkuat inklusi, pinjaman online justru menciptakan eksklusi baru dalam bentuk jebakan pinjaman yang sistemik. Ironisnya, ketika pinjaman untuk menyambung hidup dicatat sebagai indikator pertumbuhan, sejatinya kita sedang merayakan penderitaan rakyat yang dimanipulasi sebagai prestasi ekonomi.
Alarm Kualitas: TWP90 dan Jeratan Usia Muda
Kegagalan berkelanjutan ini diperparah oleh kualitas inklusi yang rapuh. Data OJK yang sama mencatat Tingkat Wanprestasi 90 hari (TWP90) per Juli 2026 telah menyentuh 4,32%, berada di ambang batas aman 5%. Bahkan 16 penyelenggara pinjol sudah melewati ambang bahaya tersebut. Lebih mengkhawatirkan, kredit macet didominasi oleh kelompok usia 19-34 tahun dengan porsi 48,22%. Ini bukan lagi soal literasi, melainkan jebakan sistemik yang menjerat generasi muda sejak awal usia produktifnya. Nyatanya, mereka meminjam bukan untuk membangun masa depan, melainkan sekadar untuk menyambung hidup hari ini.
Akar masalahnya jelas, selama ini kita keliru memaknai inklusi. Inklusi yang dibangun hari ini hanya soal akses, bukan keberlanjutan. Negara begitu mudah memberi izin kepada 97 penyelenggara pinjol legal untuk menyalurkan pinjaman, tetapi abai memastikan apakah pinjaman itu menyehatkan. Regulasi bunga yang tidak transparan, credit scoring yang lemah, dan batas utang 30% dari pendapatan yang kerap dilanggar membuat pinjol lebih mirip penyedia candu keuangan ketimbang alat pemberdayaan.
Akibatnya, yang tumbuh bukan ekonomi rakyat, melainkan industri penderitaan. Di satu sisi, OJK bangga outstanding naik 7 kali lipat sejak 2020. Di sisi lain, rakyat harus berhadapan dengan teror debt collector, bunga berlipat, dan jeratan gali lubang tutup lubang yang mencekik. Ketika negara mengukur kesuksesan inklusi hanya dari berapa banyak orang yang berutang, maka negara telah mereduksi martabat warga menjadi sekadar angka outstanding.
Evaluasi Makna Inklusi Berkelanjutan
Sudah saatnya kita membalik paradigma. Inklusi keuangan berkelanjutan bukan soal seberapa besar pinjaman tersalurkan, melainkan seberapa besar pinjaman itu mampu membuat peminjam keluar dari jerat kemiskinan. Indikatornya harus diubah dari sekadar angka outstanding menjadi rasio pinjaman produktif, keberlangsungan usaha debitur, dan penurunan peminjam berulang untuk kebutuhan konsumtif. Tanpa itu, kita hanya akan terus memoles statistik di atas penderitaan rakyat.
OJK tidak boleh terus berlindung di balik jargon inklusi sambil menutup mata terhadap praktik pemerasan yang dilegalkan. Tugasnya bukan sekadar mencatat perputaran uang, melainkan menghentikan jebakan berkedok inovasi keuangan. Evaluasi total model bisnis pinjol konsumtif, moratorium iklan pinjol yang agresif memburu anak muda, dan kewajiban transparansi bunga efektif harian adalah langkah minimal yang harus segera dilakukan. Jika tidak, angka Rp105,63 triliun itu bukanlah indikator keberhasilan, melainkan bukti kegagalan negara melindungi rakyat dari bom waktu sosial yang ia ciptakan sendiri.
Oleh: Putri Fennisya Mamonto & Salsa Nabila Ramadina.