
Pajak diserahkan ke Pihak Ketiga : Pahami PMK 44 dan PMK 55 Tahun 2026!
Aparatur Sipil Negara Kementrian Keuangan
·waktu baca 5 menit


Tulisan dari Putri Pramita Sari tidak mewakili pandangan dari redaksi kumparan
 Perbesar
Bagi Wajib Pajak baik Orang Pribadi maupun Badan, perhitungan dan pelaporan pajak sering sekali menjadi beban yang menyita waktu dan pikiran. Timbullah keinginan untuk menyerahkan atau mengkuasakan saja persoalan tersebut kepada pihak lain agar cepat selesai dan sesuai dengan ketentuan yang berlaku.
Di tengah reformasi administrasi perpajakan berbasis digital dan terintegrasi, terdapat hal yang harus dipahami bahwa memberikan kuasa kepada pihak lain bukan berarti tanggung jawab perpajakan berpindah kepada pihak lain sebagai penerima kuasa.
Penerima kuasa pada dasarnya betindak untuk dan atas nama Wajib Pajak sesuai dengan kewenangan yang diberikan. Sementara itu, Wajib Pajak tetap harus memastikan bahwa data dan informasi yang disampaikan dalam pelaksanaan kewajiban perpajakannya sudah benar dan sesuai dengan ketentuan yang berlaku.
Dalam hal inilah, Peraturan Meneteri Keuangan (PMK) Nomor 44 Tahun 2026 dan PMK Nomor 55 Tahun 2026 menjadi sangat penting untuk dipahami. Kedua regulasi tersebut mengatur lebih lanjut tentang pihak yang dapat mejalankan hak dan pemenuhan kewajiban perpajakan untuk dan atas nama Wajib Pajak, termasuk persyaratan, kewenangan serta aspek integritas.
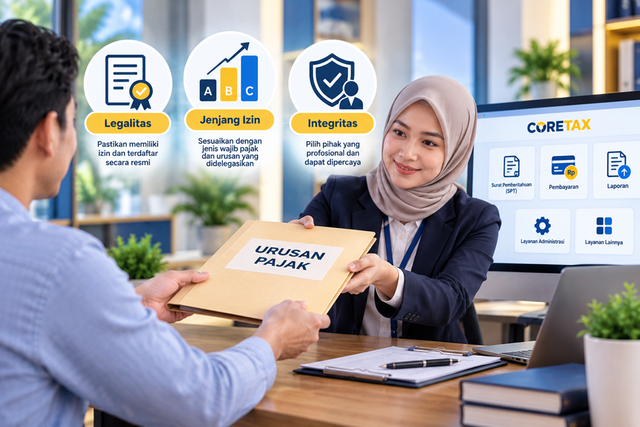
Hal – hal yang harus diperhatikan oleh Wajib Pajak sebelum menunjuk pihak lain untuk mengurus perpajakannya, yaitu :
1. Siapa yang dapat bertindak sebagai Kuasa Wajib Pajak?
Sesuai dengan PMK 44/2026 dan PMK 55/2026, hanya ada 3 (tiga) kategori kuasa yang dapat ditunjuk oleh Wajib Pajak, yaitu :
Konsultan Pajak
Konsultan merupakan kuasa pajak yang memiliki izin Konsultan Pajak yang masih berlaku untuk dapat memberikan jasa perpajakan sesuai dengan ketentuan yang berlaku. Konsultan pajak harus telah lulus ujian profesi yang diselenggaran Asosiasi dan telah memiliki Surat Keterangan Kompetensi serta terdaftar dalam sistem DJP.
Pihak Lain
Pihak lain merupakan non-konsultan pajak yang dapat membantu Wajib Pajak dalam melaksanakan hak dan pemenuhan kewajiban perpajakannya. Pihak lain (non-konsultan) diwajibkan untuk lulus uji kompetensi dan memiliki Surat Keterangan Terdaftar (SKT) yang diterbitkan oleh Kementerian Keuangan dengan masa berlaku 3 tahun.
Keluarga
Anggota keluarga dapat ditunjuk oleh Wajib Pajak dalam melaksanakan hak dan pemenuhan kewajiban perpajakannya. Namun, tidak semua anggota keluarga dapat ditunjuk sebagai kuasa, hanya keluarga yang memiliki hubungan sedarah maupun semenda sampai dengan derajat kedua dari Wajib Pajak, seperti orang tua, anak, mertua, menantu, saudara kandung, kakek dan nenek. Untuk keluarga tidak perlu memiliki syarat kompetensi formal dalam penunjukkan kuasa, hanya saja dibutuhkan pembuktian kekeluargaan melalui dokumen resmi.
2. Perhatikan Jenjang Kewenangan : A, B, atau C?
PMK 55/2026 menegaskan bahwa konsultan pajak dan pihak lain diberikan cakupan kewenangan berupa :
a. Tingkat A
Konsultan dan Pihak Lain hanya memiliki kewenangan untuk menangani Wajib Pajak Orang Pribadi.
b. Tingkat B
Konsultan dan Pihak Lain memiliki kewenangan lebih luas. Selain Wajib Pajak Orang Pribadi, konsultan dan pihak lain dapat menangani Wajib Pajak Badan Dalam Negeri dengan beberapa batasan tertentu.
c. Tingkat C
Konsultan dan Pihak Lain memiliki cakupan kewenangan paling luas, karena dapat menangani berbagai jenis Wajib Pajak, termasuk badan usaha dengan kegiatan atau transaksi perpajakan yang paling kompleks, seperti badan berbentuk usaha tetap, korporasi penanaman modal asing atau Wajib Pajak dengan status P3B ( Persetujuan Penghindaran Pajak Berganda).
Untuk itu, Wajib Pajak perlu memastikan bahwa tingkat kewenangan yang dimiliki sesuai dengan jenis Wajib Pajak dan urusan yang akan dikuasakan.
3. Integritas dan Konflik Kepentingan harus menjadi perhatian
Dalam menegakkan integritas dan mencegah konflik kepentingan, melalui PMK 44/2026 dan PMK 55/2026, pemerintah menyatakan bahwa :
• Terdapat masa jeda selama 5 tahun bagi mantan pegawai, pensiunan, dan pegawai dengan perjanjian kerja (PPPK) Kementerian Keuangan yang ingin menjadi kuasa Wajib Pajak. Selain itu, yang bersangkutan tercatat tidak ada riwayat hukuman disiplin.
• Penunjukkan anggota keluarga sebagai kuasa wajib pajak tentunya tidak cukup hanya diketahui secara informal, sehingga pada saat Wajib Pajak menunjuk anggota keluarga sebagai kuasa maka harus dibuktikan dengan dokumen pendukung.
• Kuasa wajib pajak tidak diperbolehkan untuk memberikan informasi yang menyesatkan, menghalangi pelaksanaan ketentuan perpajakan atau melakukan Tindakan yang bertentangan dengan ketentuan dan etika profesi. Apabila hal tersebut tidak dipenuhi, maka kuasa dapat diberikan sanksi sesuai dengan ketentuan berlaku.
4. Kuasa Pajak di Era Coretax : Jelas dan Terukur
Pelaksanaan hak dan pemenuhan kewajiban perpajakan melalui sistem inti adminitrasi (coretax) dari wajib pajak dapat dikuasakan kepada seorang kuasa dengan memberikan hak akses sesuai dengan kewenangan yang dikuasakan saja. Pemberian kuasa ini tentunya dibuktikan dengan adanya Surat Kuasa Khusus (SKK) yang berisi kewenangan apa saja yang diberikan kepada penerima kuasa, sehingga nantinya Wajib Pajak akan memberikan role access. Selain itu, pemberian role access juga dapat dibuat sesuai dengan periode pengusaan, sehingga ketika periode sebagai kuasanya telah selesai, maka yang bersangkutan tidak dapat membuka atau mengaksesnya.
5. Masa Transisi (saat ini s.d Desember 2026)
Terbitnya PMK 44/2026 dan PMK 55/2026 tentunya membutuhkan penyesuaian dari Wajib Pajak. Oleh karena itu, untuk saat ini sampai dengan 31 Desember 2026, Wajib Pajak diperbolehkan menunjuk pihak selain konsultan pajak sebagai kuasa, sepanjang yang bersangkutan memiliki sertifikat berevet atau merupakan lulusan D III perpajakan dari perguruan tinggi yang terakreditasi A.
Menyerahkan urusan pajak kepada pihak lain memang diperbolehkan, hanya saja tanggung jawab tetap berada pada Wajib Pajak tersebut. Sebelum memberikan kuasa, Wajib Pajak perlu memastikan bahwa pihak yang dikuasakan memiliki legalitas, kewenangan, kompetensi, dan integritas yang sesuai.
*) Artikel ini merupakan pendapat pribadi penulis dan bukan cerminan sikap instansi tempat penulis bekerja.