
Bank Makin Digital dan Penipu Makin Canggih, Siapa yang Menanggung Risikonya?
Mahasiswa Universitas Pamulang
·waktu baca 5 menit


Tulisan dari Putri Nabila tidak mewakili pandangan dari redaksi kumparan
 Perbesar
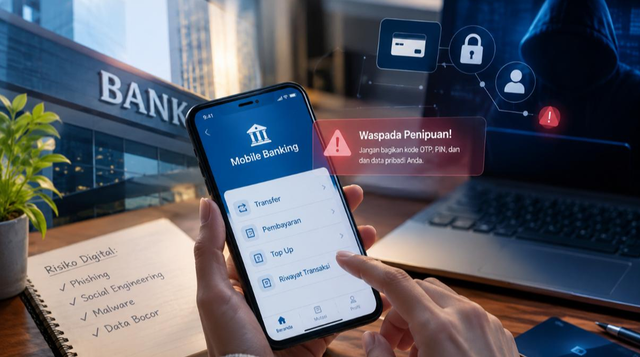
Perluasan inklusi keuangan dan kerentanan terhadap penipuan digital adalah dua sisi mata uang yang sama dalam ekosistem keuangan digital Indonesia yang berkembang pesat Penelitian ini menemukan bahwa peraturan belum sepenuhnya mengikuti laju inovasi mekanisme keamanan teknis masih lemah dan literasi digital serta keuangan masih rendah Akibat interaksi antara ketiga elemen ini aktivitas penipuan termasuk phishing, pinjaman ilegal, investasi fiktif, dan penyalahgunaan data semakin meningkat (Hasanudin, 2026).
Gambaran Kasus dalam Data OJK
Skala masalahnya terlihat dari laporan ke Indonesia Anti-Scam Centre (IASC) yang dibentuk OJK. Sejak beroperasi pada 22 November 2024 hingga 14 Januari 2026, IASC menerima 432.637 aduan dengan nilai kerugian mencapai Rp9,1 triliun (OJK, 2026). Dalam periode yang sama, dana yang berhasil diblokir senilai Rp436,88 miliar, dan Rp161 miliar telah dikembalikan kepada 1.070 korban dari 14 bank yang rekeningnya dipakai pelaku (OJK, 2026).
Jumlah laporan terus bertambah. Hingga 30 Juli 2026, IASC telah menerima 636.014 laporan, sementara dana korban yang dikembalikan naik menjadi Rp204,3 miliar dari rekening di 19 bank (ANTARA, 2026)
Penipu Menyerang Manusia, Bukan Hanya Sistem
Kemajuan teknologi digital mempermudah transaksi dan memperluas akses nasabah, tetapi juga meningkatkan risiko kejahatan digital seperti phishing, malware, carding, rekayasa sosial, hingga peretasan akun mobile banking (Hasanudin, 2026). Modusnya kian meyakinkan. Penelitian di BRI Kantor Cabang Purworejo menemukan pelaku phishing menghubungi korban lewat telepon dan mengirim tautan palsu yang menyerupai aplikasi resmi BRImo, sehingga korban menyerahkan data pribadi dan mengalami kerugian finansial. Peneliti menyebut rendahnya literasi keamanan digital dan rekayasa sosial sebagai faktor utamanya (Johartin et al., 2026).
Pola serupa tergambar dalam kajian tanggung jawab bank atas kejahatan siber. Alur rekayasa sosial dimulai dari pelaku yang menghubungi korban lewat telepon atau saluran lain, lalu berlanjut pada penyerahan data nasabah seperti kode OTP (Reika Viana et al., 2026). Artinya, yang dibobol bukan sistem bank, melainkan kepercayaan nasabah.
Siapa yang Menanggung Kerugian?
Aturan utamanya ada di POJK Nomor 22 Tahun 2023 tentang Pelindungan Konsumen dan Masyarakat di Sektor Jasa Keuangan. Pasal 10 ayat (1) mewajibkan pelaku usaha jasa keuangan bertanggung jawab atas kerugian konsumen yang disebabkan kesalahan, kelalaian, atau perbuatan yang bertentangan dengan ketentuan, termasuk yang dilakukan pihak ketiga yang bekerja untuk kepentingan pelaku usaha. Namun ayat (2) menyatakan bahwa pelaku usaha tidak bertanggung jawab apabila dapat membuktikan adanya keterlibatan, kesalahan, atau kelalaian konsumen (OJK, 2023) Dalam hukum perdata, bank dapat diwajibkan membayar ganti rugi atas kerugian materiil nasabah berdasarkan Pasal 1365 KUHPerdata tentang perbuatan melawan hukum, apabila nasabah dapat membuktikan adanya kelalaian bank. Jalurnya pun tersedia: pengaduan lewat bank, Lembaga Alternatif Penyelesaian Sengketa Sektor Jasa Keuangan (LAPS SJK), atau pengadilan (Reika Viana et al., 2026)
Meski begitu, tanggung jawab bank tidak bersifat mutlak. Kajian di JICN menggunakan teori tanggung jawab proporsional dalam menilai pertanggungjawaban bank atas kerugian nasabah akibat kejahatan siber (Reika Viana et al., 2026).
Hukum yang Belum Sepenuhnya Siap
Indonesia sebenarnya sudah memiliki kerangka hukum yang relatif lengkap, mulai dari UU ITE, UU Perbankan, UU Perlindungan Data Pribadi, hingga aturan OJK dan Bank Indonesia. Meski begitu, efektivitasnya masih terhambat disharmonisasi regulasi, lemahnya koordinasi antarlembaga, dan sistem keamanan digital perbankan yang belum optimal (Hasanudin, 2026).
Tanggung Jawab Bersama, Beban Proporsional
Menurut penulis, risiko penipuan digital tidak adil jika dibebankan sepenuhnya kepada nasabah. Bank memegang sistem keamanan dan kanal pengaduan, sedangkan nasabah berhadapan dengan penipu yang menyamar sebagai pihak tepercaya. Karena itu, penguatan sistem keamanan menjadi bagian dari tanggung jawab bank, dan upaya edukasi nasabah yang berkelanjutan, bukan sekadar klarifikasi setelah kasus terjadi, perlu menyertainya (Johartin et al., 2026). Meski demikian, nasabah tetap berperan. Rendahnya literasi keamanan digital terbukti menjadi faktor utama keberhasilan phishing, sehingga kewaspadaan terhadap tautan dan telepon yang mengaku dari bank tidak bisa diabaikan (Johartin et al., 2026).
Kuncinya adalah pembagian beban yang proporsional:
-Bank bertanggung jawab atas sistem dan layanan pengaduan
- Nasabah atas kehati-hatian menjaga data akses dan
-Regulator atas kejelasan aturan yang menjembatani keduanya.
Karena penyebab penipuan bersifat berlapis, yaitu literasi, sistem, dan hukum, upaya menanggulanginya pun tidak bisa diserahkan pada satu pihak saja (Harlan, 2026)
DAFTAR PUSTAKA
ANTARA. (2026). OJK: IASC memulihkan dana korban penipuan Rp204,3 miliar hingga Juli. ANTARA News.
https://m.antaranews.com/amp/berita/5679972/ojk-iasc-memulihkan-danakorban-penipuan-rp2043-miliar-hingga-juli
Harlan, H. (2026). Sinergi : Jurnal Ilmiah Multidisiplin Penipuan dalam Ekosistem Digital Finance: Kajian Teoritis dan Strategi Mitigasi di Indonesia. Jurnal Ilmiah Multidisiplin.
Hasanudin, T. A. (2026). PERLINDUNGAN NASABAH DAN TANGGUNG JAWAB BANK DALAM PENANGGULANGAN KEJAHATAN DIGITAL BERBASIS SOCIAL ENGINEERING: ANALISIS HUKUM PERBANKAN INDONESIA. Indonesia of Journal Business Law, 5(1), 99115. https://doi.org/10.47709/ijbl.v5i1.7476
Johartin, A. N., Muqorobin, M., Akuntansi, D., & Tidar, U. (2026). Perlindungan Nasabah terhadap Ancaman Phishing di Era Perbankan Digital pada PT Bank Rakyat Indonesia (Persero) Tbk. Jurnal Pustaka Nusantara Multidisplin, 4(2).
OJK. (2026). Siaran Pers SP 15/GKPB/OJK/I/2026: Indonesia Anti-Scam Centre berhasil kembalikan Rp161 miliar dana masyarakat korban scam. Otoritas Jasa Keuangan. https://ojk.go.id/id/berita-dan-kegiatan/siaranpers/Pages/IASC-Berhasil-Kembalikan-Rp161-Miliar-Dana-MasyarakatKorban-Scam.aspx
Reika Viana, C., Adyla Naura, F., Yuliana, A., Nabilani, S., & Arya Yalhan, M. (2026). JICN: Jurnal Intelek dan Cendikiawan Nusantara The Bank’s Liability For Customer Losses Resulting From Cycbercrime. https://jicnusantara.com/index.php/jicn