
Menakar Strategi Yuanisasi BI
Analis Yunior di Bank Indonesia. Penulis memiliki ketertarikan yang kuat terhadap isu-isu terkait ekonomi moneter, keuangan, sistem pembayaran, UMKM dan kebijakan publik.
·waktu baca 5 menit


Tulisan dari Rabiul Misa tidak mewakili pandangan dari redaksi kumparan
 Perbesar
Siklus ekonomi nasional kembali menyita perhatian. Volatilitas global memicu penguatan dolar Amerika Serikat (AS). Mau tidak mau, fondasi domestik langsung dihadapkan pada ujian nilai tukar.
Baru-baru ini, nilai tukar rupiah telah berada di level psikologis baru. Tidak tanggung-tanggung, angkanya telah menembus angka Rp18.000,- per dolar AS. Secara spontan, titik terendah memicu alarm kewaspadaan di sektor riil dan moneter.
Ironisnya, kondisi fundamental ekonomi Indonesia sejatinya berada dalam kondisi solid. Cadangan devisa nasional tetap kuat. Nilainya kokoh di kisaran 145 hingga 150 miliar dolar AS. Bank Indonesia (BI) menyatakan bahwa jumlah ini yang setara dengan lebih dari 6 bulan impor dan berada jauh di atas standar kecukupan internasional sebesar tiga bulan impor.
Tampaknya performa cadangan devisa belum berdaya meredam guncangan eksternal. Ketergantungan terhadap mata uang negeri paman sam atau yang dikenal greenback belum tergantikan. Artinya, dalam situasi ini, akar masalahnya bukan terletak pada kapasitas intervensi BI dalam melakukan intervensi pasar valas.
Tidak bisa dipungkiri, secara historis, pembayaran transaksi ekspor Indonesia mayoritas dibayarkan dalam dolar AS. Alhasil, stabilitas nilai tukar di luar kendali otoritas domestik. Setiap perubahan kebijakan bank sentral AS, Federal Reserve. Lebih jauh lagi, di pasar keuangan global, terutama pengaturan suku bunga The Fed serta-merta menggerakkan arus modal. Tak heran, BI senantiasa mencermati dinamika ekonomi US sebagai tolak ukur penetapan BI-Rate. Tujuannya memastikan tingkat diferensiasi suku bunga tetap menarik bagi investasi di negara emerging market.
Urgensi dedolarisasi kian relevan di Indonesia. BI sebagai otoritas moneter, mempercepat dan memperluas skema Local Currency Transaction (LCT). Tak tanggung-tanggung, BI semakin intens menggalakan transaksi valas bilateral dengan Tiongkok. Inisiatif bukan lagi sekadar alternatif transaksional semata. Ia telah menjelma melainkan strategi defensif sekaligus ofensif yang kian genting untuk menegakkan kedaulatan ekonomi nasional.
Lompatan Transaksi Yuan
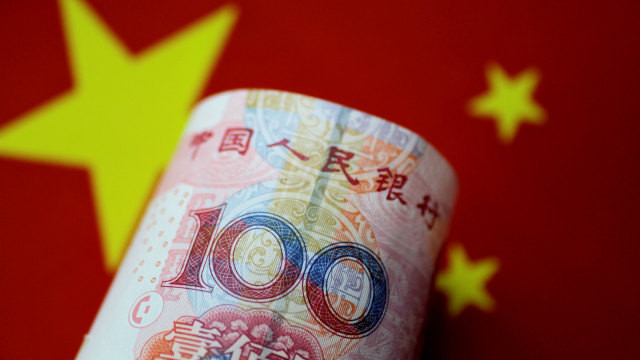
Tiongkok sendiri telah lama menjadi mitra dagang terbesar Indonesia. Tak pelak, kerjasama ekonomi ekonomi kedua negara perlu diamankan. Stabilisasi mata uang akan lebih efektif tanpa keterlibatan pihak ketiga. Itulah alasan BI menggenjot penggunaan mata uang Yuan (Renminbi) di dalam negeri.
Berdasarkan data terkini, BI mencatat nilai transaksi LCT antara Indonesia dan Tiongkok telah mencapai angka sekitar US$3,7 miIiar. Nilainya setara dengan Rp66,11 triliun per bulan (dengan asumsi kurs Rp17.867 per dolar AS). Secara tahunan, total akumulasi transaksi LCT telah menembus angka US$25 miIiar atau setara Rp446,69 triliun. Nilai akumulasinya sekilas mengesankan. Artinya, para pelaku usaha di dalam negeri mulai melihat efisiensi nyata dari pengurangan ketergantungan pada dolar AS.
Pada praktiknya, penggunaan mata uang negeri panda dalam perdagangan bilateral, dapat dipastikan mereduksi risiko triple conversion (Rupiah ke Dolar, lalu Dolar ke Yuan). Alhasil biaya transaksi menurun. Margin keuntungan korporasi dari risiko volatilitas kurs harian pun cenderung terkendali.
Strategi Multidimensi BI
Tampaknya keberhasilan peningkatan volume transaksi Yuan tersebut tidak terlepas dari langkah strategis BI. Strategi multidimensi Bank Indonesia merombak arsitektur transaksi perbankan domestik melalui tiga pilar kebijakan utama.
Pertama, penyediaan instrumen hedging yang komprehensif. BI senantiasa mendorong perbankan domestik untuk memfasilitasi transaksi Yuan. Instrumennya tidak lagi terbatas pada transaksi tunai atau pasar spot. Yuan telah merambah ke instrumen derivatif, mulai dari currency swap hingga transaksi forward. Langkah ini menjawab kecemasan dunia usaha, sebab transaksi forward dan swap berbasis Yuan biaya transksi importir bahan baku dari Tiongkok relatif terjaga.
Kedua, reformasi regulasi Devisa Hasil Ekspor (DHE) Sumber Daya Alam (SDA). Langkah taktis ini terbilang berani. Selama bertahun-tahun, instrumen penempatan DHE SDA mutlak didominasi dolar AS. Kini, BI mulai melakukan diversifikasi. Yuan dimasukkan sebagai opsi ke dalam keranjang mata uang valas. Alhasil mata uang Tiongkok resmi digunakan oleh para eksportir untuk menempatkan dana mereka di tanah air.
Ketiga, pemberian fleksibilitas tenor. BI memperpanjang tenor instrumen penempatan hingga mencapai 12 bulan. Tujuannya menstimulus bagi perluasan mata uang pada aturan DHE SDA. Boleh dikata, kebijakan ini memberikan ruang gerak yang jauh lebih besar bagi para eksportir, terlebih untuk mengelola likuiditas dan perencanaan keuangan jangka panjang. Mereka tidak perlu terburu-buru mengonversi dana mereka kembali ke dalam bentuk dolar AS untuk kebutuhan global.
Diversifikasi Portofolio Moneter
Momentum penguatan strategi ini menemukan panggungnya. Pada 11 Juni 2026, Bank Indonesia dan People's Bank of China (PBOC) menyepakati penjajakan peningkatan nilai kerja sama Bilateral Currency Swap Arrangement (BCSA). Dalam pertemuan itu, kedua negara juga menyepakati pembentukan Renminbi Clearing Arrangement di Indonesia.
Tentunya, lewat perundingan pimpinan tertinggi otoritas bank sentral ini, likuiditas Yuan dipastikan dapat mencukupi kebutuhan aktivitas perdagangan dan investasi. Tidak tanggung-tanggung, perluasan ekosistem transaksi bilateral turut menggandeng Hong Kong Monetary Authority (HKMA). Integrasi pasar keuangan regional praktis diperdalam.
Upaya BI mengadopsi penggunaan Yuan patut dicermati. Pergeseran geopolitik ekonomi global menuju lanskap yang lebih multipolar semakin terang. Penguatan peran Yuan di Indonesia saat ini, tampaknya sejalan dengan gerakan dedolarisasi yang dimotori oleh kelompok BRICS. Apalagi Tiongkok dan Brasil semakin masif mengadopsi Yuan dan Real. Sedangkan India memperluas penggunaan Rupee dalam transaksi internasional mereka.
Tapi perlu dicatat, penggunaan Yuan tidak serta-merta mengganti satu ketergantungan mata uang dengan ketergantungan baru lainnya (shifting dependency). Langkah strategis ini justru bagian dari strategi diversifikasi. Keseimbangan portfolio moneter nasional penting demi menjaga stabilitas Rupiah.
BI menyadari sebagai bagian dari instrumen kebijakan moneter, strategi Yuanisasi tidak dapat berjalan sendirian. Pemerintah perlu mendukung dari sisi reformasi struktural di sektor riil. Percepatan pendalaman pasar keuangan domestik, penguatan industri subtitusi impor, serta peningkatan ekspor manufaktur bernilai tambah tinggi menjadi prasyarat penting.
Pada akhirnya, Kedaulatan ekonomi nasional sedang ditegakkan. Perluasan instrumen Yuan hingga didukung penguatan kerja sama LCT dihadirkan BI sebagai langkah nyata. Indonesia sedang berjuang mengambil kendali di dalam negeri. Harapannya, memastikan bahwa masa depan ekonomi nasional ditentukan oleh produktivitas, inovasi, dan daya saing bangsa sendiri.