
Tak Lagi Bisa Rangkap Jabatan, KPA dan PPK Kini Wajib Dipisah dalam PMK 41/2026
PTPN KPPN LHOKSEUMAWE
·waktu baca 7 menit


Tulisan dari Rizki Adelia tidak mewakili pandangan dari redaksi kumparan
 Perbesar
Bayangkan jika dalam sebuah pertandingan sepak bola, orang yang bertugas menjadi wasit sekaligus menjadi pelatih salah satu tim. Sekalipun ia bekerja secara profesional, publik tentu akan mempertanyakan independensi setiap keputusan yang diambil. Prinsip yang sama berlaku dalam pengelolaan keuangan negara. Semakin jelas pembagian kewenangan, semakin kuat pula sistem pengawasan yang dibangun.
Selama ini, masih terdapat satuan kerja pemerintah yang menugaskan pejabat yang sama sebagai Kuasa Pengguna Anggaran (KPA) sekaligus Pejabat Pembuat Komitmen (PPK). Praktik tersebut umumnya dilakukan karena keterbatasan sumber daya manusia atau alasan efisiensi organisasi. Namun, dari perspektif tata kelola pemerintahan yang baik (good governance), kondisi tersebut menyisakan satu persoalan mendasar: siapa yang mengawasi ketika pihak yang memberi otorisasi penggunaan anggaran juga menjadi pihak yang menetapkan komitmen belanja?
Pertanyaan itulah yang dijawab pemerintah melalui Peraturan Menteri Keuangan (PMK) Nomor 41 Tahun 2026 tentang Perubahan Kedua atas PMK Nomor 62 Tahun 2023 mengenai Perencanaan Anggaran, Pelaksanaan Anggaran, serta Akuntansi dan Pelaporan Keuangan. Di tengah berbagai perubahan mengenai perencanaan dan pelaksanaan anggaran, terdapat pesan penting yang mungkin luput dari perhatian publik, yakni memperkuat sistem pengendalian intern melalui pembagian kewenangan yang lebih tegas. Beberapa perubahan penting dalam PMK Nomor 41 Tahun 2026 adalah sebagai berikut.
Memperjelas Pembagian Tanggung Jawab
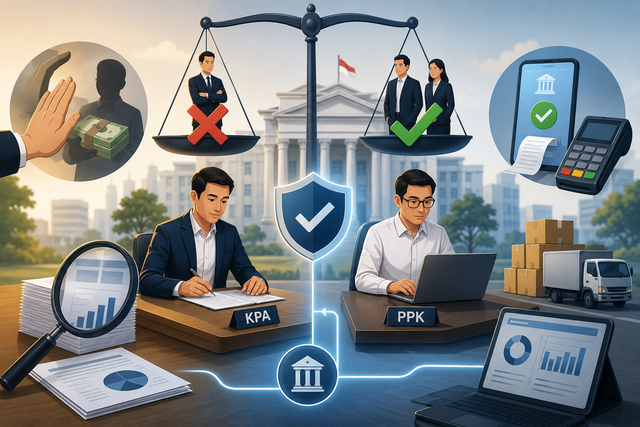
Selama bertahun-tahun, pada beberapa satuan kerja masih dijumpai kondisi di mana seorang pejabat merangkap sebagai KPA sekaligus PPK. Praktik tersebut memang sering dilakukan dengan berbagai pertimbangan, terutama keterbatasan sumber daya manusia pada satuan kerja tertentu. Namun, dari perspektif tata kelola, kondisi tersebut menyimpan risiko yang tidak kecil.
KPA merupakan pejabat yang memperoleh pelimpahan kewenangan dari Pengguna Anggaran untuk melaksanakan sebagian kewenangan penggunaan anggaran. Sementara itu, PPK bertugas mengambil keputusan yang menimbulkan pengeluaran APBN, mulai dari penyusunan kontrak hingga memastikan pelaksanaan pekerjaan sesuai ketentuan.
Ketika kedua fungsi strategis tersebut dijalankan oleh orang yang sama, mekanisme saling mengawasi (check and balance) menjadi kurang optimal. Pejabat yang memberikan persetujuan penggunaan anggaran sekaligus menjadi pihak yang menetapkan komitmen belanja berpotensi menghadapi konflik kepentingan, meskipun tidak selalu berujung pada penyimpangan.
Melalui PMK Nomor 41 Tahun 2026, pemerintah menegaskan bahwa jabatan PPK tidak boleh lagi dirangkap oleh KPA. Kebijakan ini bukan sekadar perubahan administratif, melainkan bagian dari penguatan sistem pengendalian intern pemerintah. Dengan adanya pemisahan fungsi, setiap keputusan penggunaan anggaran akan melalui proses pengawasan yang lebih objektif sehingga risiko kesalahan administrasi maupun penyalahgunaan kewenangan dapat diminimalkan.
Prinsip ini sejalan dengan praktik good governance yang diterapkan di banyak negara, yakni memisahkan fungsi pemberi otorisasi, pelaksana komitmen, dan pihak yang melakukan pembayaran agar tercipta tata kelola keuangan yang sehat.
Ketika Kepala Satker Berhalangan, APBN Tidak Boleh Ikut Berhenti
Perubahan penting lainnya adalah penegasan bahwa Kepala Satuan Kerja ditetapkan sebagai KPA yang bersifat ex officio atau melekat pada jabatannya. Artinya, selama seseorang menjabat sebagai Kepala Satker, secara otomatis ia menjadi KPA.
Konsekuensi dari ketentuan ini sangat penting. Ketika Kepala Satker berhalangan dan ditunjuk pejabat Pelaksana Tugas (Plt) atau Pelaksana Harian (Plh), pejabat tersebut secara otomatis menjalankan fungsi sebagai KPA tanpa memerlukan penetapan baru.
Sekilas perubahan ini tampak sederhana. Namun dalam praktiknya, kebijakan tersebut mampu menghilangkan potensi kekosongan kewenangan yang selama ini dapat memperlambat proses administrasi, seperti penandatanganan dokumen, persetujuan pembayaran, maupun pengambilan keputusan anggaran. Program pemerintah tidak lagi harus menunggu proses administrasi yang panjang hanya karena terjadi pergantian sementara pimpinan satuan kerja.
Meski demikian, aspek akuntabilitas tetap dijaga. Penunjukan Plt atau Plh Kepala Satker wajib diberitahukan kepada Kantor Pelayanan Perbendaharaan Negara (KPPN) agar kewenangan tersebut tercatat secara resmi dalam sistem perbendaharaan negara.
Mengurangi Uang Tunai, Memperkuat Jejak Digital
Perubahan lain yang cukup menarik perhatian adalah penurunan batas pembayaran melalui mekanisme Uang Persediaan (UP). Jika sebelumnya pembayaran kepada setiap penerima hak dapat dilakukan hingga Rp200 juta, kini dibatasi paling banyak Rp50 juta.
Bagi sebagian pengelola keuangan, kebijakan ini mungkin terasa sebagai tambahan pembatasan administrasi. Namun jika dilihat dari tujuan yang ingin dicapai, pemerintah sedang mengembalikan fungsi UP sebagai dana operasional harian, bukan sebagai mekanisme utama untuk membayar transaksi bernilai besar.
Transaksi dengan nilai yang lebih besar diarahkan menggunakan mekanisme pembayaran langsung (LS). Cara ini memberikan sejumlah keuntungan. Pertama, dana APBN dapat langsung ditransfer kepada pihak yang berhak sehingga memperkecil risiko pengelolaan uang tunai oleh bendahara. Kedua, seluruh proses pembayaran tercatat secara lebih lengkap dalam sistem sehingga memperkuat jejak audit (audit trail). Ketiga, transparansi dan akuntabilitas pengelolaan kas negara semakin meningkat.
Kebijakan tersebut juga sejalan dengan arah transformasi digital pengelolaan keuangan negara yang terus dikembangkan pemerintah melalui berbagai sistem pembayaran elektronik. Semakin sedikit transaksi bernilai besar yang dilakukan melalui UP, semakin kecil pula risiko penyimpangan maupun kesalahan administrasi.
TUP Kini Harus Direncanakan Lebih Cermat
Perubahan batas pembayaran UP juga membawa konsekuensi terhadap pengajuan Tambahan Uang Persediaan (TUP). Satuan kerja kini dituntut menyusun rencana penggunaan dana secara lebih rinci karena setiap alokasi pembayaran kepada penerima hak harus memperhatikan batas maksimal Rp50 juta.
Perubahan ini mendorong satuan kerja melakukan perencanaan kas yang lebih baik sejak awal. TUP tidak lagi dipandang sebagai solusi untuk membiayai transaksi bernilai besar, melainkan benar-benar digunakan sesuai kebutuhan operasional yang bersifat sementara. Dengan demikian, disiplin dalam pengelolaan kas negara menjadi semakin kuat.
Fleksibel Bukan Berarti Longgar
Menariknya, di saat pemerintah memperketat tata kelola, PMK Nomor 41 Tahun 2026 juga memberikan ruang fleksibilitas yang lebih besar. Regulasi ini memperkenalkan Rincian Output (RO) Khusus untuk mendukung program prioritas pemerintah, menyederhanakan mekanisme revisi anggaran, serta mengubah evaluasi kinerja agar tidak lagi hanya berorientasi pada tingkat penyerapan anggaran, tetapi juga pada manfaat yang dihasilkan.
Sekilas, kebijakan tersebut tampak berlawanan arah. Di satu sisi pemerintah memberikan keleluasaan yang lebih besar kepada kementerian dan lembaga. Di sisi lain, pemerintah justru memperketat mekanisme pengendalian.
Padahal, keduanya saling melengkapi. Fleksibilitas diperlukan agar APBN mampu merespons dinamika pembangunan dengan cepat, sedangkan pengendalian dibutuhkan agar fleksibilitas tersebut tidak mengurangi akuntabilitas. Dengan kata lain, pemerintah ingin menciptakan birokrasi yang lebih lincah tanpa mengorbankan prinsip kehati-hatian.
Reformasi APBN Dimulai dari Hal-Hal yang Sering Terabaikan
Bagi masyarakat, perubahan mengenai KPA, PPK, atau batas pembayaran melalui Uang Persediaan mungkin terdengar sangat teknis. Namun justru dari aturan-aturan yang tampak kecil inilah kualitas pengelolaan keuangan negara dibangun.
Pelayanan publik yang lebih cepat, proyek pembangunan yang berjalan tepat waktu, bantuan sosial yang tersalurkan tanpa hambatan, hingga meningkatnya kepercayaan terhadap pengelolaan APBN, semuanya berawal dari sistem yang mampu membagi kewenangan secara jelas, mengendalikan risiko secara tepat, dan memastikan setiap rupiah dibelanjakan melalui mekanisme yang transparan.
Pada akhirnya, PMK Nomor 41 Tahun 2026 bukan sekadar merevisi ketentuan pelaksanaan anggaran. Regulasi ini menunjukkan bahwa reformasi APBN tidak hanya diwujudkan melalui penambahan program atau anggaran yang lebih besar, tetapi juga melalui penyempurnaan tata kelola. Ketika kewenangan dipisahkan, pembayaran diperketat, revisi anggaran dipermudah, dan kinerja diukur dari manfaatnya, APBN tidak hanya menjadi lebih adaptif, tetapi juga semakin layak dipercaya sebagai instrumen utama pembangunan nasional.
APBN yang Lebih Cepat, Lebih Fleksibel, dan Tetap Akuntabel
Berbagai perubahan tersebut menunjukkan bahwa PMK Nomor 41 Tahun 2026 bukan sekadar menambah pasal atau mengubah istilah dalam regulasi. Pemerintah sedang membangun tata kelola APBN yang lebih adaptif terhadap dinamika pembangunan, sekaligus menjaga disiplin fiskal melalui pengawasan yang lebih cerdas.
Bagi kementerian dan lembaga, perubahan ini berarti proses penganggaran menjadi lebih sederhana, revisi anggaran lebih responsif, mekanisme pembayaran lebih tertib, dan ukuran keberhasilan anggaran semakin berorientasi pada hasil. Sementara bagi masyarakat, perubahan tersebut diharapkan bermuara pada satu hal yang paling penting: program pemerintah dapat dilaksanakan lebih cepat, pelayanan publik menjadi lebih baik, dan setiap rupiah APBN benar-benar memberikan manfaat yang optimal.
Sebagai penegasan komitmen tersebut, PMK Nomor 41 Tahun 2026 ditetapkan pada 12 Juni 2026 dan diundangkan sekaligus mulai berlaku pada 22 Juni 2026. Regulasi ini juga memberikan kepastian hukum dengan menyatakan bahwa pembentukan dan pemanfaatan Rincian Output (RO) Khusus yang telah dilakukan sebelum PMK ini berlaku tetap dinyatakan sah sepanjang tidak bertentangan dengan ketentuan baru. Dengan demikian, transisi menuju mekanisme pengelolaan APBN yang lebih adaptif dapat berlangsung secara berkesinambungan tanpa mengganggu pelaksanaan program pemerintah yang sedang berjalan.
Pada akhirnya, keberhasilan sebuah regulasi tidak diukur dari banyaknya pasal yang diubah, melainkan dari kemampuannya menghadirkan tata kelola yang lebih baik. Melalui PMK Nomor 41 Tahun 2026, pemerintah tidak hanya menyempurnakan aturan teknis pengelolaan APBN, tetapi juga memperkuat fondasi penganggaran yang lebih adaptif, responsif, dan berorientasi pada hasil. Ketika setiap rupiah anggaran dapat direncanakan dengan lebih baik, direvisi lebih cepat, dibelanjakan secara lebih tertib, serta dievaluasi berdasarkan manfaat yang dihasilkan, maka APBN benar-benar menjadi instrumen pembangunan yang mampu menjawab kebutuhan masyarakat sekaligus menjaga kepercayaan publik terhadap pengelolaan keuangan negara.