
Game Lokal dan Pajak: Ketika Biaya Pengembangan Jadi Perdebatan Akuntansi
Mahasiswa Universitas Pamulang
·waktu baca 6 menit


Tulisan dari M RAGIL SAFA KURNIADI tidak mewakili pandangan dari redaksi kumparan
 Perbesar
Game Lokal dan Pajak: Ketika Biaya Pengembangan Jadi Perdebatan Akuntansi
Perkembangan game lokal di Indonesia semakin menunjukkan potensi besar sebagai bagian dari industri kreatif dan ekonomi digital. Di balik keberhasilan sebuah permainan digital, terdapat proses panjang yang membutuhkan investasi, mulai dari perancangan konsep, pengembangan perangkat lunak, pembayaran tenaga kerja, pembuatan desain karakter, hingga pengujian produk sebelum dipasarkan. Namun, di tengah peluang tersebut, muncul persoalan yang tidak kalah penting, yaitu bagaimana biaya pengembangan game lokal dicatat dalam laporan keuangan dan bagaimana perlakuan pajaknya. Persoalan ini menjadi menarik karena biaya yang dikeluarkan pengembang tidak selalu dapat langsung diperlakukan sebagai beban, melainkan dalam kondisi tertentu berpotensi diakui sebagai aset tidak berwujud.
Industri Game Lokal dan Tantangan Biaya Pengembangan
Industri permainan digital bukan sekadar kegiatan menghasilkan produk hiburan. Di dalamnya terdapat aktivitas ekonomi yang melibatkan programmer, ilustrator, desainer, penulis cerita, animator, hingga tenaga pemasaran. Setiap tahapan membutuhkan sumber daya dan biaya yang tidak sedikit.
Bagi pengembang game lokal, terutama perusahaan rintisan dan studio independen, pengeluaran tersebut sering kali menjadi tantangan tersendiri. Sebuah game dapat membutuhkan waktu pengembangan berbulan-bulan bahkan bertahun-tahun sebelum menghasilkan pendapatan.
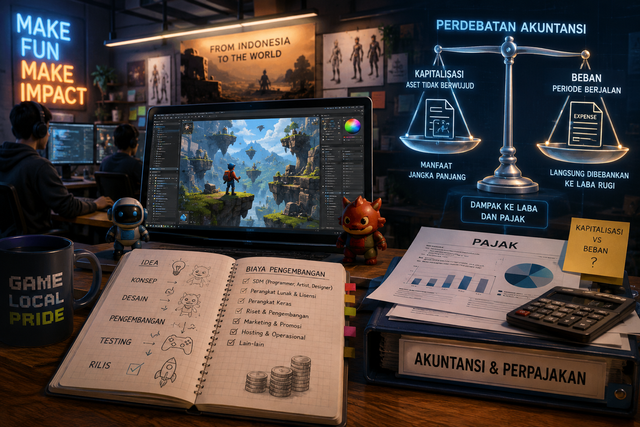
Kondisi tersebut menimbulkan pertanyaan penting dalam akuntansi: apakah seluruh biaya pengembangan harus langsung dibebankan pada periode berjalan, atau dapat dicatat sebagai aset yang memberikan manfaat ekonomi pada masa mendatang?
Pertanyaan ini bukan sekadar persoalan teknis pencatatan. Keputusan tersebut dapat memengaruhi besarnya laba perusahaan, nilai aset, serta gambaran kondisi keuangan yang disampaikan kepada investor dan pihak berkepentingan lainnya.
Perdebatan Akuntansi: Biaya atau Aset Tidak Berwujud?
Dalam perspektif akuntansi, pengembangan game memiliki karakteristik yang menarik karena hasil akhirnya dapat berupa perangkat lunak, kode program, desain, dan hak kekayaan intelektual yang memiliki potensi menghasilkan manfaat ekonomi.
Berdasarkan prinsip dalam PSAK 19 tentang Aset Takberwujud, biaya penelitian pada umumnya diakui sebagai beban ketika terjadi. Sementara itu, biaya pengembangan dapat dikapitalisasi apabila perusahaan mampu memenuhi persyaratan pengakuan aset takberwujud.
Persyaratan tersebut antara lain berkaitan dengan kelayakan teknis penyelesaian proyek, niat dan kemampuan untuk menyelesaikannya, potensi manfaat ekonomi masa depan, ketersediaan sumber daya, serta kemampuan mengukur biaya secara andal.
Sebagai contoh, ketika sebuah studio game mengeluarkan biaya untuk melakukan riset konsep permainan, biaya tersebut pada umumnya dicatat sebagai beban. Namun, ketika proyek telah memasuki tahap pengembangan dan seluruh kriteria pengakuan aset terpenuhi, pengeluaran tertentu dapat dikapitalisasi menjadi aset tidak berwujud.
Perbedaan perlakuan ini sangat penting. Jika seluruh biaya langsung dibebankan, laba perusahaan pada periode pengembangan dapat terlihat lebih rendah. Sebaliknya, apabila biaya yang memenuhi kriteria dikapitalisasi, nilai aset perusahaan meningkat dan beban akan dialokasikan melalui amortisasi selama masa manfaatnya.
Oleh karena itu, pengembang game lokal perlu memahami bahwa tidak semua pengeluaran dalam proses pembuatan game otomatis dapat dicatat sebagai aset. Keputusan tersebut harus didasarkan pada bukti dan ketentuan akuntansi yang berlaku.
Hubungan Biaya Pengembangan Game dengan Perpajakan
Persoalan menjadi semakin kompleks ketika pencatatan akuntansi dikaitkan dengan kewajiban perpajakan. Dalam praktiknya, laba berdasarkan laporan keuangan tidak selalu sama dengan laba yang digunakan sebagai dasar penghitungan pajak.
Hal ini terjadi karena terdapat perbedaan antara ketentuan akuntansi komersial dan ketentuan perpajakan. Perusahaan dapat melakukan kapitalisasi biaya pengembangan berdasarkan standar akuntansi, tetapi perlakuan fiskalnya tetap harus memperhatikan ketentuan perpajakan yang berlaku.
Sebagai contoh, biaya pengembangan yang dikapitalisasi sebagai aset tidak berwujud secara komersial dapat memiliki perlakuan fiskal yang berbeda dalam hal pengakuan biaya dan amortisasi. Perbedaan tersebut dapat menimbulkan koreksi fiskal positif maupun negatif dalam proses rekonsiliasi fiskal.
Di sinilah peran akuntansi pajak menjadi penting. Perusahaan perlu memastikan bahwa pencatatan biaya, pengakuan aset, serta perhitungan amortisasi dilakukan secara tepat dan didukung dokumentasi yang memadai.
Apabila perusahaan tidak memahami perbedaan tersebut, risiko kesalahan dalam penyusunan laporan keuangan dan pelaporan pajak dapat meningkat. Bahkan, ketidaktepatan dalam menentukan biaya yang dapat dikurangkan secara fiskal berpotensi menimbulkan persoalan ketika dilakukan pemeriksaan pajak.
Mengapa Pengembang Game Lokal Perlu Memahami Akuntansi Pajak?
Menurut saya, pemahaman mengenai akuntansi dan perpajakan seharusnya menjadi bagian dari strategi pengelolaan bisnis industri game lokal, bukan hanya dianggap sebagai kewajiban administratif.
Banyak pengembang mungkin lebih memprioritaskan kualitas permainan, inovasi teknologi, dan strategi pemasaran. Hal tersebut memang penting untuk memenangkan persaingan. Namun, pengelolaan keuangan yang kurang baik dapat menjadi hambatan bagi keberlanjutan usaha.
Ada beberapa hal yang perlu diperhatikan oleh pengembang game lokal.
Pertama, perusahaan perlu melakukan pemisahan biaya penelitian dan biaya pengembangan. Pemisahan ini membantu menentukan perlakuan akuntansi yang sesuai dengan karakteristik masing-masing pengeluaran.
Kedua, setiap biaya pengembangan harus memiliki dokumentasi yang jelas. Bukti pembayaran tenaga kerja, biaya perangkat lunak, kontrak kerja sama, serta catatan perkembangan proyek dapat membantu perusahaan mempertanggungjawabkan pencatatan keuangannya.
Ketiga, perusahaan perlu memahami perbedaan perlakuan akuntansi dan perpajakan. Dengan demikian, proses rekonsiliasi fiskal dapat dilakukan secara lebih akurat dan risiko kesalahan penghitungan pajak dapat diminimalkan.
Keempat, pengembang perlu memperhatikan perlindungan hak kekayaan intelektual. Aset digital yang dihasilkan melalui proses pengembangan game memiliki nilai ekonomi dan dapat menjadi salah satu sumber pendapatan perusahaan pada masa mendatang.
Mendorong Industri Game Lokal melalui Tata Kelola Keuangan yang Baik
Potensi industri game lokal tidak seharusnya hanya dinilai dari jumlah permainan yang berhasil diproduksi atau besarnya pendapatan yang diperoleh. Kemampuan perusahaan dalam mengelola biaya, menjaga transparansi keuangan, dan memenuhi kewajiban perpajakan juga menjadi bagian penting dari pertumbuhan industri tersebut.
Pemerintah dan pemangku kepentingan industri kreatif juga perlu mendorong peningkatan literasi akuntansi dan perpajakan bagi para pelaku usaha digital. Edukasi mengenai pencatatan aset tidak berwujud, kapitalisasi biaya pengembangan, amortisasi, dan rekonsiliasi fiskal dapat membantu pengembang menjalankan bisnis secara lebih profesional.
Dukungan terhadap industri game lokal tidak cukup hanya melalui promosi produk dan perluasan pasar. Lingkungan bisnis yang memberikan kepastian dalam aspek akuntansi dan perpajakan juga diperlukan agar pengembang dapat berinovasi tanpa mengabaikan tata kelola keuangan.
Inovasi Harus Diikuti Pengelolaan Keuangan yang Tepat
Pada akhirnya, perdebatan mengenai biaya pengembangan game lokal menunjukkan bahwa industri kreatif tidak dapat dipisahkan dari persoalan akuntansi dan perpajakan. Di balik sebuah permainan digital yang menarik, terdapat proses ekonomi yang membutuhkan pencatatan dan pertanggungjawaban keuangan secara tepat.
Menurut saya, tantangan terbesar bukan hanya bagaimana menciptakan game yang mampu bersaing di pasar global, tetapi juga bagaimana membangun perusahaan pengembang yang memiliki pengelolaan keuangan berkelanjutan.
Dengan pemahaman akuntansi dan perpajakan yang baik, pengembang game lokal dapat mengelola biaya secara lebih efektif, menyajikan laporan keuangan yang transparan, serta memenuhi kewajiban perpajakan dengan benar.
Industri game lokal membutuhkan kreativitas untuk berkembang, tetapi kreativitas saja tidak cukup. Pengelolaan akuntansi dan pajak yang tepat merupakan salah satu fondasi penting agar inovasi digital dapat tumbuh menjadi kekuatan ekonomi yang berkelanjutan bagi Indonesia.