
Membongkar Ilusi Pinjaman Daring dan Jebakan Bunga Tinggi
Mahasiswa Prodi Manajemen Fakultas Ekonomi dan Bisnis Universitas Muhammadiyah Yogyakarta
·waktu baca 4 menit


Tulisan dari Raihan Zainal Atqiya Affithri tidak mewakili pandangan dari redaksi kumparan
 Perbesar
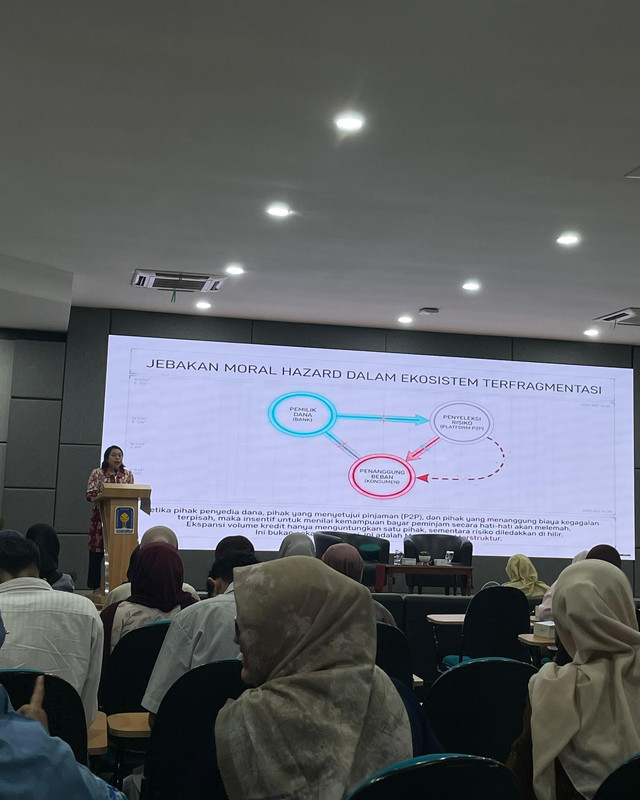
Kemudahan mengajukan pinjaman online (pinjol) memang menggoda. Tapi, apakah pencairan yang cepat otomatis berarti masyarakat terbantu? Pertanyaan kritis itu dikupas tuntas dalam kuliah umum bertema "Pinjaman Daring, Bunga Tinggi, dan Perlindungan Konsumen" yang digelar oleh Komisi Pengawas Persaingan Usaha (KPPU) bersama Fakultas Bisnis dan Ekonomika (FBE) Universitas Islam Indonesia (UII), Yogyakarta, Jumat (23/10/2026).
Hadir sebagai pemateri, Dr. Eugenia Mardanugraha, S.Si., M.E., Komisioner KPPU sekaligus Dosen FEB UI, membawakan materi tajam berjudul "Membongkar Ilusi Pinjaman Daring dan Kegagalan Pasar Keuangan Digital" berdasarkan Putusan KPPU No. 05/KPPU-I/2025.
Bagaimana KPPU Menangani Perkara?
Sebelum membedah putusan, penting untuk memahami bagaimana sebuah perkara pinjol masuk ke radar KPPU. Investigasi biasanya berawal dari riset internal KPPU atau laporan keresahan masyarakat. Namun, setiap dugaan pelanggaran persaingan usaha harus dibuktikan secara kuat melalui kacamata ekonomi agar majelis hakim yakin di mana letak kerugiannya.
Dasar-Dasarnya: Apa Itu Intermediasi Keuangan?
Fungsi intermediasi keuangan berjalan untuk menjembatani pihak yang kelebihan dana (surplus) seperti investor atau rumah tangga, dengan pihak yang kekurangan dana (defisit) guna menggerakkan sektor riil. Lembaga intermediasi ini beragam, mulai dari bank, pasar modal, perusahaan pembiayaan, hingga pinjaman daring.
Fungsi utama mereka bukan sekadar bagi-bagi uang, melainkan melakukan seleksi peminjam, penilaian risiko, penentuan harga kredit, hingga pemantauan penggunaan dana.
Inovasi Digital Bukan Cuma Soal "Cepat Cair"
Inovasi digital tidak seharusnya diukur dari secepat apa dana pinjaman mendarat di rekening. Inovasi sejati di sektor keuangan harus mampu menurunkan biaya intermediasi, menjaga persaingan sehat, dan pada akhirnya meningkatkan kesejahteraan masyarakat.
Kemudahan akses yang nir-literasi dan transparansi hanya akan menghasilkan pertumbuhan semu. Dr. Eugenia menyoroti dua hal berbeda:
Financial deepening (Ilusi Inklusi): Fokus pada volume pinjaman dan kecepatan pencairan, tapi berujung pada risiko akumulasi utang.
Financial inclusion (Inklusi Sehat): Fokus pada akses pembiayaan dengan bunga terjangkau, transparansi, dan penilaian kemampuan bayar yang akurat, sehingga menghasilkan kemampuan bayar yang berkelanjutan.
Kenapa Bank dan BPR Jadi Pembanding?
Fakta mengejutkan terungkap: industri P2P lending mengklaim 82% sumber pendanaan utama mereka justru berasal dari bank umum dan BPR. Karena itu, perbankan sangat relevan dijadikan tolok ukur.
Dalam ekosistem ini, muncul moral hazard yang menciptakan lingkaran setan. Dana mengalir dari bank, risikonya dikelola platform P2P, tapi beban terberatnya ditanggung konsumen. Hal ini memicu kesenjangan di mana inovasi fintech berlari jauh lebih cepat daripada literasi masyarakat, melahirkan desain aplikasi manipulatif, overborrowing, hingga jebakan utang.
Bunga 292% per Tahun: Murni Risiko atau Ada yang Janggal?
Bunga tinggi lazimnya dikenakan untuk peminjam berisiko tinggi. Namun, jika sumber dananya dominan dari perbankan yang biaya dananya (cost of fund) rendah, apakah margin sebesar 292% per tahun murni karena premi risiko? Atau, jangan-jangan ada kegagalan mekanisme persaingan di pasar?
Menurut kacamata ekonomi, bunga 292% per tahun tidak masuk akal jika ditetapkan sebagai batas atas (keseimbangan pasar). Berdasarkan teori focal point (Schelling), batas maksimum yang kelewat tinggi justru beralih fungsi menjadi titik acuan bersama para pelaku usaha agar mereka tidak perlu bersaing harga.
Ilusi Perlindungan Konsumen
Mitos yang beredar menyebutkan bahwa batas harga tertinggi (price ceiling) dari asosiasi (seperti 0,8% per hari) bertujuan melindungi konsumen. Faktanya, batas tersebut bersifat non-binding karena dipatok jauh di atas harga pasar yang wajar.
Dampaknya, batasan itu justru menyelaraskan ekspektasi pelaku usaha (kartel terselubung). Dalam Perkara KPPU No. 05/KPPU-I/2025, bukti layar sentuh menunjukkan hilangnya variasi harga antar-platform sebagai indikator kuat adanya aligned behavior. Batas atas ini secara de facto mengubah pasar yang kompetitif menjadi pasar dengan koordinasi harga terselubung yang mencekik masyarakat.
Pada akhirnya, tolak ukur inovasi keuangan bukanlah seberapa cepat dana dicairkan, melainkan seberapa mampu sistem tersebut menurunkan biaya intermediasi dan meningkatkan kesejahteraan masyarakat. Mempertahankan ekosistem pinjaman daring dengan bunga eksploitatif hanya akan memperpanjang ilusi inklusi keuangan yang berujung pada jebakan utang. Pemerintah dan otoritas terkait harus berhenti memfasilitasi akses terhadap risiko, dan mulai menegakkan regulasi yang menjamin akses pembiayaan yang sehat, transparan, dan berkelanjutan