
Transformasi Perbankan Digital: Kemudahan Transaksi dan Kepercayaan Nasabah


Tulisan dari Rasti Anggriani Putri Br Sitepu tidak mewakili pandangan dari redaksi kumparan
 Perbesar
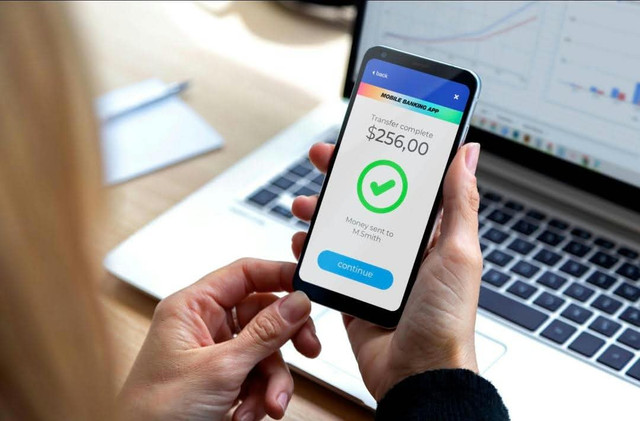
Pernahkah kamu membayangkan jika setiap ingin mengirim uang, membayar belanjaan, atau mengecek saldo harus datang langsung ke kantor bank? Tentu akan memakan banyak waktu. Namun, perkembangan teknologi kini membuat semuanya menjadi lebih mudah. Hanya dengan smartphone, berbagai kebutuhan perbankan dapat dilakukan dalam hitungan detik.
Perubahan ini menjadi bukti bahwa industri perbankan di Indonesia sedang mengalami transformasi digital. Kehadiran mobile banking, internet banking, dan bank digital telah mengubah kebiasaan masyarakat dalam menggunakan layanan keuangan. Kini, masyarakat tidak hanya mencari bank yang menawarkan layanan lengkap, tetapi juga menginginkan kemudahan, kecepatan, dan keamanan.
Lantas, apakah kemudahan tersebut sudah cukup untuk membuat masyarakat percaya sepenuhnya kepada layanan perbankan digital?
Transaksi Lebih Mudah, Aktivitas Jadi Lebih Praktis
Salah satu perubahan yang paling terasa adalah cara masyarakat melakukan transaksi. Jika sebelumnya pembayaran lebih sering menggunakan uang tunai, sekarang transaksi digital semakin menjadi pilihan.
Mulai dari membeli makanan, membayar tagihan, berbelanja online, hingga mengirim uang kepada orang lain dapat dilakukan melalui aplikasi perbankan. Kehadiran QRIS juga membuat pembayaran menjadi lebih sederhana. Masyarakat cukup memindai kode QR tanpa perlu repot membawa uang tunai.
Perkembangan ini terlihat dari data Bank Indonesia. Pada kuartal III 2026, volume transaksi pembayaran digital mencapai 18,09 miliar transaksi atau tumbuh 39,24 persen dibandingkan periode yang sama tahun sebelumnya. Sementara itu, transaksi QRIS tumbuh sebesar 75,80 persen secara tahunan. Jumlah pengguna QRIS juga mencapai 70,6 juta orang dengan 49,4 juta merchant.
Data tersebut menunjukkan bahwa masyarakat semakin terbiasa menggunakan teknologi dalam aktivitas keuangan sehari-hari. Bukan hanya menguntungkan nasabah, kemudahan transaksi digital juga membantu pelaku UMKM menerima pembayaran dengan lebih praktis. Dengan kondisi tersebut, layanan perbankan digital perlahan bukan lagi sekadar pilihan, melainkan sudah menjadi bagian dari kebutuhan masyarakat modern.
Di Balik Kemudahan, Ada Risiko yang Perlu Diwaspadai
Meski menawarkan berbagai kemudahan, transaksi digital bukan berarti bebas dari risiko. Semakin banyak aktivitas keuangan dilakukan secara online, semakin besar pula tantangan dalam menjaga keamanan data dan dana nasabah. Salah satu masalah yang masih sering terjadi adalah penipuan digital. Modusnya pun semakin beragam, mulai dari pesan palsu yang mengatasnamakan bank, tautan mencurigakan, pencurian kode OTP, hingga penyalahgunaan data pribadi.
Ancaman keamanan siber juga menjadi perhatian dalam perkembangan industri perbankan. Ketergantungan pada aplikasi dan sistem digital membuat bank harus semakin siap menghadapi berbagai risiko, termasuk gangguan sistem dan pencurian data.
Karena itu, Bank Indonesia dalam Laporan Kebijakan Moneter Triwulan III 2026 menekankan pentingnya perluasan pembayaran digital yang disertai penguatan manajemen risiko dan keandalan infrastruktur sistem pembayaran. Artinya, perkembangan transaksi digital harus berjalan beriringan dengan perlindungan dan keamanan pengguna. Hal ini menjadi pengingat bahwa secanggih apa pun layanan perbankan, keamanan tetap harus menjadi prioritas. Nasabah tentu tidak hanya ingin melakukan transaksi dengan cepat, tetapi juga ingin memastikan bahwa uang yang disimpan tetap aman.
Kepercayaan Nasabah Tidak Bisa Dibangun Hanya dengan Teknologi
Dalam dunia perbankan, kepercayaan merupakan salah satu hal yang paling penting. Masyarakat mempercayakan uangnya kepada bank dengan harapan dana tersebut dapat disimpan dan dikelola secara aman. Oleh karena itu, kepercayaan nasabah tidak cukup dibangun melalui aplikasi yang menarik atau fitur yang semakin lengkap. Bank juga harus mampu memberikan perlindungan terhadap data pribadi, menjaga keamanan transaksi, serta memberikan pelayanan yang baik ketika nasabah mengalami masalah.
Ketika terjadi gangguan aplikasi atau transaksi yang tidak sesuai, misalnya, nasabah membutuhkan penjelasan dan penyelesaian yang cepat. Jika permasalahan tersebut tidak ditangani dengan baik, bukan tidak mungkin kepercayaan nasabah akan menurun. Di sinilah peran perbankan menjadi semakin penting. Inovasi teknologi harus berjalan seiring dengan peningkatan kualitas pelayanan dan perlindungan konsumen.
Bank dan Nasabah Harus Sama-Sama Berperan
Menjaga keamanan transaksi digital bukan hanya tanggung jawab pihak bank. Nasabah juga memiliki peran penting dalam melindungi rekening dan informasi pribadinya. Ada beberapa kebiasaan sederhana yang perlu diterapkan, seperti tidak membagikan PIN dan kode OTP kepada siapa pun, menggunakan aplikasi resmi, menghindari tautan mencurigakan, serta rutin memeriksa riwayat transaksi.
Sementara itu, pihak bank perlu terus memperkuat sistem keamanan, melakukan pengawasan terhadap transaksi mencurigakan, dan menyediakan layanan pengaduan yang mudah diakses. Kerja sama antara bank dan nasabah menjadi kunci untuk menciptakan lingkungan transaksi digital yang lebih aman dan nyaman.
Masa Depan Perbankan Digital: Bukan Hanya Cepat, tetapi Juga Aman
Ke depan, perkembangan perbankan digital diperkirakan akan semakin pesat. Penggunaan kecerdasan buatan atau Artificial Intelligence (AI), layanan keuangan berbasis aplikasi, dan sistem pembayaran yang semakin terintegrasi akan terus mengubah cara masyarakat mengakses layanan perbankan. Bank Indonesia juga terus mendorong digitalisasi sistem pembayaran melalui Blueprint Sistem Pembayaran Indonesia 2030. Salah satu arah pengembangannya adalah memperluas kerja sama QRIS antarnegara serta memperkuat infrastruktur dan pengelolaan data sistem pembayaran.
Namun, perkembangan tersebut juga harus diimbangi dengan pengawasan dan pengelolaan risiko yang baik. Bank perlu memastikan bahwa setiap inovasi benar-benar memberikan manfaat bagi nasabah, bukan justru menimbulkan risiko baru. Pada akhirnya, transformasi digital telah memberikan perubahan besar terhadap dunia perbankan Indonesia. Masyarakat kini dapat menikmati transaksi yang lebih cepat dan praktis tanpa harus selalu datang ke kantor cabang.
Namun, ada satu hal yang tidak boleh dilupakan: kemudahan saja tidak cukup. Masyarakat membutuhkan bank yang bukan hanya mampu mengikuti perkembangan teknologi, tetapi juga dapat menjaga keamanan dan kepercayaan mereka. Sebab, dalam dunia perbankan, teknologi mungkin menjadi alasan seseorang memilih sebuah layanan, tetapi kepercayaanlah yang membuat seseorang tetap menggunakannya.
Sumber dan Referensi:
1. Bank Indonesia (23 Oktober 2026), Laporan Kebijakan Moneter Triwulan III 2026. Membahas pertumbuhan transaksi digital, perkembangan QRIS, serta penguatan keamanan dan infrastruktur sistem pembayaran.
https://www.bi.go.id/id/publikasi/laporan/Pages/Laporan-Kebijakan-Moneter-Triwulan-III-2026.aspx
2. Kontan (23 Oktober 2026), Transaksi Digital Tumbuh 39,24%, Penggunaan QRIS Melonjak 75,8%. Membahas peningkatan transaksi pembayaran digital dan penggunaan QRIS di Indonesia.
https://keuangan.kontan.co.id/news/transaksi-digital-tumbuh-3924-penggunaan-qris-melonjak-758
3. Bank Mandiri (5 November 2026), Daily Economic Review: Pembayaran Digital dan Belanja Online Semakin Berkembang. Membahas perkembangan pembayaran digital dan perubahan perilaku belanja masyarakat Indonesia.
https://www.bankmandiri.co.id/en/web/guest/news-detail?backUrl=%2Fen%2Fnews&primaryKey=621924244