
Kenapa Utang Bisa Membantu, tapi Juga Bisa Jadi Beban?
Mahasiswi Universitas Pamulang
·waktu baca 5 menit


Tulisan dari Rayda Iskandar tidak mewakili pandangan dari redaksi kumparan
 Perbesar
Pernah nggak, lagi butuh uang mendadak buat sesuatu yang penting, terus kepikiran buat ambil pinjaman karena prosesnya kelihatan cepat dan gampang? Tinggal buka aplikasi, isi data, ajukan, dan dalam waktu singkat uangnya udah cair ke rekening.
Situasi kayak gini sekarang makin dekat dengan kehidupan sehari-hari. Kemudahan akses pinjaman bikin keputusan buat berutang jadi terasa lebih ringan dibanding dulu, yang prosesnya mungkin membutuhkan waktu lebih lama. Tapi di balik kemudahan itu, ada pertanyaan yang menurutku penting buat dipikirkan: kapan sebenarnya utang itu membantu, dan kapan justru mulai jadi beban?
Utang Nggak Selalu Buruk
Banyak orang otomatis mikir negatif begitu dengar kata utang. Padahal, kalau dipakai dengan tujuan yang jelas dan sesuai kemampuan, utang bisa jadi alat yang membantu, bukan sekadar beban.
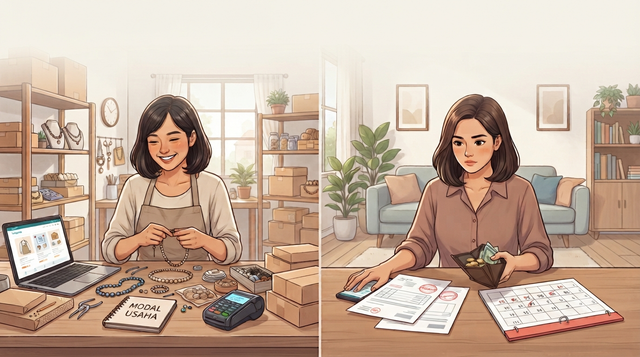
Misalnya, utang buat modal usaha yang memang sudah diperhitungkan, atau buat kebutuhan mendesak yang benar-benar nggak bisa ditunda. Dalam situasi seperti ini, utang bisa berfungsi sebagai jembatan untuk memenuhi kebutuhan sekarang, dengan kewajiban membayarnya kembali dari pendapatan di masa depan.
Yang jadi masalah bukan semata-mata utangnya, tapi cara mengelolanya. Utang bisa membantu selama jumlahnya masih sesuai dengan kemampuan bayar dan nggak sampai mengganggu kebutuhan pokok lainnya.
Kemudahan Pinjol Bikin Keputusan Berutang Jadi Lebih Cepat
Salah satu alasan pinjaman online cukup dekat dengan kehidupan sehari-hari adalah prosesnya yang praktis. Kalau dulu orang mungkin harus datang langsung ke tempat tertentu untuk mengajukan pinjaman, sekarang pengajuan bisa dilakukan melalui ponsel.
Kemudahan seperti ini tentu bisa membantu ketika seseorang benar-benar membutuhkan dana dalam waktu cepat. Masalahnya, kemudahan tersebut juga bisa membuat seseorang mengambil keputusan secara terburu-buru. Saat kebutuhan muncul, yang terpikir mungkin hanya bagaimana mendapatkan uang secepatnya, sementara kewajiban untuk mengembalikannya baru dipikirkan setelah pinjaman diterima.
Padahal, setiap pinjaman tetap memiliki kewajiban pembayaran. Ada jumlah pokok yang harus dikembalikan, ditambah biaya atau bunga sesuai ketentuan yang berlaku. Karena itu, kemudahan saat mengajukan seharusnya tetap diimbangi dengan pertimbangan yang matang sebelum memutuskan untuk meminjam.
Hal sederhana yang sering terlupakan adalah membandingkan kemampuan dengan kewajiban. Uang yang masuk ke rekening memang bisa terasa seperti solusi saat itu juga, tetapi cicilan berikutnya akan menjadi bagian dari pengeluaran rutin. Kalau nggak diperhitungkan sejak awal, cicilan tersebut bisa mengurangi uang yang seharusnya digunakan untuk kebutuhan lain.
Risiko Ketika Utang Dipakai Buat Menutup Utang Lain
Salah satu pola yang cukup berisiko adalah ketika seseorang mengambil pinjaman baru buat menutup atau membayar pinjaman sebelumnya. Kalau ini terus berulang, siklusnya bisa jadi susah diputus karena setiap bulan justru makin banyak kewajiban yang harus dipenuhi.
Awalnya mungkin terlihat seperti solusi sementara. Pinjaman baru digunakan untuk membayar tagihan yang jatuh tempo, lalu masalah dianggap selesai. Padahal, kewajiban tersebut sebenarnya hanya berpindah dan bisa bertambah dengan adanya biaya atau bunga dari pinjaman baru.
Kalau pola seperti ini berlangsung terus, sebagian pendapatan akhirnya hanya digunakan untuk membayar utang sebelumnya. Ruang untuk memenuhi kebutuhan sehari-hari, menabung, atau menghadapi kebutuhan mendadak pun bisa semakin terbatas.
Karena itu, mengambil pinjaman baru untuk menutup pinjaman lama perlu dipikirkan dengan sangat hati-hati. Jangan sampai keputusan yang awalnya dianggap sebagai jalan keluar justru membuat masalah keuangan semakin panjang.
Hal yang Perlu Dipikirkan Sebelum Mengambil Utang
Supaya utang nggak berubah jadi beban, ada beberapa hal yang sebaiknya dipikirkan dulu sebelum memutuskan untuk meminjam.
Pertama, tujuan meminjam. Penting buat tahu uang itu mau dipakai buat apa dan apakah kebutuhannya memang mendesak atau masih bisa dicari alternatif lain.
Kedua, jumlah cicilan yang harus dibayar setiap bulan. Cicilan perlu disesuaikan supaya nggak mengambil porsi terlalu besar dari pendapatan bulanan.
Ketiga, kemampuan membayar dalam jangka waktu ke depan, bukan cuma kondisi keuangan saat ini. Perlu dipikirkan juga kemungkinan kalau ada perubahan pendapatan atau kebutuhan mendadak lainnya.
Keempat, biaya atau bunga yang dikenakan. Setiap pinjaman bisa memiliki biaya tambahan di luar pokok pinjaman, sehingga jumlah yang harus dikembalikan perlu dipahami sejak awal.
Kelima, dampaknya terhadap kebutuhan sehari-hari. Kalau cicilan sampai membuat seseorang kesulitan memenuhi kebutuhan pokok seperti makan, tempat tinggal, atau transportasi, berarti beban utangnya perlu dipertimbangkan kembali.
Bukan Soal Menghakimi, tapi Soal Memahami Konsekuensi
Penting buat digarisbawahi, tulisan ini bukan buat menghakimi orang yang punya utang, apalagi menyamaratakan semua utang sebagai sesuatu yang buruk. Banyak orang punya alasan masing-masing kenapa akhirnya memilih berutang, dan setiap kondisi keuangan memang berbeda.
Yang penting sebenarnya bukan ada atau nggaknya utang, tapi seberapa jauh seseorang memahami konsekuensi dari keputusan tersebut sebelum mengambilnya. Utang yang diambil dengan perhitungan matang bisa menjadi solusi untuk kebutuhan tertentu. Sebaliknya, utang yang diambil tanpa mempertimbangkan kemampuan bayar berisiko menjadi beban yang terus membesar.
Karena itu, sebelum tergoda mengambil pinjaman hanya karena prosesnya mudah dan cepat, ada baiknya berhenti sebentar dan menghitung kemampuan sendiri. Jangan hanya memikirkan uang yang akan diterima hari ini, tapi pikirkan juga cicilan yang harus dibayar setelahnya.
Pada akhirnya, utang bukan hanya soal mendapatkan uang dengan cepat, tapi juga soal tanggung jawab untuk mengembalikannya. Kemudahan mendapatkan pinjaman memang membuat prosesnya terlihat sederhana, tetapi bagian yang lebih penting justru ada setelah uang diterima, yaitu bagaimana kewajiban tersebut bisa diselesaikan tanpa mengorbankan kebutuhan hidup lainnya.