
Menggagas Nilai Agunan Ijazah
Founder grl-capital.com. Penulis Sistem Fiat Panduan Untuk Pemula, founder channel Belajar Fungsi Uang
·waktu baca 7 menit


Tulisan dari Realino Nurza tidak mewakili pandangan dari redaksi kumparan
Kita hidup dalam sistem ekonomi yang mengakui banyak bentuk kekayaan, tetapi tidak semuanya memiliki kesempatan yang sama untuk dikonversi menjadi uang. Tanah dapat dijadikan agunan untuk memperoleh kredit, rumah dapat digunakan untuk mengakses pembiayaan, emas dapat digadaikan ketika seseorang membutuhkan uang tunai, dan surat berharga dapat digunakan sebagai jaminan berdasarkan nilai serta hak ekonomi yang melekat padanya. Namun, ada satu bentuk investasi yang membutuhkan biaya, waktu, tenaga, dan pengorbanan yang tidak sedikit, tetapi hampir tidak memiliki akses langsung terhadap mekanisme agunan: pendidikan. Seseorang dapat menghabiskan bertahun-tahun dan ratusan juta rupiah untuk memperoleh gelar akademik, tetapi ketika membutuhkan likuiditas, ijazahnya tidak dapat digunakan sebagaimana emas atau aset lainnya. Dari sini muncul pertanyaan yang layak dipikirkan: mengapa kekayaan yang dibangun melalui pendidikan tidak dapat menjadi dasar untuk memperoleh likuiditas?
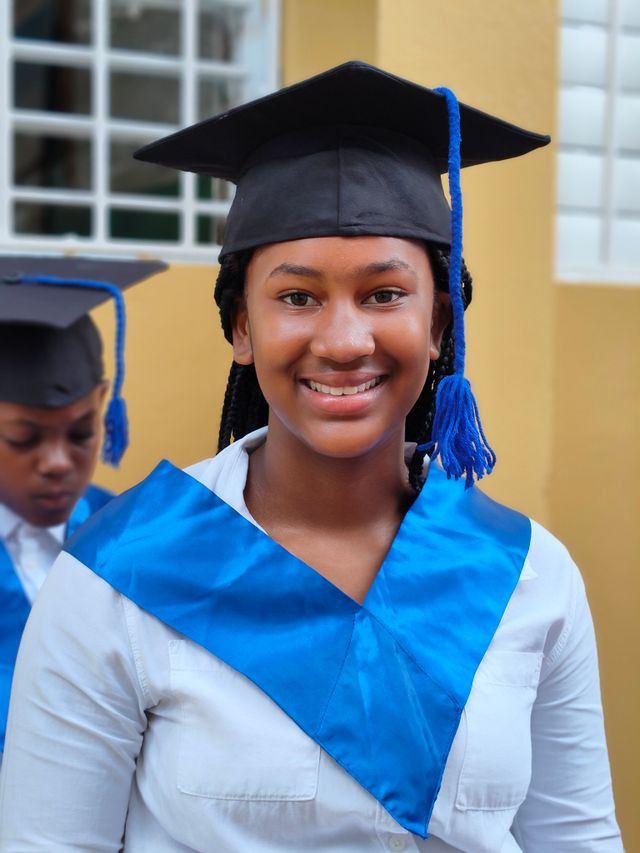
 Perbesar
Untuk mendapatkan ijazah, seseorang tidak hanya membayar biaya pendidikan. Ia juga menginvestasikan waktu yang seharusnya dapat digunakan untuk bekerja, menjalankan usaha, atau membangun sumber pendapatan. Selama bertahun-tahun, ia mengalokasikan sumber daya ekonomi dengan harapan bahwa pendidikan akan meningkatkan kemampuan, produktivitas, status profesional, dan peluang memperoleh pendapatan pada masa depan. Dalam ilmu ekonomi, investasi semacam ini dikenal sebagai pembentukan modal manusia. Berbeda dengan mesin yang digunakan untuk menghasilkan barang atau bangunan yang dapat disewakan, modal manusia bekerja melalui kemampuan seseorang untuk menghasilkan nilai ekonomi. Ijazah menjadi salah satu bukti formal dari proses pembentukan modal tersebut, meskipun tentu tidak sepenuhnya mencerminkan keterampilan dan produktivitas pemiliknya.
Persoalannya, sistem keuangan tidak memperlakukan semua bentuk modal dengan cara yang sama. Sebuah bangunan dapat digunakan sebagai agunan karena kreditur mempunyai mekanisme hukum untuk mengambil alih dan menjualnya ketika debitur gagal memenuhi kewajiban. Emas dapat digadaikan karena memiliki karakteristik yang relatif mudah dinilai, disimpan, dan dipindahtangankan. Sebaliknya, ijazah melekat pada identitas dan kualifikasi seseorang. Kreditur tidak dapat mengambil alih gelar sarjana, menjualnya kepada orang lain, lalu memperoleh kembali uang yang dipinjamkan. Karena itu, secara konvensional, ijazah tidak memiliki karakteristik yang membuatnya layak menjadi agunan langsung. Akan tetapi, ketidakmampuan untuk dijual atau digadaikan tidak serta-merta membuktikan bahwa ijazah tidak memiliki nilai ekonomi. Hal itu justru menunjukkan bahwa nilai ekonomi dan kemampuan untuk memperoleh likuiditas merupakan dua persoalan yang berbeda.
Gagasan mengenai nilai agunan ijazah perlu dimulai dari pembedaan tersebut. Yang hendak dipersoalkan bukan semata-mata apakah selembar dokumen dapat dijual ketika pemiliknya gagal membayar utang, melainkan apakah investasi pendidikan yang dibuktikan oleh dokumen itu dapat digunakan sebagai dasar untuk mengakses pembiayaan. Jika seseorang telah menginvestasikan sumber daya untuk memperoleh kompetensi yang dibutuhkan masyarakat, bukankah kapasitas produktifnya juga layak dipertimbangkan ketika ia mengajukan kredit? Mengapa penilaian kredit harus begitu bergantung pada kepemilikan tanah, bangunan, kendaraan, atau tabungan, sementara kemampuan menghasilkan pendapatan pada masa depan juga merupakan faktor ekonomi yang penting?
Pertanyaan ini menjadi semakin relevan bagi masyarakat yang tidak memiliki aset warisan. Seseorang dari keluarga sederhana mungkin berhasil menyelesaikan pendidikan tinggi melalui pengorbanan keluarga, beasiswa, atau pinjaman. Ia mempunyai pengetahuan dan kemampuan, tetapi tidak mempunyai rumah atau tanah untuk dijadikan jaminan. Ketika membutuhkan modal untuk memulai usaha, membiayai sertifikasi profesional, berpindah ke kota yang menawarkan pekerjaan, atau memenuhi kebutuhan selama mencari pekerjaan, ia dapat menghadapi keterbatasan akses pembiayaan. Sementara itu, orang lain yang memiliki properti dapat menggunakan kekayaan tersebut untuk memperoleh likuiditas, bahkan ketika nilai produktif asetnya tidak secara langsung mencerminkan kemampuan pribadinya menghasilkan pendapatan. Perbedaan ini memperlihatkan bahwa akses terhadap kredit tidak hanya dipengaruhi oleh kekayaan, tetapi juga oleh bentuk kekayaan yang diakui oleh sistem keuangan.
Menggagas nilai agunan ijazah berarti mempertanyakan kemungkinan memperluas pengakuan tersebut. Ijazah dapat berfungsi sebagai salah satu dasar penilaian pembiayaan, bukan sebagai benda yang harus diserahkan dan disita oleh kreditur. Nilainya dapat dipertimbangkan bersama bidang pendidikan, akreditasi lembaga, kompetensi yang dapat diverifikasi, pengalaman kerja, kebutuhan pasar tenaga kerja, serta prospek pendapatan pemiliknya. Dengan pendekatan ini, lembaga pembiayaan tidak memberikan pinjaman berdasarkan harga nominal ijazah, melainkan berdasarkan penilaian yang lebih luas terhadap modal manusia dan kemampuannya menghasilkan pendapatan. Ijazah menjadi pintu masuk untuk mengidentifikasi kapasitas produktif, bukan jaminan bahwa pendapatan tertentu pasti akan terwujud.
Tentu saja, pendekatan tersebut tidak bebas dari masalah. Biaya pendidikan yang besar tidak otomatis menghasilkan nilai ekonomi yang sama besarnya. Dua orang dengan gelar yang sama dapat memiliki pengalaman, keterampilan, produktivitas, dan peluang pendapatan yang sangat berbeda. Bahkan, lulusan dengan biaya pendidikan tinggi belum tentu memperoleh pendapatan yang lebih besar daripada seseorang yang mengembangkan keterampilannya melalui pengalaman kerja atau pendidikan nonformal. Jika setiap ijazah diberi nilai agunan berdasarkan biaya kuliah, sistem ini justru berisiko menciptakan penilaian yang keliru. Biaya yang telah dikeluarkan merupakan nilai historis, sedangkan kemampuan membayar utang bergantung pada kondisi ekonomi dan pendapatan yang dapat dihasilkan pada masa depan.
Karena itu, gagasan ini lebih masuk akal apabila dikembangkan sebagai sistem pembiayaan berbasis modal manusia. Lembaga keuangan dapat menilai kualifikasi dan kompetensi seseorang, kemudian menentukan pembiayaan berdasarkan kemampuan membayar, dengan mekanisme pembayaran yang mempertimbangkan risiko pendapatan. Dalam kondisi tertentu, pembayaran dapat disesuaikan dengan tingkat pendapatan atau dimulai setelah peminjam memperoleh penghasilan yang memadai. Namun, skema seperti ini harus disertai batas biaya pembiayaan, transparansi kontrak, perlindungan privasi, serta ketentuan yang mencegah seseorang terjebak dalam kewajiban jangka panjang yang tidak proporsional. Pendidikan tidak boleh menjadi alasan bagi lembaga keuangan untuk menguasai pendapatan seseorang tanpa batas yang wajar.
Di sinilah persoalan likuiditas menjadi penting. Nilai ekonomi pendidikan umumnya baru dapat direalisasikan melalui pekerjaan atau kegiatan produktif. Seseorang mengeluarkan uang hari ini, menginvestasikan waktu selama bertahun-tahun, lalu berharap memperoleh pendapatan pada masa depan. Akan tetapi, kebutuhan hidup tidak menunggu sampai investasi tersebut menghasilkan pendapatan. Sewa tempat tinggal, biaya transportasi, kebutuhan keluarga, dan kebutuhan untuk memulai pekerjaan tetap harus dipenuhi. Ketika sistem keuangan tidak menyediakan mekanisme yang memadai untuk menjembatani investasi pendidikan dengan kebutuhan likuiditas, seseorang dapat memiliki modal manusia tanpa memiliki uang untuk menggunakannya secara produktif. Ia memiliki kemampuan, tetapi tidak memiliki sumber daya untuk mengaktifkan kemampuan tersebut.
Jika dirancang dengan baik, pembiayaan berbasis modal manusia berpotensi membantu mengatasi kesenjangan ini. Lulusan yang memiliki prospek pendapatan dapat memperoleh akses terhadap dana tanpa harus mempunyai properti sebagai jaminan. Pekerja profesional dapat menggunakan pembiayaan untuk meningkatkan keterampilan, sedangkan calon pengusaha dapat memperoleh kesempatan membangun usaha berdasarkan kapasitas dan rencana produktifnya. Namun, pembiayaan semacam ini bukan berarti semua orang yang memiliki ijazah berhak memperoleh kredit, ataupun bahwa ijazah harus diberi harga tetap. Risiko pendapatan, kegagalan usaha, perubahan kebutuhan pasar, dan kemampuan membayar tetap harus diperhitungkan. Tujuannya bukan menghapus penilaian risiko, melainkan memperluas bentuk kekayaan dan kapasitas ekonomi yang dapat dipertimbangkan dalam penilaian tersebut.
Pada akhirnya, gagasan nilai agunan ijazah membawa kita pada pertanyaan yang lebih besar mengenai cara sistem ekonomi mengakui kekayaan. Selama ini, aset yang mudah dipindahtangankan dan direalisasikan cenderung memperoleh posisi istimewa dalam mekanisme kredit. Sementara itu, investasi pada manusia sering kali baru diakui ketika seseorang telah mendapatkan pekerjaan dan menghasilkan pendapatan. Padahal, kemampuan produktif tersebut dibangun melalui pengorbanan ekonomi yang nyata. Mengakui modal manusia sebagai dasar pembiayaan bukan berarti menyamakan manusia dengan komoditas, melainkan mencari cara agar investasi pendidikan dapat memperoleh dukungan keuangan yang lebih sesuai dengan manfaat ekonominya.
Ijazah mungkin tidak dapat digadaikan seperti emas, tetapi hal itu tidak harus menutup kemungkinan bagi pemiliknya untuk memperoleh likuiditas berdasarkan kompetensi dan prospek pendapatannya. Tantangannya adalah merancang mekanisme yang mampu menghubungkan modal manusia dengan pembiayaan tanpa menjadikan pendidikan sebagai objek spekulasi atau sumber utang yang menjerat. Sebab, persoalan yang sebenarnya bukan sekadar berapa harga selembar ijazah, melainkan mengapa seseorang dapat menghabiskan bertahun-tahun membangun kemampuan produktif, tetapi tetap tidak memiliki akses terhadap uang ketika ia membutuhkannya untuk memanfaatkan kemampuan tersebut. Jika sistem keuangan dapat menciptakan likuiditas berdasarkan klaim atas aset dan pendapatan masa depan, sudah saatnya kita mempertimbangkan bagaimana investasi manusia dapat memperoleh tempat yang lebih adil dalam sistem pembiayaan.
Penulis adalah praktisi berpengalaman dalam pengelolaan dana abadi (endowment fund), dana pensiun, dana sosial , asuransi sosial, serta peneliti bidang pembangunan berkelanjutan sejak 2004. Untuk pembelajaran lebih lanjut bisa mengunjungi website grl-capital.com.
Disclaimer: Setiap keputusan investasi adalah tanggung jawab pribadi Anda. Pelajari dan analisis sebelum membuat keputusan