
Strategi Kredit Bank: Sektor Prioritas, Waspada, dan Risiko yang Perlu Dihindari
Mahasiswa Universitas Pamulang Manajemen S1
·waktu baca 3 menit


Tulisan dari rifqifadillah1321 tidak mewakili pandangan dari redaksi kumparan
 Perbesar
Pentingnya Kehati-hatian dalam Menyalurkan Kredit
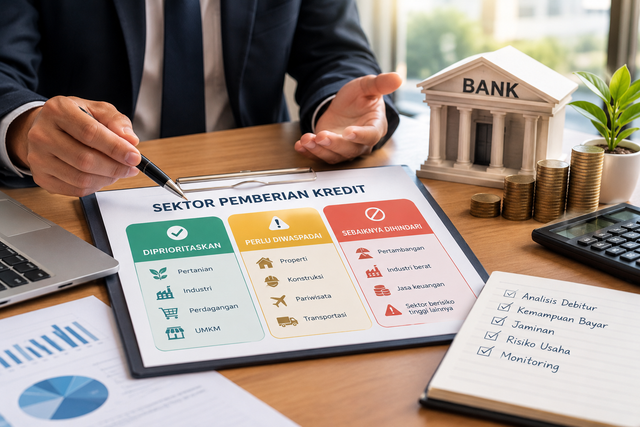
Memberikan kredit ke masyarakat bukan berarti hanya membiarkan orang meminjam dan langsung memberikan uang saja. Bank harus berpikir panjang sebelum mengeluarkan dana. Salah memilih peminjam atau bidang usaha bisa menyebabkan kredit yang awalnya terlihat baik justru menjadi kredit yang mengalami masalah. Oleh karena itu, bank harus memutuskan sektor mana yang sebaiknya diberi perhatian lebih, sektor mana yang perlu diawasi dengan lebih teliti, dan sektor mana yang sebaiknya tidak dijangkau.
Sektor yang Diprioritaskan
Sektor yang lebih dulu diperhatikan biasanya adalah sektor yang memiliki peluang usaha yang baik, kegiatan ekonominya terang-terangan, serta mampu menghasilkan pendapatan untuk mengembalikan pinjaman. Dengan memilih sektor yang memiliki kemungkinan dan risiko yang bisa dikelola, bank bisa memiliki kesempatan yang lebih besar untuk menjaga kualitas kreditnya.
Sektor yang Perlu Diwaspadai
Sebaliknya, ada beberapa sektor yang perlu mendapat perhatian lebih sebelum diberikan pinjaman. Tidak berarti sektor itu tidak bisa mendapatkan kredit, tetapi bank harus melakukan analisis yang lebih dalam. Kondisi usaha, kemampuan membayar, risiko bisnis, dan jaminan adalah beberapa hal yang harus diperhatikan. Jadi, kalau usaha itu tampak ramai tapi kondisi keuangannya tidak baik, bank pasti tidak bisa langsung bilang, “Wah, ini pasti aman!”
Sektor yang Sebaiknya Dihindari
Ada juga bidang yang sebaiknya tidak dipilih jika risikonya terlalu besar atau tidak cocok dengan aturan serta kemampuan bank dalam mengelola risiko tersebut. Menghindari sektor tertentu tidak berarti sektor itu pasti jelek, tetapi itu cara berhati-hati agar bank tidak terlibat dalam risiko yang terlalu berat untuk dikendalikan.
Prinsip Kehati-hatian dalam Analisis Kredit
Dalam memilih sektor yang akan diberi kredit, prinsip berhati-hati sangatlah penting. Bank harus memastikan bahwa orang yang ingin mengajukan pinjaman benar-benar memiliki kemampuan untuk memenuhi tanggung jawabnya. Sebelum memberikan kredit, perlu dilakukan pengecekan terhadap kemampuan pembayaran, situasi usaha, jaminan yang disediakan, serta risiko yang mungkin terjadi.
Pengawasan Kredit Setelah Pencairan
Bank juga perlu mengawasi kredit setelah pemberian pinjaman. Jangan sampai setelah uang diterima, bank langsung tidak peduli lagi. Kredit tetap perlu diperiksa secara rutin agar dapat mengetahui apakah usaha peminjam berjalan lancar dan apakah pembayaran dilakukan sesuai dengan peraturan yang berlaku. Jika ada masalah, bank bisa melakukan langkah yang dibutuhkan.
Keseimbangan antara Keuntungan dan Risiko
Akhirnya, memberikan kredit perlu mencari untung sekaligus mengelola risiko dengan baik. Bank memang harus memberikan kredit agar bisa membantu berbagai kegiatan ekonomi, tapi tetap saja perlu waspada dalam memilih sektor yang akan dibiayai. Prinsipnya mudah: jangan hanya bertanya "berapa besar keuntungannya?", tetapi juga "seberapa besar risikonya?"
mungkin terjadi?”. Dengan begitu, kredit bisa memberi manfaat bagi pihak yang meminjam sekaligus tetap menjaga kesehatan dan keberlangsungan bank.