
Strategi Kredit Bank: Sektor Prioritas, Waspada, dan Risiko yang Perlu Dihindari
Mahasiswa Universitas Pamulang Manajemen S1
·waktu baca 2 menit


Tulisan dari rifqifadillah1321 tidak mewakili pandangan dari redaksi kumparan
 Perbesar
Kemarin saya ngobrol dengan seorang teman yang bekerja di bagian kredit sebuah bank. Dia bilang, pekerjaan paling berat bukan menyetujui pinjaman, tapi menolak permohonan dari orang yang terlihat meyakinkan. “Orangnya baik, usahanya ramai, tapi angkanya nggak masuk,” katanya sambil geleng-geleng kepala.
Dari situ saya jadi berpikir: memberi kredit itu ternyata bukan sekadar urusan “ada yang butuh uang, lalu dikasih”. Uang yang disalurkan bank itu bukan milik bank sendiri. Itu titipan masyarakat. Salah pilih peminjam atau salah pilih bidang usaha, dampaknya bisa panjang, dari kredit yang awalnya kelihatan sehat sampai berubah jadi masalah.
Yang pertama dilirik: usaha yang jelas jalannya
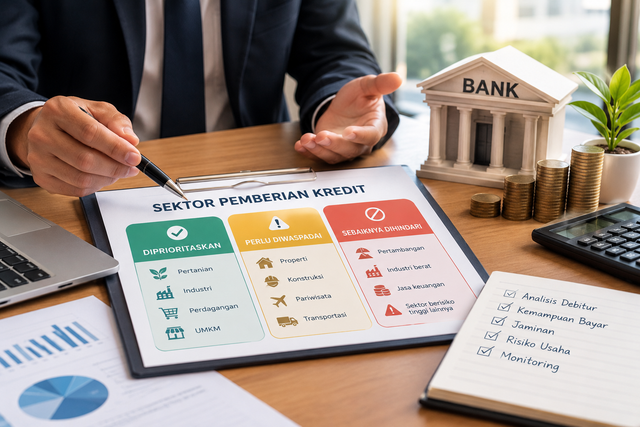
Menurut saya, bank wajar kalau lebih dulu melirik sektor yang kegiatannya terang dan jelas dari mana uangnya datang. Usaha yang punya pemasukan rutin dan risikonya masih bisa dihitung tentu lebih enak dibiayai. Bukan berarti tanpa risiko, tapi setidaknya masih bisa dikelola.
Yang boleh, tapi jangan asal
Ada juga sektor yang bikin bank harus lebih “melek”. Bukan dilarang, hanya perlu ekstra teliti. Dan di sinilah jebakannya: usaha yang tampak ramai belum tentu sehat. Warung penuh pembeli pun bisa saja keuangannya berantakan. Kalau bank langsung bilang, “Wah, ini pasti aman!” hanya karena ramai, itu namanya terlalu percaya pada penampilan. Kemampuan bayar, kondisi usaha, risiko bisnis, sampai jaminan tetap harus dilihat dengan tenang.
Yang lebih baik dilewati
Soal sektor yang sebaiknya dihindari, saya rasa ini bukan berarti sektornya jelek. Kadang risikonya memang terlalu berat untuk dikendalikan, atau tidak cocok dengan aturan dan kemampuan bank. Mundur di titik itu bukan pengecut, justru tanda bank tahu batas dirinya.
Setelah uang cair, urusan belum selesai
Satu hal yang menurut saya sering dilupakan: pengawasan setelah pencairan. Jangan sampai begitu uang diterima, bank langsung lepas tangan. Usaha peminjam perlu dipantau, pembayarannya dicek, dan kalau mulai ada tanda-tanda masalah, langkah cepat bisa diambil sebelum semuanya terlambat.
Untung boleh dikejar, tapi risiko jangan ditinggal
Pada akhirnya, bank memang harus menyalurkan kredit. Itu cara bank ikut menggerakkan ekonomi. Tapi saya merasa pertanyaan yang dipakai jangan cuma “berapa besar untungnya?”, melainkan juga “seberapa besar risikonya kalau terjadi masalah?”. Kalau dua pertanyaan itu dijawab bersama-sama, kredit bisa menolong peminjam sekaligus menjaga bank tetap sehat dan bertahan lama.