
Anggaran Parsial: Cara Sederhana Mengatur Keuangan Usaha Mie Ayam
Mahasiswa Prodi Manajemen Universitas Pamulang
·waktu baca 5 menit


Tulisan dari Riris Tirani tidak mewakili pandangan dari redaksi kumparan
Menjalankan usaha mie ayam ternyata bukan hanya soal membuat makanan yang enak dan disukai pelanggan. Di balik semangkuk mie ayam, ada berbagai kebutuhan yang perlu diperhitungkan, mulai dari bahan baku, biaya operasional, harga jual, hingga pemasukan dan keuntungan. Dalam kondisi seperti ini, anggaran parsial dapat menjadi cara sederhana bagi pelaku UMKM untuk memperkirakan kebutuhan usaha.
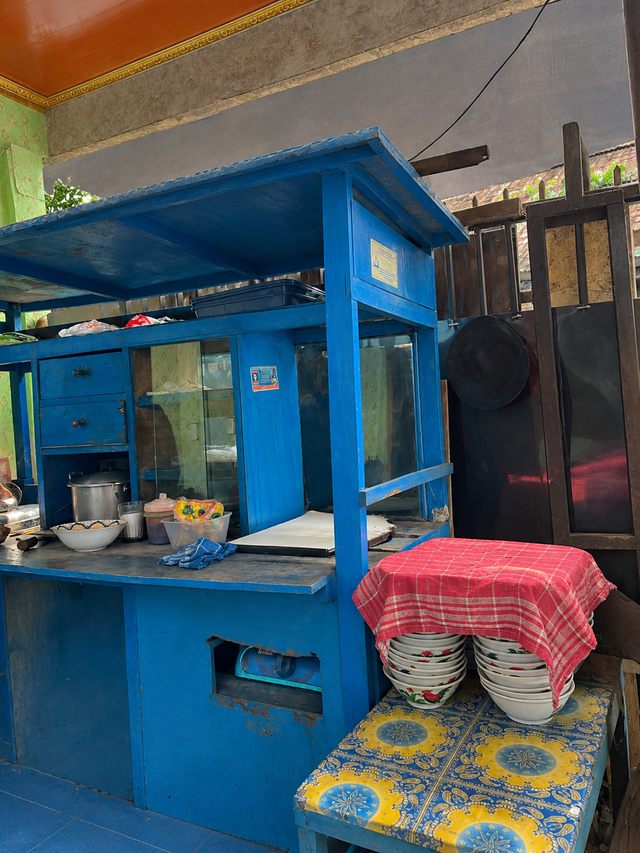
Hal tersebut saya temukan ketika berbincang dengan Alfiansyah, seorang pelaku UMKM yang menjalankan usaha mie ayam. Dari obrolan kami, saya melihat bahwa mengatur keuangan usaha sebenarnya tidak harus selalu dilakukan dengan cara yang rumit. Perkiraan sederhana yang dibuat berdasarkan pengalaman sehari-hari ternyata sudah menjadi bagian dari cara Alfiansyah menjalankan usahanya.
 Perbesar
Anggaran Parsial Membantu Memperkirakan Kebutuhan Usaha
Sebelum mulai berjualan, Alfiansyah biasanya membuat perkiraan mengenai uang yang akan digunakan untuk kebutuhan usaha. Meskipun masih sederhana, ia tetap menghitung kebutuhan pembelian bahan baku seperti mie, ayam, sayuran, bumbu-bumbu, dan kebutuhan lainnya.
Bagi Alfiansyah, anggaran parsial tersebut membantu memberikan gambaran mengenai berapa banyak uang yang perlu disiapkan sebelum usaha berjalan.
“Biasanya saya suka membuat perkiraan. Walaupun masih sederhana, sebelum mulai penjualan saya selalu menghitung kira-kira uang yang dibutuhkan untuk pembelian bahan baku,” jelas Alfiansyah.
Bahan yang digunakan juga cukup beragam. Selain mie dan ayam, ada sawi, daun bawang, bumbu, kecap, saus, dan minyak. Kebutuhan usaha tidak berhenti pada bahan makanan. Ada pula gas, kemasan, serta sendok untuk pesanan yang dibawa pulang.
Dari sini terlihat bahwa pengelolaan keuangan UMKM bisa dimulai dari memperkirakan kebutuhan yang paling dekat dengan kegiatan usaha sehari-hari.
Melihat Penjualan Sebelum Membeli Bahan Baku
Untuk menentukan jumlah bahan yang harus dibeli, Alfiansyah tidak sekadar memperkirakan tanpa dasar. Ia melihat penjualan sebelumnya.
Jika biasanya dalam sehari dapat terjual sekitar 30 sampai 40 porsi, jumlah pembelian bahan akan disesuaikan dengan kebutuhan tersebut. Ketika kondisi sedang ramai, pembelian bahan juga akan ditambah.
Cara tersebut menjadi bagian dari penerapan anggaran parsial yang dilakukan berdasarkan pengalaman. Jumlah penjualan menjadi pertimbangan untuk menentukan kebutuhan bahan sehingga pembelian dapat disesuaikan dengan kondisi usaha.
Menurut saya, cara seperti ini cukup mudah diterapkan oleh pelaku UMKM. Tidak harus langsung menggunakan pencatatan yang rumit. Dengan mengetahui pola penjualan sebelumnya, pemilik usaha sudah memiliki dasar untuk memperkirakan kebutuhan bahan.
Biaya Operasional Tetap Perlu Diperhitungkan
Selain bahan baku, biaya operasional juga menjadi bagian yang tidak bisa dilepaskan dari usaha mie ayam. Alfiansyah mengatakan bahwa pencatatan biaya operasional seperti gas dan kemasan memang belum dilakukan secara tertulis dengan sangat detail.
Namun, ia tetap memperkirakan pengeluaran tersebut karena sudah memiliki gambaran mengenai beberapa biaya yang biasanya dikeluarkan dalam satu minggu.
Hal sederhana ini menunjukkan bahwa dalam pengelolaan keuangan UMKM, biaya yang terlihat kecil sekalipun tetap perlu diperhatikan. Jika dikumpulkan, biaya seperti gas dan kemasan tetap menjadi bagian dari pengeluaran usaha.
Menentukan Harga Jual dari Biaya dan Keuntungan
Berbicara mengenai biaya tentu tidak bisa dipisahkan dari harga jual. Alfiansyah menentukan harga satu porsi mie ayam dengan melihat biaya bahan yang digunakan.
Setelah itu, ia menambahkan biaya lain seperti gas dan kemasan. Dari perhitungan tersebut, ia menentukan harga yang masih dapat memberikan keuntungan, tetapi tetap sesuai dengan harga yang dapat diterima pelanggan.
Menurut saya, cara tersebut menunjukkan bahwa menentukan harga jual tidak cukup hanya dengan melihat harga bahan baku. Ada biaya lain yang perlu diperhitungkan agar usaha tetap mendapatkan keuntungan.
Ketika Harga Bahan Baku Naik
Harga bahan baku yang mengalami kenaikan juga dapat memengaruhi anggaran usaha. Alfiansyah mengatakan bahwa ketika harga bahan naik, ia harus menghitung kembali pengeluarannya.
Ia terlebih dahulu melihat apakah kenaikan tersebut besar atau kecil. Jika kenaikan masih dapat ditutupi, harga jual akan tetap dipertahankan. Namun, jika kenaikannya terlalu besar, harga jual perlu dipertimbangkan kembali.
Dalam situasi seperti ini, anggaran parsial menjadi sesuatu yang sifatnya fleksibel. Perkiraan biaya yang dibuat perlu disesuaikan ketika kondisi usaha berubah.
Target Penjualan 30 Porsi Sehari
Selain memperkirakan pengeluaran, Alfiansyah juga memiliki target penjualan. Salah satu targetnya adalah minimal 30 porsi mie ayam terjual dalam sehari.
Dari target tersebut, ia dapat memperkirakan pemasukan sekaligus menyesuaikan kebutuhan bahan baku.
Menurut saya, target sederhana seperti ini dapat membantu pelaku UMKM melihat hubungan antara jumlah produk yang terjual, pemasukan, dan kebutuhan usaha. Dengan begitu, perkiraan anggaran tidak hanya berbicara tentang pengeluaran, tetapi juga berkaitan dengan target penjualan.
Uang Usaha dan Uang Pribadi Dipisahkan
Hal lain yang menarik dari cerita Alfiansyah adalah upayanya memisahkan uang usaha dengan kebutuhan pribadi.
Uang hasil penjualan biasanya diputar kembali untuk membeli bahan baku dan memenuhi kebutuhan usaha. Jika sudah ada keuntungan, sebagian uang tersebut baru digunakan untuk kebutuhan pribadi.
Kebiasaan memisahkan uang usaha dan uang pribadi menurut saya merupakan langkah penting dalam pengelolaan keuangan UMKM. Dengan begitu, uang yang digunakan untuk menjalankan usaha tidak langsung tercampur dengan kebutuhan pribadi.
Dari Perkiraan Menuju Pencatatan yang Lebih Teratur
Saat ini, Alfiansyah masih banyak mengandalkan perkiraan dan pengalaman dalam mengelola anggaran usahanya. Namun, ia memiliki keinginan untuk membuat catatan anggaran yang lebih teratur.
“Ya, saya ingin sih Mbak, lebih teratur ya dalam catatan anggaran usaha saya. Karena berdasarkan perkiraan dan pengalaman saya, kalau memang ada catatan itu ya menurut saya lebih rapi Mbak,” ungkapnya.
Ia merasa pencatatan yang lebih teratur akan membuatnya lebih mudah mengetahui pengeluaran, pemasukan, dan keuntungan usaha secara detail sehingga dapat memudahkan dalam menjalankan usaha.
Bagi saya, cerita Alfiansyah menunjukkan bahwa anggaran parsial sebenarnya tidak jauh dari aktivitas usaha sehari-hari. Menghitung kebutuhan bahan baku, memperkirakan biaya gas dan kemasan, menentukan harga jual, menetapkan target penjualan, hingga memperhatikan keuntungan merupakan bagian dari upaya mengatur keuangan usaha.
Penerapan anggaran parsial juga tidak harus dimulai dengan sesuatu yang rumit. Pelaku UMKM dapat memulainya dari bagian yang paling sederhana dan paling sering dilakukan, seperti mencatat pengeluaran bahan baku dan biaya operasional serta memperkirakan pemasukan berdasarkan target penjualan.
Pada akhirnya, dari usaha mie ayam milik Alfiansyah, saya belajar bahwa mengelola usaha bukan hanya tentang bagaimana membuat produk yang disukai pelanggan. Ada juga pekerjaan di baliknya yang tidak kalah penting, yaitu memastikan uang usaha digunakan dengan tepat.
Mungkin saat ini pencatatan Alfiansyah masih sederhana. Namun, keinginannya untuk membuat catatan yang lebih teratur menjadi langkah yang baik untuk mendukung pengelolaan keuangan UMKM agar lebih mudah dipantau.