
Crowdfunding Syariah: Penyelamat Modal UMKM atau Cuma Gaya-gayaan Saja?
mahasiswa ekonomi syariah di Universitas Pamulang
·waktu baca 2 menit


Tulisan dari Riski Nasution tidak mewakili pandangan dari redaksi kumparan
 Perbesar
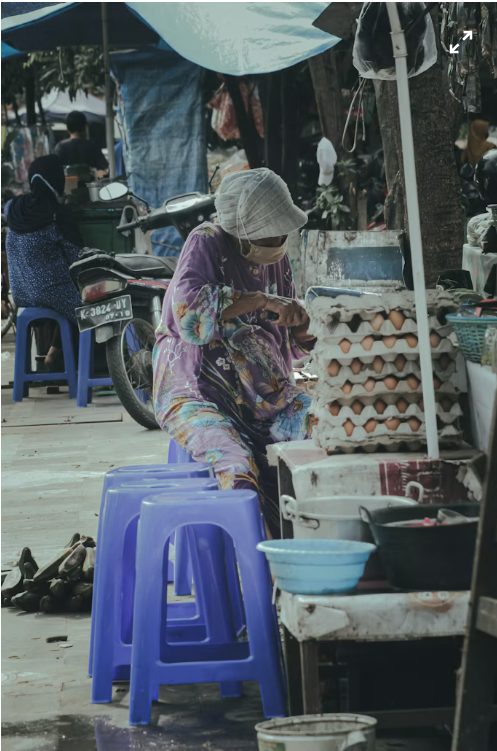
Kesulitan paling klasik yang selalu dikeluhkan oleh pelaku usaha mikro, kecil, dan menengah (UMKM) di negeri ini tidak pernah berubah dari tahun ke tahun: akses permodalan. Mau pinjam ke bank konvensional, jalurnya berbelit-belit dengan syarat agunan yang mencekik, plus bayangan bunga berbunga yang siap menghancurkan usaha jika di tengah jalan sepi pembeli. Lari ke pinjaman online (pinjol) ilegal? Yang ada malah masuk kandang macan, gali lubang tutup lubang hingga stres berkepanjangan.
Di tengah kebuntuan itu, hadirlah solusi modern bernama Equity Crowdfunding (ECF) atau urun dana, yang belakangan mulai diracik dengan skema syariah.
Konsep dasarnya terdengar sangat ideal dan menenangkan hati. Alih-alih berutang dengan skema bunga yang diharamkan, pemilik bisnis kecil bisa menggalang modal dari banyak investor publik dengan menggunakan akad-akad muamalah yang bersih, seperti Mudharabah (bagi hasil) atau Musyrakah (penyertaan modal). Tidak ada beban cicilan pokok dan bunga bulanan yang wajib dibayar mati-matian meskipun omzet sedang anjlok. Untung dibagi bersama, rugi ditanggung proporsional.
Namun, kalau kita mau berhenti sejenak dan melihat realita di lapangan, apakah instrumen canggih ini benar-benar menjadi penyelamat bagi tukang bakso keliling, perajin lokal, atau pedagang warung di kampung-kampung?
Jawabannya jujur saja: belum tentu.
Pada praktiknya, platform equity crowdfunding berlabel syariah yang ada saat ini sering kali lebih sibuk menyasar bisnis-bisnis skala menengah ke atas—seperti kafe waralaba modern, pabrik rintisan berteknologi tinggi, atau brand fesyen yang sudah punya nama besar di kota metropolitan. Sementara itu, pelaku UMKM ultra-mikro di akar rumput yang benar-benar sekarat karena butuh tambahan modal lima atau sepuluh juta rupiah, jangankan mendaftar ke platform crowdfunding, paham cara menyusun proposal bisnis digitalnya saja tidak.
Di sinilah sering terjadinya distorsi. Atribut "syariah" dan "inklusif" kadang hanya berhenti sebagai jargon pemasaran digital yang cantik di brosur aplikasi, sementara jurang pemisah antara pemilik modal besar dan pedagang kecil di bawah tetap saja menganga lebar.
Ekonomi Islam tidak dirurunkan sekadar untuk memindahkan tradisi permodalan gaya lama ke dalam aplikasi gawai (smartphone) dengan mengganti istilah bunga menjadi bagi hasil. Esensi sejati dari urun dana syariah harusnya mampu menjangkau mereka yang paling terpinggirkan oleh sistem perbankan konvensional.
Kalau crowdfunding syariah benar-benar ingin menjadi pahlawan bagi ekonomi umat, platform pengelolanya harus turun ke bawah, membimbing pelaku usaha kecil secara riil, dan menyederhanakan birokrasi aksesnya. Jangan sampai instrumen pembiayaan yang suci ini pada akhirnya cuma jadi arena investasi baru bagi orang-orang berkantong tebal, sementara rakyat kecil tetap gigit jari di pinggiran jalan.