
Risiko Pembiayaan UMKM: Cara Bank Syariah Jaga Modal Tetap Aman
mahasiswa ekonomi syariah di Universitas Pamulang
·waktu baca 3 menit


Tulisan dari riski nasution tidak mewakili pandangan dari redaksi kumparan
 Perbesar
Membantu pertumbuhan usaha mikro atau UMKM di Indonesia memang jadi misi besar yang sering digaungkan oleh industri perbankan, tak terkecuali bank syariah. Lewat sistem bagi hasil seperti akad Mudharabah, bank syariah biasanya memberikan kucuran modal penuh agar roda bisnis para pelaku usaha bisa berputar lebih cepat.
Namun, di balik semangat kemitraan tersebut, realitas di lapangan tidak selalu berjalan mulus. Menyalurkan dana ke sektor usaha kecil sejujurnya menyimpan risiko gagal bayar yang cukup menantang bagi pihak perbankan.
Banyak pelaku usaha mikro yang bisnisnya masih dikelola secara kekeluargaan, belum memiliki catatan keuangan yang rapi, hingga sangat rentan goyah saat kondisi pasar sedang sepi. Untuk melihat bagaimana cara bank syariah mengelola risiko ini secara nyata, mari kita ambil satu contoh skenario yang jamak terjadi di dunia nyata.
Ketika Roda Bisnis Nasabah Mendadak Goyah
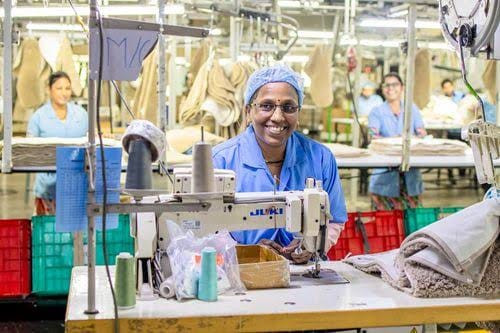
Bayangkan ada sebuah bank syariah yang mendanai proyek konveksi pakaian milik seorang pelaku usaha lokal sebesar Rp200 juta. Harapannya, modal ini bisa dipakai untuk memproduksi pakaian dalam jumlah besar menyambut musim belanja.
Sialnya, di tengah jalan terjadi kendala pasokan bahan kain dari distributor terhambat dan tren pasar mendadak berubah haluan. Alhasil, omzet konveksi tersebut merosot tajam.
Dampaknya langsung terasa ke bank. Nasabah tidak bisa menyetor bagi hasil sesuai rencana awal, dan modal pokok yang dipinjamkan pun terancam macet atau masuk kategori kurang lancar.
Jika ditelisik lebih dalam, kendala seperti ini biasanya bersumber dari dua arah. Pertama adalah faktor eksternal berupa perubahan pasar yang mendadak.
Kedua adalah faktor internal, di mana tim analis bank mungkin kurang mendalam saat memetakan risiko ketergantungan bahan baku si nasabah di awal perjanjian.
Uniknya, sistem keuangan Islam punya aturan main yang tegas soal ini. Di dalam aturan akad Mudharabah, jika bisnis mengalami kerugian murni karena risiko pasar—bukan karena nasabah malas atau curang—maka kerugian finansial tersebut wajib ditanggung oleh pihak bank selaku pemilik dana. Bank tidak boleh langsung menyita aset rumah atau toko nasabah secara sepihak.
Solusi Cerdas Menyelamatkan Dana Bank
Tentu saja bank syariah tidak tinggal diam membiarkan modalnya lenyap begitu saja. Berdasarkan aturan dari Otoritas Jasa Keuangan (OJK), ada tiga langkah penyelamatan yang biasanya langsung diterapkan:
Pemberian Kelonggaran Waktu (Rescheduling): Bank akan memperpanjang masa pengembalian modal pokok tanpa membebani nasabah dengan denda atau bunga tambahan yang mengarah pada riba. Ini memberikan ruang bernapas bagi kas usaha nasabah.
Modifikasi Perjanjian (Konversi Akad): Jika sisa modal ternyata dipakai untuk membeli aset fisik seperti mesin jahit baru, bank bisa mengubah perjanjiannya menjadi akad Murabahah atau jual-beli dengan margin keuntungan tetap agar skema cicilannya lebih pasti.
Pendampingan Usaha di Lapangan: Pihak bank akan menerjunkan tim untuk membantu nasabah mencari solusi alternatif, misalnya mencarikan pemasok kain lokal yang lebih murah dan stabil agar konveksi bisa kembali berproduksi.
Esensi Kemitraan yang Sesungguhnya
Dari studi kasus ini, kita bisa belajar bahwa manajemen risiko di perbankan syariah bukan soal seberapa galak bank menagih atau menyita jaminan saat nasabah kolaps.
Kekuatan utamanya justru terletak pada ketelitian analisis usaha sebelum modal diturunkan, serta hadirnya solusi kemitraan yang adil dan humanis saat bisnis nasabah sedang dilanda krisis.