
Kredit Tumbuh, Bagaimana dengan Dunia Usaha?


Tulisan dari Riza Abditya Wijaya tidak mewakili pandangan dari redaksi kumparan
Sebuah usaha tidak selalu gagal karena produknya tidak laku atau tidak memiliki pasar. Terkadang, usaha justru sulit berkembang karena tidak memiliki cukup modal untuk memenuhi permintaan. Pesanan datang, peluang terbuka, tetapi kapasitas produksi terbatas. Dalam situasi seperti ini, akses pembiayaan menjadi pembeda antara usaha yang sekadar bertahan dan usaha yang mampu berkembang.
 Perbesar
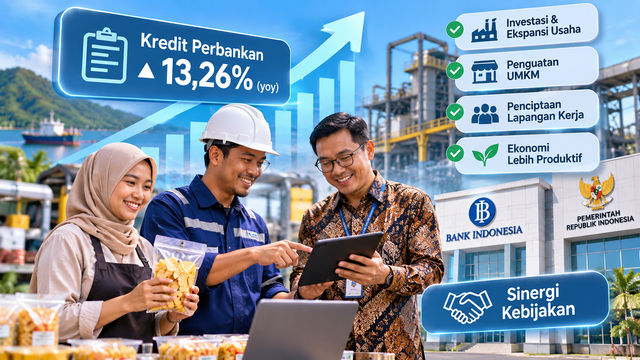
Persoalan tersebut menjadi relevan ketika melihat perkembangan kredit perbankan Indonesia. Berdasarkan siaran pers Komite Stabilitas Sistem Keuangan (KSSK) pada 3 November 2026, kredit perbankan pada September 2026 tumbuh 13,26% secara tahunan (yoy), mencapai Rp9.245,1 triliun. Pertumbuhan ini terutama ditopang kredit investasi yang meningkat 23,20% dan kredit korporasi sebesar 21,31%.
Angka tersebut memberikan sinyal positif bagi perekonomian. Di tengah ketidakpastian global, pertumbuhan kredit menunjukkan bahwa fungsi intermediasi perbankan tetap berjalan dan aktivitas pembiayaan masih memiliki momentum. Namun, ada pertanyaan lanjutan yang tidak kalah penting: sejauh mana pertumbuhan kredit tersebut mampu menggerakkan dunia usaha?
Dari Angka Kredit Menuju Aktivitas Produktif
Pertumbuhan kredit merupakan salah satu indikator penting dalam membaca perkembangan sektor keuangan. Namun, dampak sesungguhnya baru terlihat ketika pembiayaan tersebut digunakan untuk memperluas kapasitas usaha, meningkatkan produksi, membuka lapangan kerja, dan menciptakan nilai tambah.
Kredit investasi, misalnya, dapat membantu perusahaan membangun fasilitas produksi, membeli mesin, atau memperluas kegiatan usaha. Sementara itu, kredit modal kerja memungkinkan pelaku usaha menjaga kelancaran operasional, memenuhi kebutuhan bahan baku, dan membayar tenaga kerja.
Keduanya memiliki peran yang saling melengkapi. Investasi membangun kapasitas jangka panjang, sedangkan modal kerja memastikan kegiatan usaha tetap berjalan. Karena itu, pertumbuhan kredit perlu diikuti dengan distribusi pembiayaan yang semakin luas dan sesuai dengan kebutuhan sektor ekonomi.
Dalam konteks ini, kebijakan Bank Indonesia patut mendapat perhatian. Melalui bauran kebijakan yang mengedepankan stabilitas moneter sekaligus mendorong pertumbuhan melalui kebijakan makroprudensial dan sistem pembayaran, BI berupaya menciptakan kondisi yang mendukung aktivitas ekonomi.
Salah satu instrumennya adalah Kebijakan Insentif Likuiditas Makroprudensial (KLM). Hingga minggu pertama Oktober 2026, insentif KLM yang diperoleh perbankan tercatat sebesar Rp458,5 triliun. Dari jumlah tersebut, Rp336,4 triliun dialokasikan melalui jalur pembiayaan atau financing channel.
Insentif tersebut diarahkan ke sektor-sektor prioritas, termasuk pertanian, industri dan hilirisasi, ekonomi kreatif, konstruksi, perumahan, UMKM, koperasi, serta sektor inklusif dan berkelanjutan. Kebijakan ini menunjukkan bahwa instrumen makroprudensial dapat digunakan untuk memperkuat penyaluran pembiayaan ke sektor yang memiliki kontribusi terhadap pertumbuhan ekonomi dan penciptaan lapangan kerja.
UMKM Harus Menjadi Bagian dari Pertumbuhan
Meski pertumbuhan kredit investasi dan korporasi menunjukkan perkembangan positif, perhatian terhadap UMKM tetap perlu diperkuat. Sebab, tidak semua pelaku usaha memiliki kapasitas dan persyaratan yang sama untuk mengakses pembiayaan perbankan.
Bagi sebagian UMKM, persoalannya bukan semata-mata ketersediaan kredit. Legalitas usaha, pencatatan keuangan, kualitas produk, kapasitas produksi, hingga kepastian pasar sering kali menjadi tantangan sebelum mereka dinilai layak menerima pembiayaan.
Karena itu, memperluas akses kredit harus berjalan beriringan dengan penguatan kapasitas usaha. Pemerintah daerah, perbankan, Bank Indonesia, dan lembaga pendamping perlu membangun ekosistem yang menghubungkan pelaku usaha dengan pasar dan sumber pembiayaan.
Langkah Bank Indonesia dalam memperkuat Rasio Pembiayaan Inklusif Makroprudensial (RPIM), termasuk memperluas mekanisme kerja sama penyaluran kredit UMKM ant bank, menjadi salah satu bagian dari upaya memperkuat akses tersebut. Di sisi lain, pemerintah juga memiliki peran melalui program pemberdayaan UMKM, peningkatan kualitas sumber daya manusia, serta dukungan terhadap pengembangan industri dan investasi.
Dengan pendekatan ini, pembiayaan tidak berhenti pada pencairan dana, tetapi menjadi bagian dari proses peningkatan kemampuan usaha.
Sinergi untuk Menggerakkan Ekonomi
Pertumbuhan dunia usaha juga membutuhkan kepastian dan lingkungan bisnis yang kondusif. Di sinilah sinergi kebijakan pemerintah dan Bank Indonesia menjadi penting.
Pemerintah melalui kebijakan fiskal, pembangunan infrastruktur, hilirisasi, serta berbagai stimulus berperan memperluas aktivitas ekonomi dan menciptakan peluang investasi. Sementara itu, Bank Indonesia menjaga stabilitas moneter, memperkuat likuiditas, mendorong pembiayaan produktif, dan memperluas digitalisasi sistem pembayaran.
Kebijakan tersebut saling melengkapi. Stabilitas memberikan kepastian bagi pelaku usaha, sedangkan dukungan pembiayaan membantu mereka memanfaatkan peluang yang tersedia.
Ke depan, tantangannya adalah memastikan semakin banyak pelaku usaha dapat menjadi bagian dari momentum pertumbuhan tersebut. Pembiayaan perlu menjangkau sektor produktif, termasuk usaha lokal yang memiliki potensi berkembang dan terhubung dengan rantai pasok industri yang lebih besar.
Pada akhirnya, pertumbuhan kredit sebesar 13,26% merupakan capaian penting bagi industri perbankan. Namun, keberhasilan yang lebih besar adalah ketika pertumbuhan tersebut tercermin dalam semakin banyak usaha yang berkembang, kapasitas produksi yang meningkat, investasi yang terealisasi, dan lapangan kerja yang tercipta.
Sebab, kredit bukanlah tujuan akhir. Kredit adalah jembatan yang menghubungkan likuiditas dengan produktivitas, dan produktivitas dengan kesejahteraan. Ketika dunia usaha tumbuh, perekonomian memiliki fondasi yang lebih kuat untuk melangkah maju.