
Membangun Lingkaran Keberhasilan Ekonomi Syariah


Tulisan dari Riza Abditya Wijaya tidak mewakili pandangan dari redaksi kumparan
Sebuah usaha kecil memperoleh tambahan modal untuk membeli mesin produksi. Kapasitasnya meningkat, pesanan mulai bertambah, dan pemiliknya berencana merekrut pekerja baru. Namun, bagaimana jika setelah beberapa bulan produk tersebut justru sulit terjual? Mesin tersedia, modal telah digunakan, tetapi usaha tidak berkembang sesuai harapan.
 Perbesar
Kisah sederhana ini menggambarkan satu persoalan penting dalam pengembangan ekonomi syariah: pembiayaan memang diperlukan, tetapi belum cukup untuk menjamin keberhasilan usaha. Agar manfaatnya terasa lebih luas, pembiayaan perlu menjadi bagian dari rangkaian proses yang saling menguatkan, mulai dari peningkatan produktivitas hingga kesejahteraan masyarakat.
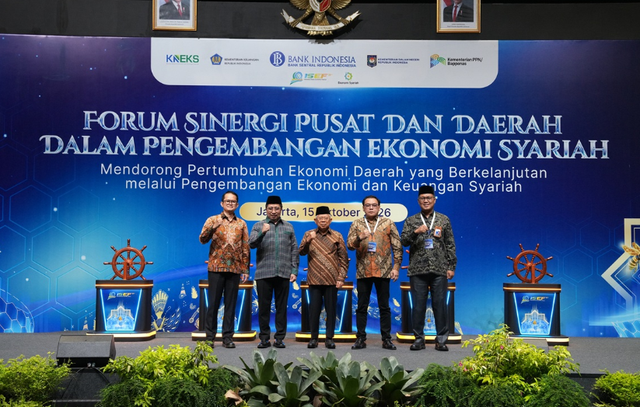
Momentum Indonesia Sharia Economic Festival (ISEF) 2026 membuka ruang untuk membicarakan persoalan tersebut. Bank Indonesia menyoroti pentingnya integrasi pembiayaan sosial dan komersial syariah untuk memperluas akses modal bagi usaha produktif. Zakat dan wakaf dapat mendukung kegiatan ekonomi sesuai ketentuan yang berlaku, sedangkan pembiayaan komersial dapat membantu usaha yang memiliki kesiapan untuk berkembang.
Gagasan ini dapat menjadi titik awal untuk membangun lingkaran keberhasilan ekonomi syariah. Pembiayaan mendukung produktivitas, produktivitas membuka peluang perluasan pasar, pertumbuhan usaha menciptakan kesempatan kerja, dan peningkatan pendapatan berpotensi memperkuat kesejahteraan. Ketika usaha semakin mandiri, ekosistem ekonomi juga memperoleh fondasi yang lebih kuat.
Namun, lingkaran tersebut tidak terbentuk secara otomatis. Modal tambahan tidak selalu menghasilkan peningkatan penjualan. Sebuah usaha mungkin mampu memproduksi lebih banyak barang, tetapi belum tentu memiliki pelanggan yang cukup. Karena itu, keberhasilan pembiayaan harus dilihat bersama kesiapan usaha, kualitas produk, kemampuan mengelola keuangan, dan akses terhadap pasar.
Di sinilah pendampingan menjadi penting. Pelaku usaha makanan halal, misalnya, tidak cukup hanya memperoleh dana untuk membeli peralatan. Mereka juga membutuhkan bahan baku yang terjamin, proses produksi yang sesuai, kemasan yang menarik, serta jaringan distribusi yang menjangkau konsumen. Pembiayaan akan lebih bermakna ketika membantu menyelesaikan hambatan usaha secara menyeluruh.
Sebagian pihak mungkin berpendapat bahwa fokus utama seharusnya tetap pada perluasan penyaluran pembiayaan. Alasannya masuk akal: tanpa akses modal, banyak usaha potensial tidak memiliki kesempatan untuk berkembang. Persyaratan yang terlalu rumit juga berisiko membuat pelaku usaha kecil semakin sulit memperoleh dukungan.
Akan tetapi, memperluas akses dan memastikan dampak bukanlah dua tujuan yang harus dipertentangkan. Akses yang luas perlu disertai penilaian kebutuhan, pendampingan, dan evaluasi yang proporsional. Usaha yang baru merintis mungkin membutuhkan dukungan berbeda dari usaha yang sudah memiliki pelanggan tetap. Demikian pula, zakat memiliki ketentuan penerima dan penggunaan yang berbeda dari pembiayaan komersial. Integrasi keduanya harus menjaga prinsip syariah sekaligus memperhatikan kebutuhan nyata penerima manfaat.
Lingkaran keberhasilan juga memerlukan koordinasi antarpemangku kepentingan. Pemerintah daerah dapat membantu mengidentifikasi potensi ekonomi dan hambatan infrastruktur. Lembaga keuangan menyediakan pembiayaan sesuai karakteristik usaha, sedangkan pengelola zakat dan wakaf memastikan dana sosial dikelola sesuai ketentuan. Perguruan tinggi, komunitas bisnis, dan pelaku pasar dapat berkontribusi melalui pendampingan, inovasi, serta pembukaan akses pemasaran.
Namun, koordinasi tidak boleh berhenti pada pertemuan dan dokumen perencanaan. Keberhasilan perlu diukur melalui perubahan yang dapat diamati, seperti peningkatan produktivitas, pertumbuhan penjualan, keberlanjutan usaha, penciptaan lapangan kerja, dan perbaikan pendapatan. Evaluasi juga harus mempertimbangkan kondisi pasar dan faktor lain yang memengaruhi kinerja usaha agar peningkatan yang terjadi tidak serta-merta diklaim sebagai hasil pembiayaan semata.
Pada akhirnya, ekonomi syariah tidak seharusnya dinilai hanya dari besarnya dana yang dihimpun atau disalurkan. Angka tersebut penting untuk melihat jangkauan program, tetapi belum cukup untuk menggambarkan manfaatnya. Ukuran yang lebih bermakna adalah apakah dukungan tersebut membantu usaha menjadi produktif, mandiri, dan mampu bertahan menghadapi perubahan.
Membangun lingkaran keberhasilan ekonomi syariah berarti memastikan setiap tahap saling terhubung dan memberikan nilai tambah. Pembiayaan membuka kesempatan, pendampingan memperkuat kemampuan, pasar menyediakan ruang pertumbuhan, dan usaha yang berkembang menciptakan manfaat bagi masyarakat. Lingkaran ini memang tidak selalu berjalan mulus, tetapi dapat diperkuat melalui kebijakan yang tepat, tata kelola yang baik, dan evaluasi yang konsisten.
Dengan pendekatan tersebut, ekonomi syariah tidak berhenti sebagai sistem pembiayaan alternatif. Ia dapat menjadi bagian dari upaya membangun kegiatan ekonomi yang produktif, inklusif, dan berkelanjutan. Keberhasilannya bukan semata-mata ketika dana telah sampai kepada penerima, melainkan ketika manfaatnya terus tumbuh dan dirasakan lebih luas oleh masyarakat.