
Sinergi Kebijakan: Dari Koordinasi Menuju Aksi Nyata


Tulisan dari Riza Abditya Wijaya tidak mewakili pandangan dari redaksi kumparan
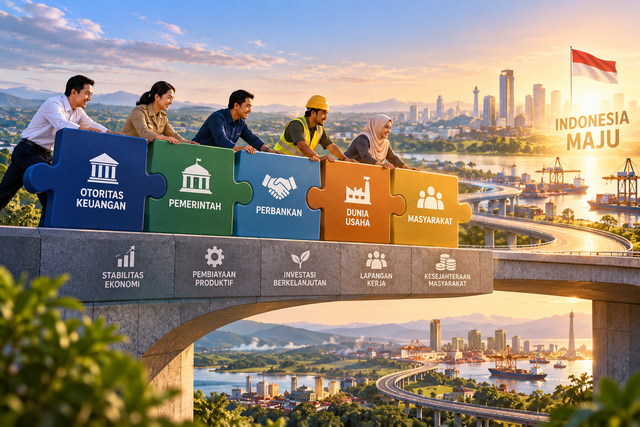
Kemajuan ekonomi tidak pernah lahir dari satu kebijakan saja. Di balik usaha yang berkembang, investasi yang terealisasi, dan lapangan kerja yang tercipta, selalu ada banyak unsur yang saling mendukung. Perbankan menyediakan pembiayaan, dunia usaha menciptakan kegiatan produktif, pemerintah membangun ekosistem yang kondusif, dan otoritas menjaga agar perekonomian tumbuh secara sehat. Tantangannya adalah bagaimana seluruh unsur tersebut bergerak menuju tujuan yang sama.
 Perbesar
Di sinilah sinergi kebijakan memiliki arti penting. Bukan sekadar mempertemukan para pemangku kepentingan dalam ruang rapat, melainkan memastikan setiap keputusan saling memperkuat dan menghasilkan manfaat yang dapat dirasakan masyarakat.
Dalam sektor keuangan, hubungan antara kebijakan makroprudensial dan mikroprudensial menjadi salah satu contoh penting. Keduanya memiliki fokus yang berbeda, tetapi saling melengkapi. Kebijakan makroprudensial berupaya menjaga stabilitas sistem keuangan sekaligus mendukung intermediasi yang sehat. Sementara itu, kebijakan dan pengawasan mikroprudensial memastikan setiap lembaga keuangan tetap dikelola secara sehat, dengan pengendalian risiko yang memadai.
Perbedaan fokus tersebut justru menjadi kekuatan ketika keduanya berjalan selaras. Sistem keuangan membutuhkan ruang untuk menyalurkan pembiayaan, tetapi juga memerlukan fondasi yang kokoh agar pertumbuhan dapat berlangsung berkelanjutan.
Kita dapat mengibaratkannya sebagai sebuah orkestra. Setiap instrumen memiliki suara dan perannya masing-masing. Biola tidak harus memainkan nada yang sama dengan drum, tetapi keduanya perlu mengikuti irama yang selaras agar menghasilkan musik yang harmonis. Demikian pula kebijakan ekonomi: setiap lembaga tidak harus melakukan hal yang sama, tetapi perlu memastikan bahwa langkahnya mendukung tujuan bersama.
Sinergi tersebut menjadi semakin penting ketika perekonomian membutuhkan pembiayaan untuk memperluas kegiatan produktif. Kredit dapat membantu perusahaan membangun fasilitas produksi, mendukung UMKM menambah kapasitas usaha, serta membuka kesempatan bagi investasi baru. Namun, peluang tersebut akan semakin besar ketika pembiayaan didukung permintaan pasar, kepastian usaha, dan kemampuan pelaku ekonomi memanfaatkan modal secara produktif.
Karena itu, keberhasilan intermediasi tidak cukup dilihat dari seberapa besar kredit disalurkan. Kita juga perlu memperhatikan bagaimana pembiayaan tersebut menggerakkan aktivitas ekonomi. Apakah usaha mampu meningkatkan kapasitas produksi? Apakah investasi membuka kesempatan kerja? Apakah UMKM semakin siap memperluas pasar? Pertanyaan-pertanyaan ini bukan untuk mengecilkan capaian sektor keuangan, melainkan untuk memastikan bahwa capaian tersebut dapat menjadi pijakan bagi kemajuan berikutnya.
Tentu, mendorong pertumbuhan pembiayaan tidak berarti mengabaikan kehati-hatian. Ada pandangan bahwa semakin besar dorongan untuk menyalurkan kredit, semakin besar pula risiko yang harus ditanggung perbankan. Kekhawatiran ini patut diperhitungkan. Namun, pertumbuhan dan stabilitas tidak harus ditempatkan sebagai dua kepentingan yang saling bertentangan. Dengan penilaian risiko yang baik, koordinasi kebijakan yang tepat, dan pemahaman terhadap kebutuhan dunia usaha, pembiayaan dapat diperluas tanpa mengorbankan kesehatan sistem keuangan.
Di sinilah sinergi perlu diterjemahkan menjadi tindakan konkret. Otoritas keuangan menjaga agar kebijakan saling mendukung. Perbankan memperkuat kualitas penyaluran pembiayaan. Pemerintah memperbaiki kepastian regulasi, infrastruktur, dan iklim investasi. Sementara itu, pelaku usaha meningkatkan produktivitas, tata kelola, serta kemampuan mengelola keuangan. Masing-masing memiliki tanggung jawab yang berbeda, tetapi hasilnya saling berkaitan.
Bagi daerah, pendekatan ini membuka peluang yang tidak kalah besar. Potensi perikanan, pertanian, industri pengolahan, dan sektor unggulan lainnya dapat berkembang ketika akses pembiayaan bertemu dengan kesiapan usaha serta dukungan ekosistem. Pemerintah daerah dapat membantu mengidentifikasi peluang investasi dan memperkuat rantai pasok, sementara perbankan menilai kelayakan pembiayaan berdasarkan prospek dan risiko usaha. Dengan demikian, potensi ekonomi tidak berhenti sebagai daftar peluang, tetapi bergerak menuju kegiatan usaha yang nyata.
Hal yang tidak kalah penting adalah memastikan sinergi menghasilkan pembelajaran. Evaluasi kebijakan sebaiknya tidak hanya berfokus pada pencapaian angka, tetapi juga mengidentifikasi hambatan dan menemukan cara untuk memperbaikinya. Data mengenai perkembangan kredit, kualitas pembiayaan, investasi, dan aktivitas usaha dapat menjadi dasar untuk menyempurnakan langkah berikutnya. Evaluasi bukan tanda bahwa kebijakan gagal, melainkan bagian dari upaya agar kebijakan semakin tepat sasaran.
Pada akhirnya, sinergi bukan tujuan akhir. Ia adalah cara untuk menghasilkan sesuatu yang lebih besar daripada kemampuan masing-masing pihak ketika bekerja sendiri. Koordinasi menjadi penting karena menyatukan arah, tetapi aksi nyata yang menentukan seberapa jauh arah tersebut dapat diwujudkan.
Indonesia memiliki banyak peluang untuk terus mengembangkan kegiatan ekonomi produktif. Agar peluang itu menghasilkan manfaat yang lebih luas, kita membutuhkan kebijakan yang saling melengkapi, lembaga yang menjalankan perannya secara konsisten, serta dunia usaha yang mampu memanfaatkan kesempatan dengan baik.
Kemajuan tidak selalu dimulai dari langkah besar. Terkadang, ia tumbuh dari keputusan yang tepat, koordinasi yang efektif, dan kerja sama yang dilakukan secara berkelanjutan. Ketika seluruh unsur tersebut bergerak dalam irama yang sama, sinergi tidak lagi berhenti sebagai konsep.
Sebab, Indonesia maju bukan hanya tentang seberapa baik kebijakan dirancang, melainkan tentang seberapa nyata kebijakan itu membuka peluang, menggerakkan usaha, dan meningkatkan kesejahteraan masyarakat.