
Peran Penganggaran Berbasis Kinerja dalam Meningkatkan Efisiensi Biaya pada UMKM
Mahasiswa universitas Pamulang jurusan manajemen fakultas ekonomi & bisnis
·waktu baca 7 menit


Tulisan dari Muhamad Rizky Maulana tidak mewakili pandangan dari redaksi kumparan
 Perbesar
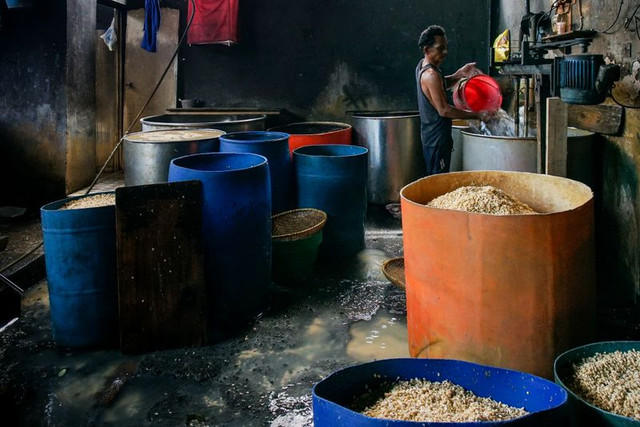
Coba bayangkan sebuah usaha keripik tempe rumahan. Pesanan ramai, dapur selalu sibuk, dan omzet tiap bulan terlihat besar. Tapi di akhir bulan, pemiliknya bingung: untungnya ke mana? Belanja bahan baku sering lebih banyak dari perkiraan, gas cepat habis, dan biaya promosi keluar tanpa tahu hasilnya.
Cerita seperti ini sangat umum di UMKM. Penelitian pada UMKM kuliner menemukan bahwa praktik penganggaran masih sederhana dan sering menyimpang dari rencana awal, sehingga pengendalian biaya kurang efektif (Jurnal Abmas UPI, 2025). Padahal dalam akuntansi manajemen, anggaran bukan sekadar daftar angka. Ia adalah alat perencanaan, pengawasan, dan evaluasi kinerja. Di sinilah penganggaran berbasis kinerja (performance-based budgeting) berperan.
Apa Itu Penganggaran Berbasis Kinerja?
Anggaran tradisional biasanya bertanya, "Uang kita berapa, mau dibelanjakan ke mana?" Cara ini sering bersifat incremental: anggaran tahun ini disusun dari anggaran tahun lalu, lalu disesuaikan sedikit. Gagasan ini dikaitkan dengan Wildavsky (1966).
Penganggaran berbasis kinerja membalik pertanyaannya: hasil apa yang mau dicapai, dan berapa biaya wajarnya? Setiap rupiah dikaitkan dengan target yang terukur. Ciri utamanya ada tiga: berorientasi hasil, punya indikator terukur, dan dievaluasi berkala dengan membandingkan target dan realisasi. Konsep ini sudah lama dikembangkan, bahkan Schick (2014) menulis telaah tentang bagaimana performance budgeting terus berubah bentuk dari masa ke masa.
Kenapa UMKM Sering Tersandung?
Riset-riset terbaru menunjukkan pola yang berulang:
- Belum menyusun anggaran.
Studi pada UMKM Thriftingaja menyimpulkan bahwa rendahnya penyusunan anggaran membuat perencanaan biaya, pengendalian arus kas, dan penilaian kinerja tidak efektif (Sulastri dkk., 2025). Di wisata pasar bambu Desa Bonjeruk, dari 17 UMKM hanya 11 yang membuat perencanaan anggaran (Universitas Mataram).
- Anggaran ada, tapi tidak dijalankan. Fungsi anggaran sering tidak berjalan karena kurangnya komitmen dan dukungan untuk melaksanakannya.
- Keputusan tanpa data. Kegiatan pengabdian di Jurnal Masyarakat Mandiri (2026) menggambarkan UMKM yang berjalan tanpa perencanaan berbasis data, sehingga biaya tidak efisien dan pengendalian lemah.
Untuk kita di Unpam, topik ini juga sudah diangkat di jurnal pengabdian kampus, yaitu pelatihan penganggaran dan pengambilan keputusan akuntansi manajemen bagi UMKM (Jurnal Pengabdian Kepada Masyarakat Unpam, 2025).
Contoh Penerapan Langkah demi Langkah
1. Tentukan target. Usaha keripik tadi menargetkan 3.000 bungkus per bulan, harga jual Rp6.000. Target pendapatan: Rp18.000.000.
2. Kaitkan biaya dengan aktivitas dan ukuran kinerja.
Anggaran tidak lagi disusun per pos belanja saja, tapi per aktivitas lengkap dengan tolok ukurnya. Untuk bahan baku, dianggarkan Rp9.000.000 dengan ukuran kinerja biaya Rp3.000 per bungkus dan susut maksimal 5%. Kemasan dianggarkan Rp1.500.000, atau Rp500 per bungkus. Tenaga kerja dua orang dianggarkan Rp3.000.000, dengan target produktivitas 1.500 bungkus per orang. Gas dan listrik dianggarkan Rp800.000, dengan pemakaian yang dijaga tetap terkendali di setiap sesi produksi. Terakhir, promosi dianggarkan Rp500.000, dengan target minimal 100 pesanan baru dalam sebulan.
Jika dijumlahkan, total biaya yang dianggarkan adalah Rp14.800.000. Dengan target pendapatan Rp18.000.000, laba yang ditargetkan menjadi Rp3.200.000. Sekarang setiap rupiah punya tugas dan ukuran keberhasilan yang jelas, sehingga pemilik usaha punya "peta" sebelum bulan berjalan.
3. Bandingkan target dan realisasi.
Akhir bulan pertama, bahan baku ternyata Rp10.400.000, lebih tinggi Rp1.400.000 (sekitar 15,6%) dari anggaran. Biaya per bungkus naik jadi sekitar Rp3.467. Inilah analisis selisih (varians) yang tidak menguntungkan. Sekarang pemiliknya tahu persis di mana pemborosannya.
4. Cari akar masalah.
Ternyata tempe dibeli terlalu banyak sehingga sebagian busuk, dan irisan tidak seragam sehingga banyak yang hancur. Perbaikannya: belanja sesuai jadwal produksi dan standarisasi irisan.
5. Evaluasi dan jadikan kebiasaan. Bulan ketiga, bahan baku turun jadi Rp9.200.000, hanya Rp200.000 di atas anggaran. Ada penghematan Rp1.200.000 per bulan tanpa mengurangi produksi.
Apa Kata Riset?
Di Indonesia:
- Penelitian pada UMKM keripik singkong (Jurnal Manajemen UPI YAI) menemukan bahwa penerapan anggaran laba/rugi membantu pengendalian biaya dan perencanaan keuangan. Biaya produksi lebih rendah dan produktivitas pekerja lebih tinggi karena pemilik bisa mengenali pengeluaran yang boros.
- Studi kasus Banana Candu Tondo di Palu membahas strategi penganggaran di era digital. Artikelnya merujuk temuan bahwa digitalisasi dan penganggaran digital dikaitkan dengan efisiensi lebih baik dan biaya operasional lebih rendah (Dewi dkk., 2025). Angka persentasenya berasal dari penelitian lain yang dikutip, jadi telusuri sumber aslinya kalau mau dipakai.
- Pendampingan penyusunan anggaran operasional, kas, dan penjualan di Desa Alale, Gorontalo, membantu pemahaman keuangan dan pengendalian arus kas, meski masih terkendala sumber daya dan literasi digital.
- Novita dan Sari (2026) menekankan bahwa pengendalian biaya UMKM sebaiknya menghapus aktivitas yang tidak bernilai tambah tanpa mengorbankan target kinerja.
Di luar negeri:
- UKM manufaktur di Osun State, Nigeria (200 kuesioner): pengendalian anggaran adalah alat manajemen yang kuat dan berpengaruh pada kinerja keuangan serta keberlanjutan (International Journal of Business Innovation, 2023).
- Studi pada 45 UKM Makedonia Utara (2023) mengaitkan penganggaran dengan teori incremental, priority-based, dan risk-based budgeting. Teori priority-based paling dekat dengan logika kinerja.
- UKM di Barru, Sulawesi Selatan: peninjauan biaya bahan baku dan tenaga kerja langsung menghasilkan efisiensi biaya yang meningkatkan daya saing dan keberlanjutan (2024).
- UKM konstruksi di Cape Town: penganggaran dan perhitungan biaya yang kurang tepat memengaruhi kelangsungan usaha.
Sisi lain yang jujur:
penelitian Beyond Budgeting pada UKM Irak menemukan dampak positif pada keunggulan biaya, tapi ada dampak tidak langsung negatif terhadap kinerja non-keuangan (South African Journal of Economic and Management Sciences, 2024). Artinya ada trade-off: terlalu fokus menekan biaya bisa mengorbankan kualitas atau kepuasan pelanggan. Karena itu anggaran kinerja sebaiknya memuat indikator non-keuangan juga.
Tantangan
- Pencatatan belum rapi. Mulai dari buku kas atau spreadsheet sederhana.
- Literasi keuangan terbatas. Butuh pelatihan dan pendampingan.
- Waktu terbatas. Mulai dari 3-5 pos biaya terbesar.
- Indikator terlalu rumit. Pilih yang mudah, seperti biaya per unit dan persentase susut.
- Teknologi. Digitalisasi penganggaran dan peningkatan kapasitas SDM penting (Dewi dkk., 2025).
Catatan: sebagian besar studi UMKM di atas membahas penganggaran secara umum, bukan khusus performance-based budgeting. Hubungannya ditarik dengan logika bahwa anggaran yang dikaitkan dengan target terukur memperkuat pengendalian yang sudah terbukti bermanfaat.
Penutup
Pelaku UMKM tidak perlu jadi akuntan untuk memulai. Cukup menjawab tiga pertanyaan: apa targetnya, berapa biaya wajarnya, dan seberapa jauh realisasinya dari rencana. Dari situlah efisiensi biaya lahir. Secara ringkas, penganggaran berbasis kinerja memberi arah, membuat pemborosan terlihat, mendorong keputusan berbasis data, dan menjaga keseimbangan lewat indikator non-keuangan. Riset di dalam dan luar negeri umumnya sejalan, tantangannya ada di konsistensi, literasi, dan pendampingan.
Daftar Pustaka
- Dewi, dkk. (2025). Strategi Penganggaran dalam Meningkatkan Efisiensi dan Produktivitas UMKM di Era Digital: Studi Kasus pada Banana Candu Tondo Kota Palu. Jurnal Wahana Akuntansi, 10(2).
- Sulastri, N. L., Wardani, N. G. A. K. D. S., & Usman, E. (2025). Analisis Faktor Rendahnya Tingkat Penyusunan Anggaran pada UMKM Thriftingaja. Jurnal Wahana Akuntansi, 10(2).
- Studi UMKM kuliner Pempek Cek Nabila. (2025). Jurnal Abmas, 25(2), 183-194. https://doi.org/10.17509/abmas.v25i2.89164
- Novita, L., & Sari, R. D. (2026). Akuntansi Manajemen sebagai Katalisator Nilai Bisnis. Jurnal Dimmensi, 6(1). https://doi.org/10.32897/dimmensi.v6i1.5324
- Penganggaran dan Pengambilan Keputusan dalam Akuntansi Manajemen pada UMKM. (2025). Jurnal Pengabdian Kepada Masyarakat (Unpam), 3(1).
- Studi anggaran L/R UMKM keripik singkong. Jurnal Manajemen (UPI YAI).
- Studi pendampingan anggaran UMKM Desa Alale. Jurnal Ilmiah Manajemen dan Bisnis (UNG).
- Studi pengelolaan keuangan UMKM pasar bambu Desa Bonjeruk. Risma (Universitas Mataram).
- Studi pengendalian anggaran UKM Osun State. International Journal of Business Innovation, 2(3). https://doi.org/10.34624/ijbi.v2i3.31531
- Studi penganggaran UKM Makedonia Utara. (2023). 16(2), 99-118.
- Studi Beyond Budgeting UKM Irak. (2024). South African Journal of Economic and Management Sciences.
- Wellem, A. Budgeting and Cost Control Challenges in SME Construction Projects in Cape Town. Cape Peninsula University of Technology.
- Schick, A. (2014). The Metamorphoses of Performance Budgeting. OECD Journal on Budgeting, 13(2), 49-79.
- Wildavsky, A. (1966).