
Belajar Akuntansi Syariah dari Jurnal sampai Laporan Keuangan


Tulisan dari Rizky Parantika tidak mewakili pandangan dari redaksi kumparan
 Perbesar
Waktu pertama kali dapat mata kuliah akuntansi syariah, yang bikin pusing sebenarnya bukan jurnalnya. Yang bikin pusing itu istilahnya. Murabahah, mudharabah, musyarakah, semuanya kedengarannya mirip, dan di minggu-minggu awal aku sering ketuker antara yang mana jual beli dan yang mana kerja sama usaha.
Lama-lama aku sadar polanya cukup sederhana. Setiap transaksi di akuntansi syariah selalu diawali akad, dan akad itulah yang menentukan akun apa yang dipakai. Kalau akadnya jual beli, ujungnya ke persediaan dan piutang. Kalau kerja sama usaha, ujungnya ke investasi dan bagi hasil. Kalau sewa, ujungnya ke aset yang disusutkan dan pendapatan sewa. Begitu ini nyantol, materi lainnya jauh lebih gampang diikuti.
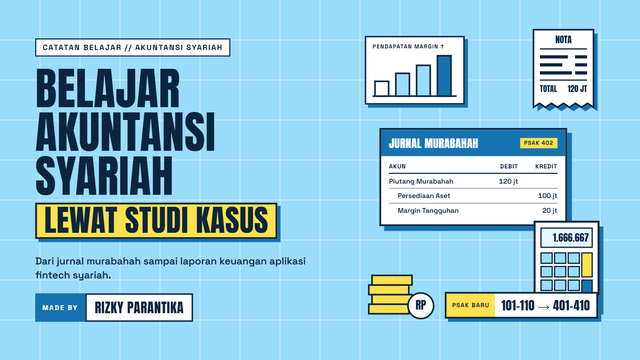
Tulisan ini aku susun dari catatan belajar sendiri. Isinya mulai dari prinsip dasar, standar yang berlaku sekarang, contoh jurnal per akad, lima studi kasus, sampai satu studi kasus panjang tentang perusahaan aplikasi keuangan syariah yang dikerjakan dari jurnal umum sampai laporan keuangan. Semua nama orang dan perusahaan di sini fiktif.
Prinsip yang mendasari
Akuntansi syariah pada dasarnya tetap akuntansi. Transaksi dicatat, diukur, lalu disajikan dalam laporan keuangan supaya bisa dipakai buat ambil keputusan. Bedanya, laporan keuangan entitas syariah juga harus bisa menunjukkan bahwa entitas itu menjalankanusahanya sesuai prinsip syariah.
Ada beberapa larangan yang jadi dasar semua akad. Yang paling dikenal adalah larangan riba, yaitu tambahan yang disyaratkan atas pinjaman. Karena itu di lembaga keuangan syariah tidak ada bunga. Keuntungan didapat dari margin jual beli, bagi hasil, atau ujrah (imbalan sewa atau jasa). Selain riba, akad juga tidak boleh mengandung gharar (ketidakjelasan objek, harga, atau waktu) dan maysir (unsur untung-untungan).
Di sisi lain, ada prinsip yang sifatnya positif. Pembagian keuntungan disepakati di awal dalam bentuk nisbah atau persentase, bukan nominal tetap. Keuntungan harus berasal dari kegiatan riil. Lalu ada dimensi sosialnya, yang bikin laporan keuangan syariah punya laporan khusus untuk dana zakat dan dana kebajikan.
Standar yang dipakai dan nomor PSAK yang baru
Standar akuntansi syariah di Indonesia disusun Dewan Standar Akuntansi Syariah IAI (DSAS IAI) dan disebut SAK Syariah. Untuk aspek syariahnya, standar ini mengacu ke fatwa Dewan Syariah Nasional MUI.
Satu hal yang perlu diperhatikan, terutama buat yang lagi nulis skripsi: sejak 1 Januari 2024 nomor PSAK syariah sudah berubah. Formatnya sekarang tiga digit dengan awalan 4. PSAK 102 tentang murabahah misalnya, sekarang jadi PSAK 402. Buku teks terbitan lama masih banyak yang pakai nomor lama, jadi hati-hati waktu mengutip.
Ada dua perkembangan lain yang sebaiknya kamu tahu. PSAK 413 tentang Penurunan Nilai akan berlaku untuk tahun buku yang dimulai 1 Januari 2027 dan menggantikan ISAK 402. Standar ini mengatur penurunan nilai aset keuangan syariah yang bersifat dain, seperti piutang murabahah, piutang istishna, piutang ijarah, dan pinjaman qardh. PSAK 401 juga sedang direvisi. Draf eksposurnya disahkan DSAS IAI pada Juli 2025 dan revisinya direncanakan berlaku mulai tahun buku 2027.
Apa bedanya dengan akuntansi konvensional
Perbedaannya paling kelihatan di lembaga keuangan. Bank konvensional berhubungan dengan nasabah sebagai kreditur dan debitur, dan pendapatannya berasal dari bunga. Bank syariah bisa berposisi sebagai penjual, mitra usaha, atau pemberi sewa, tergantung akadnya.
Komponen laporan keuangan menurut PSAK 401
Laporan keuangan lengkap entitas syariah terdiri dari laporan posisi keuangan, laporan laba rugi dan penghasilan komprehensif lain, laporan perubahan ekuitas, laporan arus kas, laporan sumber dan penyaluran dana zakat, laporan sumber dan penggunaan dana kebajikan, serta catatan atas laporan keuangan.
Di laporan posisi keuangan lembaga keuangan syariah ada pos dana syirkah temporer, isinya dana nasabah yang dikelola dengan akad bagi hasil, misalnya deposito mudharabah. Dana ini tidak dimasukkan ke liabilitas karena kalau usahanya rugi dan kerugian itu bukan karena kelalaian pengelola, lembaga keuangan tidak wajib mengembalikannya secara utuh. Dana ini juga bukan ekuitas, karena ada jatuh temponya dan pemiliknya tidak punya hak atas entitas. Jadi penyajiannya terpisah, di antara liabilitas dan ekuitas.
Aset = Liabilitas + Dana Syirkah Temporer + Ekuitas
Pasangannya di laporan laba rugi adalah pos hak pihak ketiga atas bagi hasil. Pos ini adalah bagian pendapatan yang menjadi hak pemilik dana syirkah temporer, dan disajikan sebagai pengurang pendapatan.
Pengelompokan akad
Murabahah (PSAK 402)
Murabahah adalah jual beli dengan harga sebesar harga perolehan ditambah margin yang disepakati. Penjual wajib memberi tahu pembeli berapa harga perolehan barangnya. Di praktik perbankan, bank membeli barang yang dibutuhkan nasabah, kemudian menjualnya lagi ke nasabah dan pembayarannya dicicil.
Waktu bank membeli barang, barang itu dicatat sebagai persediaan aset murabahah. Ketika akad jual dengan nasabah terjadi, bank mencatat piutang murabahah sebesar harga jual, dan margin yang belum diterima dicatat di akun margin murabahah tangguhan sebagai pengurang piutang. Kalau ada risiko penagihan, margin diakui secara proporsional sesuai cicilan yang masuk. Entitas yang tidak menanggung risiko signifikan atas persediaan memakai metode efektif sesuai ISAK 401.
Ada tiga hal lain yang sering keluar di soal. Uang muka mengurangi piutang murabahah saat akad. Denda dari nasabah yang sebenarnya mampu tapi lalai membayar tidak boleh dicatat sebagai pendapatan, melainkan sebagai dana kebajikan. Potongan pelunasan dipercepat mengurangi keuntungan murabahah.
Contoh: Asep membeli mobil niaga dari Jamal Auto
Asep punya usaha distribusi galon dan butuh mobil niaga. Unitnya ada di Jamal Auto, dealer mobil milik Pak Jamal. Tanggal 2 Januari 2026, BPRS Mustofa Amanah membeli mobil itu dari Jamal Auto seharga Rp100.000.000 tunai, dan di hari yang sama menjualnya ke Asep seharga Rp120.000.000. Asep membayar 12 kali cicilan Rp10.000.000 mulai 2 Februari 2026. Margin diakui proporsional.
Margin yang diakui setiap cicilan adalah Rp10.000.000 × (Rp20.000.000 / Rp120.000.000) = Rp1.666.667. Selisih pembulatannya dibereskan di cicilan terakhir.
Jurnal di pihak Asep
Di sisi pembeli, mobil dicatat sebesar harga tunainya, yaitu Rp100.000.000. Selisih Rp20.000.000 dicatat sebagai beban murabahah tangguhan dan diamortisasi setiap kali Asep membayar cicilan. Bagian ini sering salah karena banyak yang langsung mencatat mobil sebesar Rp120.000.000.
Salam dan salam paralel (PSAK 403)
Salam adalah jual beli barang pesanan yang dibayar lunas di awal, sedangkan barangnya diserahkan belakangan. Spesifikasi, jumlah, harga, dan waktu penyerahan sudah harus jelas saat akad. Akad ini banyak dipakai untuk membiayai petani. Pada salam paralel, lembaga keuangan membeli dari petani dan pada saat yang sama menjual barang dengan spesifikasi sama ke pembeli lain. Dua akad ini harus berdiri sendiri dan tidak saling bergantung.
Contoh: beras untuk katering Eksyar Family
Tanggal 1 Maret 2026, Bank Syariah Cahaya memesan 10 ton beras premium ke Kelompok Tani Makmur seharga Rp120.000.000 dan langsung membayar lunas. Beras dijadwalkan dikirim 1 Juni 2026. Di hari yang sama, bank menjual 10 ton beras dengan spesifikasi yang sama ke unit katering Eksyar Family seharga Rp135.000.000, juga dibayar di depan.
Kalau beras yang datang ternyata kualitasnya di bawah yang disepakati, PSAK 403 meminta barang itu diukur pada nilai wajarnya. Selisih antara nilai yang disepakati dan nilai wajar yang lebih rendah diakui sebagai kerugian.
Istishna’ (PSAK 404)
Istishna’ juga jual beli pesanan, tapi barangnya harus dibuat dulu, misalnya gedung, ruko, atau kapal. Pembayarannya lebih fleksibel dibanding salam karena bisa di depan, dicicil, atau ditangguhkan. Pada istishna’ paralel, lembaga keuangan menerima pesanan dari nasabah lalu mensubkontrakkan pembuatannya ke kontraktor. Pendapatan umumnya diakui dengan metode persentase penyelesaian.
Contoh: ruko pesanan Renda
Renda memesan pembangunan ruko untuk kedai kopinya ke BMT Al-Ikhlas dengan nilai Rp1.000.000.000. BMT menyerahkan pembangunannya ke kontraktor dengan biaya Rp800.000.000, jadi marginnya Rp200.000.000. Sampai akhir tahun pertama pekerjaan baru selesai 40%. BMT sudah membayar kontraktor sesuai progres dan menagih termin Rp400.000.000 ke Renda.
Mudharabah (PSAK 405)
Dalam mudharabah, seluruh modal berasal dari pemilik dana (shahibul maal), sedangkan usahanya dijalankan oleh pengelola (mudharib). Keuntungan dibagi sesuai nisbah. Kerugian finansial ditanggung pemilik dana, kecuali kalau kerugian itu terjadi karena pengelola lalai, berbuat salah, atau melanggar akad. Pengelola sendiri sudah rugi waktu dan tenaga.
Bagi hasilnya bisa dihitung dari laba bersih (profit sharing) atau dari pendapatan (revenue sharing). Perbankan syariah di Indonesia lebih banyak memakai revenue sharing.
Contoh: thrift store Alifa
Tanggal 1 April 2026, BPRS Mustofa Amanah menyerahkan modal Rp200.000.000 ke Alifa untuk membuka thrift store. Nisbahnya 40% untuk BPRS dan 60% untuk Alifa, dihitung dari laba. Di bulan April, toko Alifa mencatat pendapatan Rp55.000.000 dan beban Rp25.000.000, sehingga labanya Rp30.000.000. Bagian BPRS adalah 40% × Rp30.000.000 = Rp12.000.000
Misalkan di bulan Mei toko rugi Rp8.000.000 karena mal tempat toko berada ditutup sementara untuk renovasi. Ini bukan kesalahan Alifa, jadi kerugiannya ditanggung BPRS.
Musyarakah (PSAK 406)
Musyarakah mirip mudharabah, tapi semua pihak ikut menyetor modal. Aturan yang paling sering diujikan: laba dibagi menurut nisbah, sedangkan rugi dibagi menurut porsi modal. Pihak yang ikut mengelola disebut mitra aktif, yang hanya menyetor modal disebut mitra pasif. Varian yang sering dipakai untuk pembiayaan rumah adalah musyarakah mutanaqisah, di mana porsi modal bank berkurang sedikit demi sedikit karena dibeli nasabah.
Contoh: usaha distribusi Bank Syariah Cahaya dan Eksyar Family
Bank Syariah Cahaya menyetor Rp300.000.000 dan Eksyar Family menyetor Rp200.000.000 untuk usaha distribusi bahan makanan. Porsi modalnya 60% dan 40%. Karena Eksyar Family yang menjalankan usaha, nisbah laba disepakati 35% untuk bank dan 65% untuk Eksyar Family.
Tahun pertama usaha ini laba Rp50.000.000, jadi bagian bank 35% × Rp50.000.000 = Rp17.500.000. Tahun kedua rugi Rp20.000.000, dan karena rugi dibagi menurut porsi modal, bank menanggung 60% × Rp20.000.000 = Rp12.000.000
Ijarah dan IMBT (PSAK 407)
Ijarah adalah sewa atas manfaat suatu aset untuk jangka waktu tertentu. Kepemilikan asetnya tidak berpindah. Kalau sejak awal ada janji untuk memindahkan kepemilikan di akhir masa sewa, akadnya disebut ijarah muntahiyah bittamlik (IMBT), dan pemindahannya dilakukan dengan akad terpisah, misalnya hibah atau jual beli.
Bagi pemilik, objek ijarah dicatat sebesar biaya perolehan lalu disusutkan sesuai kebijakan untuk aset sejenis. Pendapatan ijarah diakui ketika manfaat aset sudah diserahkan ke penyewa. Biaya perawatan yang menurut akad menjadi tanggungan pemilik dicatat sebagaibeban pemilik.
Contoh: mobil box sewaan Nurzaman
Tanggal 1 Juli 2026, BMT Al-Ikhlas membeli mobil box seharga Rp240.000.000 dan menyewakannya ke Nurzaman, yang punya usaha pengiriman sayur, selama 24 bulandengan ujrah Rp12.000.000 per bulan. BMT menyusutkan kendaraan dengan metode garislurus selama 5 tahun tanpa nilai sisa, jadi penyusutannya Rp4.000.000 per bulan.
Sukuk, wadiah, qardh, dan dana kebajikan
Sukuk adalah surat berharga syariah yang mewakili bagian kepemilikan atas aset dasarnya. Di Indonesia, pemerintah rutin menerbitkan sukuk negara ritel yang bisa dibeli masyarakat lewat mitra distribusi. Investor sukuk mencatat investasinya sesuai PSAK 410, dengan klasifikasi biaya perolehan, nilai wajar melalui penghasilan komprehensif lain, atau nilai wajar melalui laba rugi, tergantung model usahanya. Imbalan dari sukuk ijarah diakui sebagai pendapatan ketika menjadi hak investor.
Wadiah artinya titipan. Tabungan dan giro wadiah dicatat sebagai liabilitas oleh pihak yang menerima titipan. Bonus wadiah boleh diberikan, asal tidak dijanjikan di awal.
Qardh adalah pinjaman kebajikan tanpa imbalan, jadi peminjam cukup mengembalikan pokoknya. Contohnya, BMT Al-Ikhlas meminjamkan Rp5.000.000 ke Januar untuk biaya kuliah.
Dana kebajikan menampung uang yang bukan hak entitas, seperti denda, pendapatan nonhalal (misalnya jasa giro dari bank konvensional), infak, dan sedekah. Uang ini disalurkan untuk kepentingan sosial dan dilaporkan dalam laporan sumber dan penggunaan dana kebajikan. Zakat dihitung 2,5% dari dasar zakat yang sudah mencapai nisab dan haul. Organisasi pengelola zakat seperti BAZNAS dan LAZ memakai PSAK 409.
Sedikit catatan pajak
Ada satu hal menarik dari sisi PPN. Pada murabahah, secara hukum terjadi dua kali jual beli: dari dealer ke bank, lalu dari bank ke nasabah. Kalau dua-duanya dianggap penyerahan biasa, PPN-nya bisa kena dua kali. UU PPN mengatur bahwa penyerahan Barang Kena Pajak dalam rangka pembiayaan berbasis syariah dianggap diserahkan langsung dari PKP ke pihak yang membutuhkan barangnya (Pasal 1A ayat (1) huruf h UU PPN). Pada contoh mobil Asep, faktur pajak dari Jamal Auto dibuat atas nama Asep, bukan atas nama BPRS Mustofa Amanah.
Kesalahan yang sering muncul
Dari pengalaman belajar bareng teman-teman, ada beberapa kesalahan yang terus berulang. Margin murabahah sering disebut bunga, padahal margin dikunci di awal akad dan tidak ikut berubah kalau suku bunga pasar naik atau turun. Denda sering dicatat sebagai pendapatan. Rugi musyarakah sering dibagi pakai nisbah, padahal seharusnya pakai porsi modal. Di mudharabah, kerugian yang bukan karena kelalaian sering dibebankan ke pengelola. Dana syirkah temporer sering dimasukkan ke liabilitas. Terakhir, masih banyak yang menulis nomor PSAK lama di tugas dan skripsi.
Lima studi kasus
Coba kerjakan dulu sebelum membaca pembahasannya. Setiap kasus aku lengkapi dengan jurnal dan pengaruhnya ke laporan keuangan.
Studi kasus 1: mesin jahit Rafiza (murabahah)
Rafiza punya usaha konveksi kecil di rumahnya dan ingin menambah mesin. Tanggal 1 Februari 2026, BMT Al-Ikhlas membeli mesin jahit industri seharga Rp60.000.000 lalu menjualnya ke Rafiza secara murabahah seharga Rp72.000.000. Rafiza membayar 12 kali cicilan Rp6.000.000 setiap akhir bulan mulai 28 Februari 2026. Margin diakui proporsional. Cicilan bulan Juni terlambat 20 hari karena Rafiza lupa transfer, dan BMT mengenakan denda Rp250.000. Setelah membayar cicilan ke-8 di akhir September 2026, Rafiza melunasi sisa utangnya dan BMT memberi potongan Rp2.000.000 saat pelunasan.
Pertanyaannya: (a) berapa margin per bulan, (b) jurnal pembelian, akad, cicilan pertama, denda, dan pelunasan, (c) penyajian piutang setelah cicilan ketiga, dan (d) total pendapatan margin dari akad ini.
Pembahasan
Margin totalnya Rp72.000.000 – Rp60.000.000 = Rp12.000.000. Per cicilan, margin yang diakui adalah Rp6.000.000 × (Rp12.000.000 / Rp72.000.000) = Rp1.000.000.
Untuk jurnal pelunasan, setelah delapan cicilan sisa piutangnya 4 × Rp6.000.000 = Rp24.000.000 dan sisa margin tangguhannya 4 × Rp1.000.000 = Rp4.000.000. Rafiza cukup membayar Rp22.000.000 karena dapat potongan Rp2.000.000. Potongan ini mengurangi keuntungan BMT, jadi margin yang diakui saat pelunasan tinggal Rp2.000.000.
Setelah cicilan ketiga (30 April 2026), piutang disajikan seperti ini:
Total pendapatan margin yang akhirnya diakui BMT dari akad ini adalah (8 × Rp1.000.000) + Rp2.000.000 = Rp10.000.000. Denda Rp250.000 tidak masuk laba rugi sama sekali, melainkan muncul di laporan sumber dan penggunaan dana kebajikan.
Studi kasus 2: usaha sablon Januar (mudharabah)
Tanggal 1 Agustus 2026, Januar mendapat pembiayaan mudharabah Rp150.000.000 dari Bank Syariah Cahaya untuk usaha sablon kaos. Nisbahnya 30% untuk bank dan 70% untuk Januar. Hasil usahanya di dua bulan pertama seperti ini:
Rugi di bulan September terjadi karena workshop Januar kena banjir. Bagi hasil Agustus dibayar tanggal 10 September.
Pertanyaannya: (a) bagian bank untuk Agustus kalau memakai revenue sharing dan kalau memakai profit sharing, (b) jurnal bank dan jurnal Januar dengan profit sharing, (c) perlakuan rugi September, dan (d) penyajian investasi mudharabah di bank per 30 September
Pembahasan
Selisihnya cukup jauh. Dengan revenue sharing, seluruh beban usaha ditanggung Januar dari bagiannya sendiri. Ini sebabnya metode bagi hasil harus ditulis jelas di akad. Jurnal di bank dengan profit sharing:
Banjir di luar kendali Januar, jadi rugi Rp10.000.000 seluruhnya ditanggung bank. Per 30 September, investasi mudharabah bank disajikan Rp150.000.000 dikurangi penyisihan kerugian Rp10.000.000, sehingga nilai netonya Rp140.000.000. Untuk periode Agustus sampai September, bank mencatat pendapatan bagi hasil Rp9.000.000 dan kerugian Rp10.000.000. Secara bersih bank rugi Rp1.000.000 dari akad ini. Itulah risiko yang memang melekat pada posisi pemilik dana.
Studi kasus 3: bengkel Asep (musyarakah)
Asep membuka bengkel motor dengan skema musyarakah bersama BPRS Mustofa Amanah. BPRS menyetor Rp400.000.000 dan Asep menyetor Rp100.000.000. Asep yang menjalankan bengkel. Nisbah laba disepakati 60% untuk BPRS dan 40% untuk Asep. Tahun 2026 bengkel laba Rp25.000.000, dan bagi hasilnya dibayar Januari 2027. Tahun 2027 bengkel rugi Rp15.000.000 karena jalan di depannya ditutup proyek galian selama berbulan-bulan.
Pertanyaannya: (a) bagian laba dan rugi BPRS, (b) jurnal di BPRS, (c) jurnal di Asep, dan (d) nilai investasi musyarakah BPRS di akhir 2027.
Pembahasan
Porsi modal BPRS adalah Rp400.000.000 / Rp500.000.000 = 80%, dan porsi Asep 20%
Di akhir 2027, investasi musyarakah BPRS bernilai neto Rp400.000.000 – Rp12.000.000 = Rp388.000.000.
Studi kasus 4: peralatan dapur Eksyar Family (ijarah)
Tanggal 1 Januari 2026, BMT Al-Ikhlas membeli satu set peralatan dapur industri seharga Rp180.000.000 untuk disewakan ke unit katering Eksyar Family. Ujrahnya Rp7.000.000 per bulan dan dibayar setiap akhir bulan. Peralatan disusutkan garis lurus selama 3 tahun tanpa nilai sisa. Di bulan Januari, BMT membayar servis rutin Rp1.500.000 yang menurut akad menjadi tanggungan pemilik. Ujrah bulan Desember 2026 baru dibayar tanggal 5 Januari 2027.
Pertanyaannya: (a) laba bulan Januari dari objek ijarah ini, (b) jurnal bulan Januari, (c) jurnal penyesuaian 31 Desember 2026 untuk ujrah Desember, dan (d) penyajian aset ijarah per 31 Desember 2026.
Pembahasan
Penyusutan per bulan Rp180.000.000 / 36 = Rp5.000.000.
Laba bulan Januari Rp7.000.000 – Rp5.000.000 – Rp1.500.000 = Rp500.000.
Studi kasus 5: jagung pakan ternak Nurzaman (salam paralel)
Selain usaha pengiriman sayur, Nurzaman juga punya peternakan ayam. Tanggal 1 Mei 2026, Bank Syariah Cahaya membayar Rp100.000.000 ke Gapoktan Subur untuk 20 ton jagung pipil yang akan dikirim 1 Agustus 2026. Di hari yang sama, bank menjual 20 ton jagung dengan spesifikasi sama ke Nurzaman seharga Rp112.000.000, dibayar di depan. Tanggal 1 Agustus jagung diterima sesuai spesifikasi dan langsung diserahkan ke Nurzaman. Bank membayar ongkos bongkar muat Rp1.000.000.
Buat jurnalnya dan hitung kontribusi transaksi ini ke laba bank.
Pembahasan
Keuntungan salam Rp12.000.000 dikurangi beban Rp1.000.000, jadi kontribusinya ke laba bank Rp11.000.000
Studi kasus Komprehensif, Siklus Akuntansi PT Berkah Finansial Corp
Bagian ini paling panjang karena kita kerjakan satu siklus akuntansi penuh untuk satu perusahaan selama satu bulan. Urutannya sama dengan yang dipelajari di Pengantar Akuntansi: jurnal umum, buku besar, neraca saldo, jurnal penyesuaian, neraca lajur, laporan keuangan, jurnal penutup, lalu neraca saldo setelah penutupan.
Profil perusahaan
PT Berkah Finansial Corp didirikan Januar dan Ripan pada 1 Oktober 2026. Modal disetor awalnya Rp2.000.000.000, yang dimiliki empat pemegang saham berikut:
Produk perusahaan ini adalah aplikasi keuangan syariah bernama Berkah, dengan tiga fitur utama:
Tabungan Berkah: pengguna bisa menyimpan saldo dengan akad wadiah. Saldo pengguna disimpan di rekening penampung khusus di bank syariah, terpisah dari rekening operasional perusahaan.
Beli Sukuk: pengguna bisa membeli sukuk negara ritel langsung dari aplikasi. Berkah berperan sebagai mitra distribusi dan menerima imbalan jasa (ujrah) dari penerbit sebesar 0,4% dari nilai penjualan.
Berkah Premium: fitur pencatatan keuangan pribadi, anggaran, dan perhitungan zakat. Pengguna membayar langganan bulanan Rp25.000 atau tahunan Rp240.000. Akadnya ijarah atas jasa, jadi yang diterima perusahaan adalah ujrah.
Dalam cerita ini, PT. BFC (Berkah Finansial Corp) sudah terdaftar dan diawasi OJK, dan fitur pembayarannya bekerja sama dengan penyelenggara jasa pembayaran yang berizin dari Bank Indonesia. Perusahaan juga punya Dewan Pengawas Syariah sendiri.
Kebijakan akuntansi yang dipakai:
Investasi sukuk dimiliki sampai jatuh tempo, jadi diukur pada biaya perolehan sesuai PSAK 410.
Peralatan (server dan laptop) disusutkan garis lurus 4 tahun, kendaraan 8 tahun, keduanya tanpa nilai sisa.
Beban murabahah tangguhan diamortisasi proporsional sesuai cicilan yang dibayar.
Dana pembelian sukuk dari pengguna hanya numpang lewat dan bukan pendapatan perusahaan
Langkah 1: jurnal umum
Sebelum menjurnal, tentukan dulu akad di balik setiap transaksi. Saldo pengguna adalah titipan dengan akad wadiah, jadi dicatat sebagai liabilitas. Dana pembelian sukuk pengguna juga bukan milik Berkah. Uang itu masuk ke rekening penampung lalu diteruskan ke penerbit, sehingga jurnalnya muncul tapi tidak menyentuh pendapatan. Mobil dibeli dengan murabahah, dan di sini Berkah ada di posisi pembeli. Deposito di BPRS adalah investasi mudharabah, karena Berkah yang jadi pemilik dana. Jasa giro dari bank konvensional masuk dana kebajikan
Langkah 2: buku besar
Semua jurnal diposting ke buku besar. Yang aku tampilkan di sini hanya akun yang mutasinya paling banyak. Akun lainnya diposting dengan cara yang sama.
Langkah 3: neraca saldo
Akun Utang kepada Penerbit Sukuk tidak muncul karena saldonya nol. Uangnya sudah diteruskan ke penerbit di bulan yang sama.
Langkah 4: jurnal penyesuaian
Sewa ruko yang terpakai Rp60.000.000 / 12 = Rp5.000.000. Langganan tahunan yang sudah menjadi hak perusahaan Rp36.000.000 / 12 = Rp3.000.000. Penyusutan server dan laptop Rp96.000.000 / 48 = Rp2.000.000. Penyusutan mobil Rp240.000.000 / 96 = Rp2.500.000. Bagi hasil deposito Rp2.500.000 sesuai informasi BPRS. Imbalan sukuk untuk satu bulan Rp300.000.000 × 6,4% / 12 = Rp1.600.000. Imbalan jasa distribusi sukuk 0,4% × Rp1.200.000.000 = Rp4.800.000. Terakhir, tagihan listrik dan internet Rp1.500.000
Langkah 5: neraca lajur
Kolom debit laba rugi (78.000) lebih besar dari kolom kreditnya (41.900), jadi bulan ini perusahaan rugi 36.100 ribu rupiah. Angka rugi ditaruh di kredit laba rugi dan di debit posisi keuangan supaya kedua kolom seimbang
Langkah 6: laporan keuangan
Ada dua hal yang perlu diperhatikan di laporan ini. Pertama, Berkah tidak punya pos dana syirkah temporer karena Berkah bukan bank dan tidak mengelola dana pengguna dengan akad bagi hasil. Saldo Tabungan Berkah memakai akad wadiah, jadi masuk liabilitas. Kedua, untuk utang murabahah, beban murabahah tangguhan disajikan sebagai pengurang utang, sehingga yang tampil adalah nilai netonya.
Kas akhir Rp1.763.150.000 terdiri dari rekening operasional Rp1.033.150.000 dan rekening penampung Rp730.000.000. Saldo rekening penampung tidak boleh dipakai untuk operasional karena itu uang pengguna, dan hal ini sebaiknya diungkapkan di catatan atas laporan keuangan.
Langkah 7: jurnal penutup
Akun pendapatan dan beban ditutup ke ikhtisar laba rugi, kemudian saldo ikhtisar dipindahkan ke saldo laba. Akun riil seperti titipan dana pengguna, investasi sukuk, dan beban murabahah tangguhan tidak ikut ditutup karena saldonya terbawa ke periode berikutnya. Nama beban murabahah tangguhan memang mengandung kata beban, tapi akun ini adalah akun pengurang utang di posisi keuangan, bukan akun laba rugi.
Langkah 8: neraca saldo setelah penutupan
Membaca hasilnya
Dari laporan posisi keuangan kelihatan bahwa hampir seperempat aset Berkah sebenarnya uang pengguna yang dititipkan. Aset sebesar itu tidak bisa dihitung sebagai kekuatan keuangan perusahaan, karena sewaktu-waktu bisa ditarik. Ini juga alasan kenapa pemisahan rekening penampung dan rekening operasional itu penting, baik dari sisi akuntansi maupun dari sisi kepatuhan ke regulator.
Dari laba rugi, pendapatan utama Berkah datang dari ujrah langganan. Fitur sukuk menghasilkan Rp4,8 juta dari penjualan Rp1,2 miliar. Angkanya kecil, tapi fitur ini menarik pengguna baru dan tidak membutuhkan modal perusahaan. Sementara itu, dana menganggur sudah ditempatkan di deposito mudharabah dan sukuk, sehingga perusahaan tetap dapat imbal hasil yang halal walaupun operasionalnya belum untung.
Dari sisi syariah, ada dua hal yang terlihat langsung di laporan. Jasa giro dari bank konvensional tidak masuk ke laba, tetapi dicatat di dana kebajikan dan sebagian sudah disalurkan. Pembelian mobil juga tidak memakai kredit berbunga, melainkan murabahah dengan margin yang sudah pasti sejak awal.
Penutup
Setelah mengerjakan semua contoh di atas, kesimpulanku sederhana. Akuntansi syariah tidak sesulit kesan pertamanya. Siklusnya sama persis dengan akuntansi yang kita pelajari di semester awal. Yang berbeda adalah cara berpikir di awal: kenali dulu akadnya, baru tentukan akunnya. Dari situ akan kelihatan mana yang jadi pendapatan, mana yang titipan, mana yang harus disalurkan ke dana kebajikan.
Dengan PSAK 413 dan revisi PSAK 401 yang mulai berlaku 2027, dan dengan makin banyaknya aplikasi keuangan syariah, kebutuhan orang yang paham akuntansi syariah kelihatannya akan terus naik. Semoga tulisan ini bisa membantu, entah buat persiapan ujian, skripsi, atau sekadar memahami produk keuangan syariah yang kita pakai sehari-hari.
Referensi
Ikatan Akuntan Indonesia. Perubahan Penomoran PSAK dan ISAK dalam SAK Indonesia.
Ikatan Akuntan Indonesia. Materi Sosialisasi PSAK 413: Penurunan Nilai (3 Oktober 2024).
Ikatan Akuntan Indonesia. DSAS Terkini XX (Juli 2025).
Ikatan Akuntan Indonesia. SAK Syariah: PSAK 401–410.
Undang-Undang PPN dan PPnBM beserta perubahannya, Pasal 1A ayat (1) huruf h.
Nurhayati, S. & Wasilah. Akuntansi Syariah di Indonesia. Jakarta: Salemba Empat.
Semua nama orang, perusahaan, aplikasi, dan angka dalam tulisan ini fiktif dan disederhanakan untuk keperluan belajar