
PP Nomor 20 Tahun 2026: Merugikan atau Menguntungkan Bagi UMKM?
Mahasiswa Universitas Pamulang
·waktu baca 8 menit


Tulisan dari Romyza Hernawan tidak mewakili pandangan dari redaksi kumparan
 Perbesar
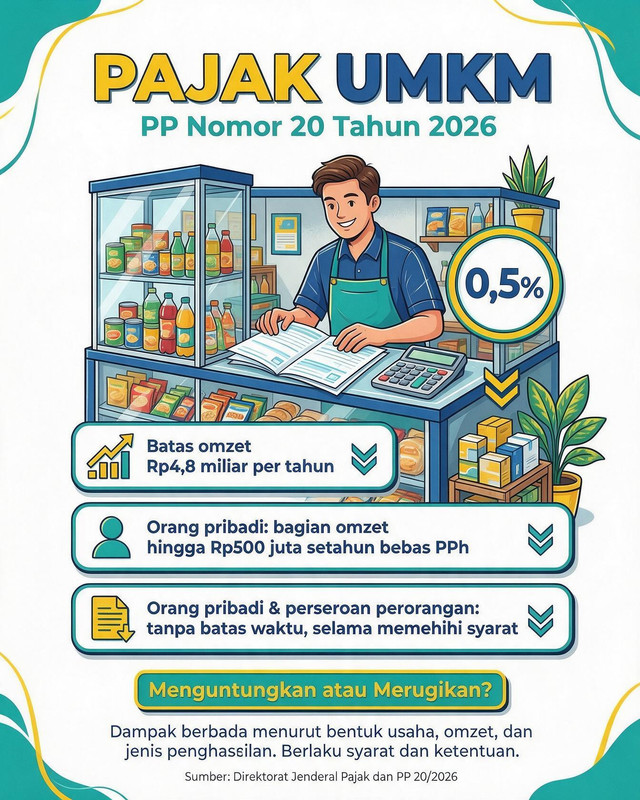
JAKARTA — Pemerintah menerbitkan Peraturan Pemerintah Nomor 20 Tahun 2026 yang mengubah ketentuan Pajak Penghasilan (PPh) Final bagi usaha mikro, kecil, dan menengah (UMKM). Secara langsung, tarif pajak UMKM tidak naik: PPh Final tetap 0,5% dari omzet dan batas omzet tetap Rp4,8 miliar per tahun pajak.
PP yang berlaku sejak 22 April 2026 itu mengubah PP Nomor 55 Tahun 2022 tentang Penyesuaian Pengaturan di Bidang Pajak Penghasilan. Fokus perubahan bukan kenaikan tarif, melainkan penataan penerima fasilitas dan jangka waktu pemanfaatannya. Batas peredaran bruto untuk mengakses skema tersebut tetap Rp4,8 miliar dalam satu tahun pajak.
Namun, Apakah PP 20/2026 Merugikan Atau Menguntungkan? Jawaban singkatnya: kebijakan ini menguntungkan sebagian besar UMKM kecil, tetapi dapat dirasakan merugikan oleh badan usaha tertentu—terutama CV, firma, PT persekutuan, dan BUMDes—karena tidak lagi memenuhi syarat memakai PPh Final 0,5%. PP 20/2026 tidak menaikkan tarif PPh UMKM menjadi 22% dan tetap mempertahankan tarif final 0,5% dari omzet.
Apa yang Berubah?
Pajak UMKM yang berubah hanya aturan untuk memanfaatkan fasilitasnya namun, untuk tarif tetap sama yaitu 0,5% yang menjadikan nya untung untuk sebagian, dan menjadi tantangan untuk yang Lain.
Di balik etalase warung, meja kerja usaha rumahan, hingga kantor kecil para pengusaha, satu perubahan perpajakan mulai menentukan nasib banyak UMKM: Peraturan Pemerintah Nomor 20 Tahun 2026. Aturan ini tidak menaikkan tarif PPh Final UMKM—angka 0,5 persen masih bertahan—tetapi mengubah siapa yang boleh menikmati kemudahan tersebut dan sampai kapan.
Bagi banyak pelaku usaha kecil, kabar itu terasa seperti jeda yang menyenangkan. Namun bagi sebagian bentuk badan usaha, aturan baru ini justru menutup pintu yang sebelumnya terbuka. Namun, yang mejadi pertanyaan apa sisi menguntungkan dan merugikan dari perubahan aturan tersebut?
Sisi Menguntungkan
1. Tarif pajak tetap rendah
Tarif PPh Final UMKM tetap 0,5% dari omzet, tidak berubah dari aturan sebelumnya. Dengan batas omzet Rp4,8 miliar per tahun, skema ini jauh lebih sederhana dibandingkan PPh umum yang dihitung dari laba bersih melalui pembukuan.
Meski tarif tetap, ambang omzet tidak berubah. Pelaku usaha hanya dapat menggunakan skema PPh Final 0,5 persen apabila peredaran brutonya tidak melebihi Rp4,8 miliar dalam satu tahun pajak.
Namun, aturan baru juga memperjelas cara menghitung batas tersebut. Omzet dihitung dari akumulasi peredaran bruto atas penghasilan usaha dan jasa pekerjaan bebas dalam satu tahun pajak terakhir, termasuk penghasilan final, nonfinal, maupun yang berasal dari luar negeri. Dalam kondisi tertentu, omzet suami, istri, dan perseroan perorangan yang didirikan juga digabungkan.
Artinya, usaha yang tampak terpisah di atas kertas tidak serta-merta dianggap kecil secara ekonomi. Pemerintah ingin memastikan insentif benar-benar jatuh kepada usaha yang memang berada pada skala kecil dan menengah.
Contoh: usaha dengan omzet Rp50 juta per bulan hanya membayar PPh Final sekitar Rp250 ribu per bulan, atau Rp3 juta setahun.
2. Fasilitas tanpa batas waktu
Bayangkan seorang penjual makanan rumahan yang usahanya tumbuh perlahan. Selama ini ia mungkin khawatir: setelah tujuh tahun memakai tarif PPh Final 0,5 persen, apakah kemudahan itu akan hilang?
Kini, kekhawatiran itu berkurang. PP 20/2026 menghapus batas waktu pemanfaatan PPh Final 0,5 persen bagi wajib pajak orang pribadi dan perseroan perorangan yang didirikan satu orang. Selama mereka masih memenuhi kriteria dan tidak memilih tarif PPh berdasarkan ketentuan umum, fasilitas tersebut tetap dapat digunakan.
Artinya, UMKM tidak perlu menghitung kapan insentif pajak akan berakhir atau bersiap pindah ke skema pajak yang lebih kompleks.
Bagi UMKM orang pribadi, kebijakan ini memberi kepastian jangka panjang karena penghapusan batas waktu tujuh tahun dalam penggunaan tarif final. Selama omzet tahunan masih di bawah Rp4,8 miliar, mereka dapat terus membayar 0,5% dari omzet tanpa perlu menghitung pajak dari laba bersih melalui pembukuan yang kompleks.
3. WP OP tetap bebas pajak hingga Rp500 juta
Ada juga bantalan bagi usaha yang masih sangat kecil. Bagi wajib pajak orang pribadi, bagian peredaran bruto hingga Rp500 juta dalam satu tahun pajak tidak dikenai PPh. Jika omzetnya melampaui angka itu, tarif 0,5 persen dikenakan pada bagian yang melebihi Rp500 juta.
Bagi WP OP, omzet hingga Rp500 juta per tahun tetap tidak dikenai PPh. PPh Final 0,5% hanya berlaku atas kelebihan omzet di atas Rp500 juta.
Fasilitas bagi usaha mikro juga masih dipertahankan: wajib pajak orang pribadi dengan omzet hingga Rp500 juta per tahun tetap tidak dikenai PPh. Jika omzet melampaui Rp500 juta, tarif 0,5% hanya dikenakan pada bagian omzet yang melebihi ambang tersebut.
Pemerintah menyebut aturan ini bertujuan memberi kepastian hukum, memastikan insentif tepat sasaran, serta menutup praktik pemecahan usaha untuk menghindari tarif pajak normal.
Sisi yang Dirugikan
1. CV, firma, dan PT kehilangan tarif 0,5%
Bayangkan pemilik CV yang selama ini mengandalkan tarif final 0,5 persen untuk mengelola pajak usahanya. Ia mungkin bukan pemilik usaha raksasa, tetapi usahanya sudah cukup besar sehingga memilih bentuk badan usaha, bukan sekadar usaha perorangan.
Aturan baru menutup pintu itu. CV, firma, PT nonperseroan perorangan, serta BUMDes dan BUMDesma yang baru memenuhi syarat setelah PP 20/2026 berlaku tidak lagi dapat mengakses PPh Final UMKM. Mereka diarahkan mengikuti mekanisme perpajakan umum sesuai ketentuan yang berlaku.
Di sinilah kekhawatiran muncul. Perpajakan umum menuntut pemahaman dan administrasi yang lebih kompleks dibanding perhitungan berbasis omzet. Bagi usaha yang selama ini berjalan dengan tim kecil, perubahan tersebut bukan sekadar urusan angka, melainkan urusan waktu, biaya, dan kapasitas pengelolaan.
Akibatnya, usaha kecil dengan bentuk badan usaha tersebut harus beralih ke skema PPh Badan normal, yang dihitung dari laba bersih dan memerlukan pembukuan yang lebih rinci.
Koperasi juga menghadapi pembatasan baru berupa masa pemanfaatan fasilitas maksimal empat tahun. Sementara itu, pelaku usaha yang omzetnya melampaui Rp4,8 miliar harus beralih ke perhitungan PPh berdasarkan ketentuan umum, yang umumnya menuntut pembukuan dan administrasi lebih rinci.
2. Menambah beban di masa ekspansi
Bayangkan seorang pemilik usaha yang selama ini berjalan dengan CV. Ia terbiasa menghitung pajak dari omzet: sederhana, cepat, dan tidak memerlukan pembukuan yang rumit. Ketika usahanya tumbuh dan ia memutuskan membentuk CV atau PT, ia mungkin mengira jalan itu tetap tersedia.
Kenyataannya tidak lagi. PP 20/2026 menutup akses PPh Final UMKM bagi CV, firma, PT selain perseroan perorangan, serta BUMDes/BUMDesma yang baru memenuhi syarat setelah aturan ini berlaku. Mereka diarahkan menggunakan mekanisme perpajakan umum, yang dasar penghitungannya berpindah dari omzet menjadi laba fiskal.
Dulu, ekspansi bisa dimaknai sederhana: tambah stok, tambah tenaga, tambah pelanggan. Kini, bagi CV dan PT yang keluar dari skema final, ekspansi juga berarti membangun kapasitas administrasi.
Mereka harus memastikan pembukuan berjalan tertib karena pajak dihitung dari laba, bukan lagi dari omzet. DJP menyebut bahwa dalam skema umum, biaya operasional yang diperkenankan dapat dikurangkan dari penghasilan, sehingga pajak dihitung ketika usaha memperoleh laba. Namun, kemudahan itu hanya dapat dirasakan apabila pencatatan biaya dan pendapatan memang rapi.
Justru saat UMKM mulai tumbuh dan berencana ekspansi, beban administrasi dan pajak dapat meningkat. Padahal fase ekspansi umumnya membutuhkan dana untuk menambah stok, memperluas pasar, merekrut tenaga kerja, atau membeli peralatan.
Ketika margin keuntungan tergerus oleh pajak dan biaya kepatuhan, pelaku usaha cenderung mengambil langkah defensif, seperti menunda investasi baru, menahan perluasan jaringan usaha, atau membatasi penambahan tenaga kerja.
Di sinilah beban ekspansi terasa. Usaha yang sebelumnya fokus pada produksi dan pemasaran kini juga harus memikirkan kualitas pembukuan, kepatuhan administrasi, dan perencanaan pajak. Bagi usaha kecil yang sedang naik kelas, itu bisa berarti menambah tenaga, menggunakan jasa konsultan, atau mengalokasikan waktu pemilik usaha untuk urusan yang dulu tidak terlalu mendominasi.
3. Tidak ada fasilitas Rp500 juta untuk badan usaha
Fasilitas tidak dikenai pajak untuk omzet Rp500 juta pertama hanya berlaku bagi WP Orang Pribadi. PT Perorangan, CV, firma, dan PT non-perorangan tidak mendapatkan fasilitas tersebut.
Akibatnya, badan usaha kecil yang beralih dari usaha perorangan ke CV atau PT tidak hanya kehilangan akses ke PPh Final 0,5%, tetapi juga tidak memperoleh keringanan omzet awal yang selama ini dinikmati WP OP.
Pada akhirnya, PP Nomor 20 Tahun 2026 menciptakan dua dunia dalam satu sektor UMKM. Di satu sisi, orang pribadi dan perseroan perorangan memperoleh kepastian lebih panjang dengan tarif 0,5 persen tanpa batas waktu. Di sisi lain, CV, firma, PT nonperseroan perorangan, dan BUMDes baru harus menyiapkan diri menghadapi skema perpajakan yang berbeda.
Bagi kelompok kedua, cerita ini bukan tentang kenaikan tarif dari 0,5 persen menjadi 22 persen secara langsung. Namun, kehilangan akses ke skema final berarti kehilangan kemudahan perhitungan dan kepastian administrasi yang selama ini menjadi bagian penting dari cara mereka menjalankan usaha.
Dan bagi banyak pelaku usaha, itulah sisi yang paling terasa: bukan sekadar angka pajak yang berubah, melainkan rasa aman yang pernah ada kini harus dicari kembali melalui penyesuaian yang tidak sederhana.
Dari sudut pandang pemerintah, perubahan ini bukan tanpa alasan. DJP menegaskan bahwa fasilitas PPh Final UMKM kini difokuskan kepada wajib pajak orang pribadi, perseroan perorangan, dan koperasi. Sementara CV dan PT secara umum diarahkan mengikuti mekanisme perpajakan umum.
Pemerintah berangkat dari keyakinan bahwa insentif pajak seharusnya tepat sasaran. Artinya, kemudahan 0,5 persen tidak lagi dibagikan secara luas kepada semua bentuk badan usaha, melainkan difokuskan kepada kelompok yang dianggap paling membutuhkan dukungan.
Penilaian
PP 20/2026 lebih tepat disebut menguntungkan bagi UMKM kecil berbentuk usaha perorangan, tetapi menjadi beban adaptasi bagi badan usaha tertentu dan usaha yang tumbuh melampaui ambang omzet. Pemerintah menegaskan kebijakan ini tidak menambah beban pajak secara menyeluruh dan tidak mencabut hak UMKM secara mendadak; namun kriteria penerima manfaat memang menjadi lebih ketat.
Dengan demikian, dampaknya bersifat selektif: keringanan tetap ada, tetapi tidak lagi dibagikan secara luas kepada semua bentuk badan usaha.
Namun, perlu diketahui juga fasilitas ini diberikan hanya untuk omset dibawah Rp4,8 miliar. Jika omset telah melebihi dari syarat yang di berikan, fasilitas sudah tidak dapat digunakan lagi selamanya.