
Non-PKP Jual Jasa ke Luar Negeri, Kena Pajak Tidak?
Tax Counselor DGT
·waktu baca 3 menit


Tulisan dari Puspitarini Anda tidak mewakili pandangan dari redaksi kumparan
 Perbesar
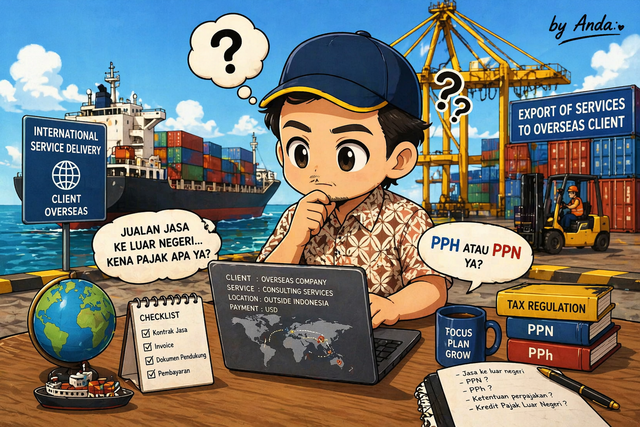
Dalam praktik perpajakan di Indonesia, transaksi lintas negara sering menimbulkan pertanyaan, khususnya bagi perusahaan yang belum dikukuhkan sebagai Pengusaha Kena Pajak (non-PKP). Salah satu kasus yang cukup sering muncul adalah ketika perusahaan non-PKP melakukan penyerahan jasa ke luar negeri.
Pertanyaan yang kemudian timbul adalah apakah transaksi tersebut dikenai Pajak Pertambahan Nilai (PPN), serta bagaimana perlakuan Pajak Penghasilan (PPh)-nya, terutama jika penyerahan jasa dilakukan kepada pihak di luar negeri. Selain itu, banyak pula pelaku usaha baru yang ingin mengetahui apakah mereka dapat memanfaatkan fasilitas PPh Final UMKM sebesar 0,5 persen.
PPN
Dari sisi PPN, penting untuk memahami prinsip dasar pengenaan pajak ini. PPN pada umumnya dikenakan atas penyerahan Barang Kena Pajak (BKP) dan/atau Jasa Kena Pajak (JKP) yang dilakukan oleh Pengusaha Kena Pajak (PKP) di dalam daerah pabean Indonesia.
Artinya, status sebagai PKP menjadi faktor penentu utama. Apabila suatu perusahaan masih berstatus non-PKP, maka atas penyerahan jasa yang dilakukan, termasuk kepada pihak di luar negeri, pada umumnya tidak terutang PPN.
Konsekuensinya, perusahaan tersebut tidak memiliki kewajiban untuk memungut, menyetor, dan melaporkan PPN, serta tidak perlu membuat faktur pajak.
PKP
Namun demikian, perlu dicatat bahwa ketika usaha berkembang dan telah memenuhi kriteria tertentu, perusahaan dapat diwajibkan atau memilih untuk dikukuhkan sebagai PKP.
Dalam kondisi tersebut, perlakuan PPN atas penyerahan jasa ke luar negeri dapat berubah, misalnya masuk dalam kategori ekspor jasa yang memiliki ketentuan khusus. Oleh karena itu, pemantauan omzet dan kepatuhan administratif menjadi hal yang penting agar tidak terjadi kesalahan perlakuan pajak.
Pajak Penghasilan
Dari sisi Pajak Penghasilan, perlakuannya tidak bergantung pada status PKP. Wajib Pajak Dalam Negeri dikenai pajak atas seluruh penghasilan yang diterima atau diperoleh, baik dari dalam negeri maupun luar negeri. Dengan demikian, penghasilan dari jasa yang diberikan kepada pihak di luar negeri tetap merupakan objek PPh dan wajib dilaporkan dalam SPT Tahunan.
Apabila terdapat pemotongan pajak di negara sumber penghasilan, maka pajak tersebut dapat dikreditkan di Indonesia melalui mekanisme kredit pajak luar negeri (PPh Pasal 24), sepanjang memenuhi ketentuan yang berlaku. Mekanisme ini bertujuan untuk menghindari pajak berganda dan memberikan keadilan bagi Wajib Pajak.
PPh Final UMKM
Selanjutnya, terkait dengan perusahaan baru, terdapat fasilitas yang cukup menarik yaitu PPh Final UMKM dengan tarif 0,5 persen. Berdasarkan ketentuan dalam Peraturan Pemerintah Nomor 55 Tahun 2022, fasilitas ini dapat dimanfaatkan oleh Wajib Pajak yang memiliki peredaran bruto tidak melebihi Rp4,8 miliar dalam satu tahun pajak.
Selain itu, Wajib Pajak juga harus memenuhi ketentuan lain sebagaimana diatur dalam Pasal 56 dan 57. Selama syarat tersebut terpenuhi, perusahaan baru tetap dapat menggunakan tarif PPh Final 0,5 persen sesuai dengan jangka waktu yang telah ditentukan.
Skema ini dinilai sederhana karena penghitungan pajak didasarkan pada omzet, sehingga memudahkan pelaku usaha dalam memenuhi kewajiban perpajakan.
Kesimpulan
Secara keseluruhan, perusahaan non-PKP yang menjual jasa ke luar negeri pada umumnya tidak dikenai PPN, tetapi tetap memiliki kewajiban PPh atas penghasilan yang diperoleh.
Di sisi lain, perusahaan baru berpeluang memanfaatkan fasilitas PPh Final UMKM selama memenuhi kriteria yang ditetapkan. Pemahaman yang tepat atas ketentuan ini akan membantu pelaku usaha menjalankan kewajiban perpajakan secara benar sekaligus mengoptimalkan fasilitas yang tersedia.