
Pajak KMS: Kewajiban yang Sering Terlupakan Saat Membangun Bangunan Sendiri
Tax Counselor DGT
·waktu baca 4 menit


Tulisan dari Puspitarini Anda tidak mewakili pandangan dari redaksi kumparan
 Perbesar
Kegiatan Membangun Sendiri (KMS) adalah kegiatan membangun bangunan yang dilakukan oleh orang pribadi atau badan untuk kepentingan sendiri, bukan dalam rangka kegiatan usaha jasa konstruksi, dan hasil pembangunan tersebut digunakan sendiri atau oleh pihak lain. Dalam ketentuan perpajakan, KMS merupakan objek Pajak Pertambahan Nilai (PPN) yang dikenakan untuk menciptakan asas keadilan, agar kegiatan membangun yang dilakukan sendiri diperlakukan setara dengan pembangunan yang dilakukan melalui pengembang atau kontraktor yang pada umumnya telah dikenakan PPN. Dengan demikian, meskipun pembangunan dilakukan secara mandiri, negara tetap mengenakan PPN atas aktivitas tersebut sesuai ketentuan yang berlaku.
Dasar hukum pengenaan PPN atas Kegiatan Membangun Sendiri diatur dalam Undang-Undang Nomor 8 Tahun 1983 tentang Pajak Pertambahan Nilai sebagaimana telah beberapa kali diubah, terakhir dengan Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan, serta peraturan pelaksanaannya, khususnya Peraturan Menteri Keuangan Nomor 61/PMK.03/2022 tentang Pajak Pertambahan Nilai atas Kegiatan Membangun Sendiri.
Dalam peraturan tersebut ditegaskan bahwa KMS adalah kegiatan membangun bangunan yang dilakukan tidak dalam kegiatan usaha atau pekerjaan oleh orang pribadi atau badan yang hasilnya digunakan sendiri atau oleh pihak lain, sepanjang memenuhi kriteria tertentu yang telah ditetapkan.
Kriteria Kegiatan Membangun Sendiri yang dikenai PPN antara lain meliputi bangunan yang bersifat permanen dengan konstruksi utama dari kayu, beton, pasangan batu bata atau bahan sejenis, dan/atau baja, diperuntukkan sebagai tempat tinggal atau tempat kegiatan usaha, serta memiliki luas bangunan paling sedikit 200 meter persegi.
Selain itu, kegiatan membangun sendiri dapat dilakukan sekaligus atau secara bertahap, sepanjang jangka waktu antara tahapan pembangunan tersebut tidak melebihi dua tahun. Apabila pembangunan dilakukan secara bertahap lebih dari dua tahun, maka setiap tahap dapat dianggap sebagai kegiatan membangun sendiri yang terpisah sepanjang memenuhi kriteria yang ditentukan.
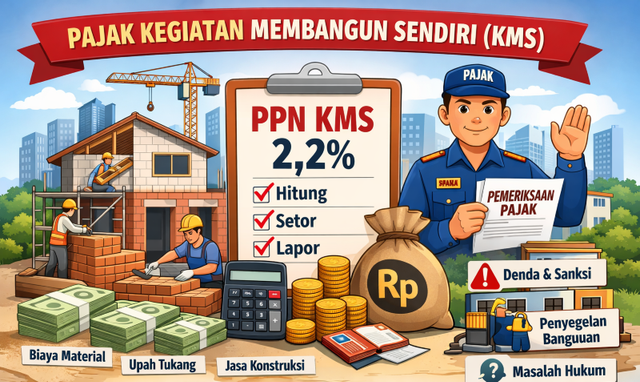
Dasar pengenaan pajak atas KMS adalah seluruh biaya yang dikeluarkan dan/atau dibayarkan untuk membangun bangunan, tidak termasuk biaya perolehan tanah. Biaya tersebut meliputi antara lain biaya bahan bangunan, upah tenaga kerja, jasa tukang, biaya perencanaan, serta biaya lain yang secara langsung terkait dengan kegiatan pembangunan. Dengan demikian, penghitungan PPN KMS didasarkan pada total biaya pembangunan yang sebenarnya dikeluarkan oleh Wajib Pajak, bukan pada nilai jual bangunan atau nilai pasar bangunan tersebut.
Tarif PPN atas Kegiatan Membangun Sendiri ditentukan dalam bentuk tarif efektif tertentu, yaitu sebesar 20 persen dikalikan dengan tarif PPN umum yang berlaku. Dengan berlakunya tarif PPN umum sebesar 11 persen, maka tarif efektif PPN KMS adalah sebesar 2,2 persen dari total biaya pembangunan. Apabila tarif PPN umum dinaikkan menjadi 12 persen sesuai amanat Undang-Undang Harmonisasi Peraturan Perpajakan, maka tarif efektif PPN KMS akan menjadi sebesar 2,4 persen dari total biaya pembangunan. Ketentuan ini telah ditegaskan dalam peraturan pelaksanaan dan berbagai penjelasan resmi Direktorat Jenderal Pajak.
Sebagai contoh perhitungan, apabila seorang Wajib Pajak membangun rumah untuk tempat tinggal pribadi dengan luas bangunan 300 meter persegi dan total biaya pembangunan sebesar Rp500.000.000, tidak termasuk harga tanah, maka perhitungan PPN atas Kegiatan Membangun Sendiri dengan tarif efektif 2,2 persen adalah sebagai berikut: PPN KMS = 2,2% x Rp500.000.000 = Rp11.000.000. Dengan demikian, Wajib Pajak tersebut wajib menyetor PPN KMS sebesar Rp11.000.000 ke kas negara. Apabila tarif PPN umum telah menjadi 12 persen sehingga tarif efektif KMS menjadi 2,4 persen, maka PPN KMS yang terutang menjadi 2,4% x Rp500.000.000 = Rp12.000.000.
Saat terutangnya PPN atas Kegiatan Membangun Sendiri dimulai sejak kegiatan pembangunan dimulai sampai dengan bangunan selesai. Penyetoran PPN KMS dilakukan paling lambat tanggal 15 bulan berikutnya setelah masa pajak berakhir, dan bagi Wajib Pajak yang bukan Pengusaha Kena Pajak, kewajiban pelaporan dianggap telah dipenuhi sepanjang telah dilakukan penyetoran PPN KMS tersebut. Tempat terutangnya PPN KMS adalah di Kantor Pelayanan Pajak yang wilayah kerjanya meliputi lokasi bangunan didirikan.
Apabila Wajib Pajak tidak melaksanakan kewajiban PPN atas Kegiatan Membangun Sendiri, maka dapat dikenakan sanksi sesuai dengan ketentuan peraturan perundang-undangan perpajakan, berupa sanksi administrasi berupa denda, bunga, dan/atau kenaikan atas pajak yang kurang dibayar.
Selain itu, Direktorat Jenderal Pajak dapat menerbitkan Surat Ketetapan Pajak, melakukan pemeriksaan, serta melakukan penagihan pajak sesuai ketentuan. Ketidakpatuhan ini juga dapat menimbulkan risiko hukum dan tambahan beban biaya bagi Wajib Pajak di kemudian hari.
Oleh karena itu, bagi masyarakat yang sedang atau akan melakukan pembangunan untuk kepentingan sendiri, pemahaman terhadap ketentuan Kegiatan Membangun Sendiri menjadi sangat penting. Dengan menghitung, menyetor, dan melaporkan PPN KMS secara benar dan tepat waktu, Wajib Pajak tidak hanya menghindari sanksi dan risiko pemeriksaan, tetapi juga memastikan bahwa proses pembangunan dilakukan secara tertib dan sesuai dengan ketentuan perpajakan yang berlaku, sekaligus berkontribusi dalam mendukung penerimaan negara.