
Bekerja dari Indonesia untuk Perusahaan Asing, di Mana Kewajiban Pajaknya?


Tulisan dari Salsabila Aulia tidak mewakili pandangan dari redaksi kumparan
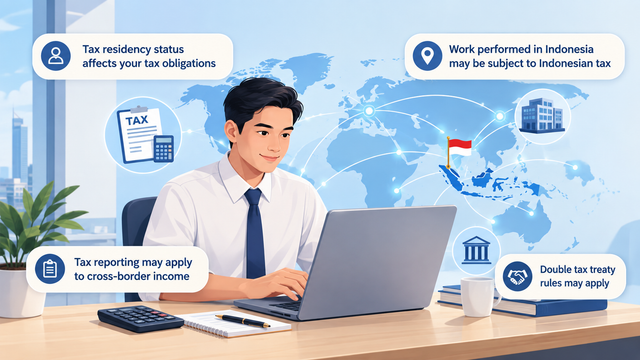
Status subjek pajak, tempat bekerja, dan bentuk hubungan kerja ikut menentukan bagaimana penghasilan dari perusahaan asing dikenai pajak di Indonesia
 Perbesar
Perkembangan teknologi membuat batas geografis dalam dunia kerja semakin kabur. Seseorang dapat tinggal di Indonesia, bekerja dari rumah, mengikuti rapat virtual dengan tim di Singapura, dan menerima gaji dari perusahaan yang berkantor di Eropa.
Pola kerja lintas negara ini membuka peluang karier yang lebih luas. Namun, muncul pertanyaan yang tidak kalah penting: di mana penghasilan pekerja tersebut dikenai pajak?
Pertanyaan ini tidak cukup dijawab hanya dengan melihat negara tempat perusahaan berdiri atau rekening tempat gaji diterima. Dalam perpajakan, status subjek pajak, tempat pekerjaan dilakukan, bentuk hubungan kerja, serta ketentuan perjanjian pajak antarnegara (P3B) dapat memengaruhi kewajiban yang timbul.
Status Subjek Pajak Menjadi Titik Awal
Bagi orang pribadi yang tinggal di Indonesia, penentuan status perpajakan menjadi langkah pertama. Ketentuan pajak Indonesia mengenal subjek pajak dalam negeri (SPDN) dan subjek pajak luar negeri (SPLN). Status tersebut tidak semata-mata ditentukan oleh kewarganegaraan, tetapi antara lain oleh tempat tinggal, lamanya keberadaan di Indonesia, dan keadaan yang menunjukkan niat untuk bertempat tinggal di Indonesia.
Apabila seseorang merupakan SPDN, penghasilan dari dalam maupun luar negeri pada prinsipnya masuk dalam cakupan penghitungan pajak di Indonesia. Artinya, gaji dari perusahaan asing tidak dengan sendirinya berada di luar jangkauan ketentuan pajak Indonesia. Meski begitu, penerapannya pada kasus tertentu tetap perlu melihat aturan yang berlaku dan karakter penghasilannya.
Tempat Bekerja Juga Penting
Selain status subjek pajak, lokasi pekerjaan dilakukan menjadi faktor penting. Bayangkan seorang warga negara Indonesia yang tinggal di Banda Aceh dan bekerja secara daring untuk perusahaan di Singapura. Jika pekerjaan sehari-harinya dilakukan dari Indonesia, fakta bahwa pemberi kerja berada di luar negeri tidak otomatis menjadikannya pekerjaan yang dilakukan di Singapura.
Hal ini berbeda dengan pekerja yang benar-benar pindah dan menjalankan pekerjaannya di luar Indonesia. Perlakuan pajaknya dapat berbeda karena status subjek pajak dan sumber penghasilan bisa berubah sesuai keadaan. Karena itu, istilah “gaji dari luar negeri” belum cukup untuk menentukan negara mana yang berhak mengenakan pajak.
Karyawan Langsung, EOR, dan Pekerja Lepas
Bentuk hubungan kerja juga perlu diperhatikan. Pekerja dapat direkrut langsung oleh perusahaan asing, dipekerjakan melalui Employer of Record (EOR), atau memberikan jasa secara mandiri sebagai pekerja lepas. Ketiganya tidak selalu memiliki konsekuensi administrasi yang sama.
Dalam skema EOR, perusahaan penyedia jasa yang umumnya berbadan usaha di negara tempat pekerja berada, dalam hal ini Indonesia, menandatangani kontrak dan membayarkan gaji, sementara perusahaan asing mengarahkan pekerjaan. Di sinilah peran pemberi kerja terpecah. Pertanyaannya: siapa sebenarnya pemberi kerja, pihak yang menandatangani kontrak, yang membayar gaji, atau yang mengendalikan pekerjaan?
Persoalan ini diulas dalam opini di DDTCNews yang terbit pada 5 Agustus 2026. Penulisnya, seorang pegawai Direktorat Jenderal Pajak, menyampaikan pandangan pribadi bahwa EOR berbeda dari alih daya (outsourcing) dan hingga kini belum diatur secara khusus di Indonesia. Ketiadaan aturan itu berpengaruh pada pemotongan PPh Pasal 21, penerapan P3B, hingga perlakuan PPN atas jasa EOR.
Opini tersebut juga merujuk pembedaan dalam komentar OECD antara legal employer, yaitu pihak yang secara formal menjadi pemberi kerja dalam kontrak, dan economic employer, yaitu pihak yang secara nyata mengendalikan pekerjaan. Dalam banyak struktur bisnis modern, keduanya dapat merupakan entitas yang berbeda.
Sementara itu, pekerja lepas umumnya memperoleh imbalan atas jasa yang diberikan, bukan gaji dalam hubungan kerja. Kategori penghasilan dan mekanisme pemenuhan kewajiban pajaknya perlu ditentukan berdasarkan hubungan yang sebenarnya, bukan semata-mata sebutan dalam kontrak. Dengan kata lain, kontrak dan praktik kerja sehari-hari perlu dibaca secara bersamaan.
Bagaimana dengan Pemotongan dan Pelaporan Pajak?
Dalam hubungan kerja, pemotongan PPh Pasal 21 lazimnya dilakukan oleh pemberi kerja atau pihak yang ditetapkan sesuai ketentuan. Namun, apabila pemberi kerja berada di luar negeri dan tidak menjalankan kewajiban pemotongan di Indonesia, pekerja perlu memastikan bagaimana penghasilan tersebut harus dihitung dan dilaporkan sesuai status serta ketentuan yang berlaku.
Pekerja sebaiknya tidak langsung menyimpulkan bahwa tidak adanya potongan pajak pada slip gaji berarti penghasilannya bebas pajak. Sebaliknya, pembayaran pajak di negara lain juga tidak otomatis menghapus kewajiban di Indonesia. Apabila pajak atas penghasilan yang sama telah dibayar di luar negeri, ketentuan kredit pajak luar negeri dapat relevan, dengan syarat dan batasan yang ditetapkan peraturan.
Di sinilah pentingnya menyimpan dokumen, seperti kontrak kerja, slip gaji, bukti pembayaran, dan bukti pajak yang dipotong atau dibayar di luar negeri. Dokumen tersebut membantu menjelaskan jenis penghasilan, pihak yang membayar, serta pajak yang telah dipenuhi ketika pekerja melakukan penghitungan dan pelaporan.
Pahami Kewajiban Sebelum Menerima Pekerjaan
Bekerja untuk perusahaan asing dari Indonesia memberi kesempatan yang semakin terbuka bagi tenaga kerja. Namun, fleksibilitas lokasi kerja juga menuntut pemahaman administrasi yang lebih baik. Sebelum menerima pekerjaan, calon pekerja dapat menanyakan siapa pihak yang secara hukum mempekerjakan, dari mana gaji dibayarkan, apakah ada pemotongan pajak, dan dokumen apa yang akan diberikan.
Pada akhirnya, kewajiban pajak tidak dapat ditentukan hanya dari asal perusahaan atau mata uang gaji. Status subjek pajak, tempat pekerjaan dilakukan, karakter hubungan kerja, dan ketentuan yang relevan perlu diperiksa secara bersamaan. Memahami aspek-aspek tersebut sejak awal dapat membantu pekerja menghindari kekeliruan pelaporan sekaligus menjalankan kewajiban perpajakan secara tepat.
Catatan: Artikel ini bersifat edukasi umum. Perlakuan pajak pada kasus individual dapat berbeda menurut status subjek pajak, kontrak, lokasi pekerjaan, dan ketentuan yang berlaku.
Sumber :
Direktorat Jenderal Pajak, Objek Pajak Penghasilan: https://pajak.go.id/id/objek-pph