
Jika Penghasilan di Bawah PTKP, Apakah Tetap Harus Lapor SPT?


Tulisan dari Salsabila Aulia tidak mewakili pandangan dari redaksi kumparan
 Perbesar
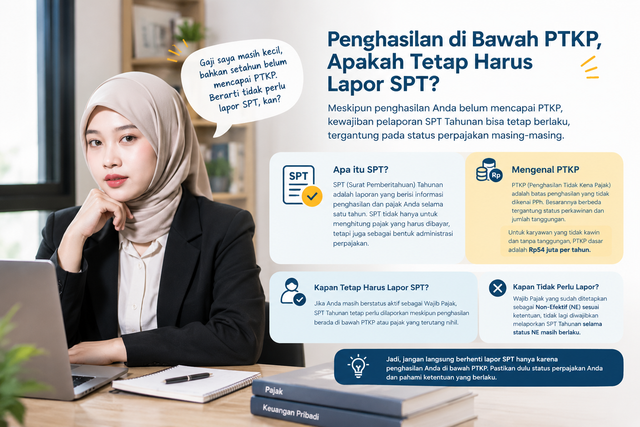
“Gaji saya masih kecil, bahkan setahun belum mencapai PTKP. Berarti tidak perlu lapor SPT, kan?”
Pertanyaan seperti ini cukup sering muncul, terutama di kalangan karyawan baru, pekerja dengan penghasilan terbatas, atau orang yang baru mulai memahami kewajiban perpajakan. Sebagian orang menganggap bahwa selama penghasilannya tidak dikenai pajak, urusan perpajakannya otomatis selesai.
Padahal, ada dua hal yang perlu dibedakan: 1) kewajiban membayar Pajak Penghasilan (PPh) dan 2) kewajiban menyampaikan Surat Pemberitahuan (SPT) Tahunan. Keduanya berkaitan, tetapi tidak selalu menghasilkan kesimpulan yang sama.
Mengenal PTKP dan Fungsinya
Penghasilan Tidak Kena Pajak (PTKP) merupakan batas penghasilan yang tidak dikenai PPh bagi Wajib Pajak orang pribadi sesuai ketentuan yang berlaku. Besarannya mempertimbangkan kondisi Wajib Pajak, seperti status perkawinan dan jumlah tanggungan yang memenuhi ketentuan.
Untuk Wajib Pajak orang pribadi dengan status tidak kawin dan tanpa tanggungan, besaran PTKP dasar adalah Rp54 juta setahun. Besaran tersebut dapat berbeda apabila Wajib Pajak memenuhi ketentuan tambahan PTKP.
Artinya, penghasilan yang masih berada dalam batas PTKP pada umumnya tidak menimbulkan PPh terutang atas penghasilan tersebut. Namun, kondisi ini tidak serta-merta menghapus kewajiban administrasi perpajakan yang mungkin masih melekat pada seseorang.
Informasi mengenai PTKP dapat dipelajari melalui situs resmi Direktorat Jenderal Pajak.
Penghasilan di Bawah PTKP, Apakah Tetap Harus Lapor SPT?
Jawabannya bergantung pada status perpajakan masing-masing.
Bagi Wajib Pajak orang pribadi yang masih berstatus aktif, kewajiban menyampaikan SPT Tahunan pada prinsipnya tetap berlaku, meskipun penghasilannya berada di bawah PTKP atau hasil perhitungan pajaknya nihil. SPT Tahunan bukan hanya berfungsi untuk menghitung pajak yang harus dibayar, tetapi juga menjadi sarana melaporkan informasi perpajakan selama satu tahun, termasuk penghasilan dan pajak yang telah dipotong.
Karena itu, tidak adanya pajak yang harus dibayar belum tentu berarti tidak ada SPT yang perlu disampaikan. Penjelasan lebih lanjut mengenai hal ini dapat dibaca dalam artikel resmi DJP, SPT Tahunan Nihil Orang Pribadi: Mitos vs. Fakta.
Lalu, apakah ada kondisi ketika seseorang tidak lagi diwajibkan melaporkan SPT Tahunan?
Ada. Wajib Pajak yang memenuhi persyaratan dapat mengajukan penetapan sebagai Wajib Pajak Non-Efektif (NE). Setelah status tersebut ditetapkan sesuai ketentuan, Wajib Pajak tidak lagi memiliki kewajiban pelaporan SPT Tahunan selama status NE masih berlaku.
Dengan demikian, seseorang yang penghasilannya berada di bawah PTKP sebaiknya tidak langsung berhenti melapor hanya berdasarkan besarnya penghasilan. Status perpajakannya perlu diperiksa terlebih dahulu.
Apa yang Sebaiknya Dilakukan Jika Penghasilan di Bawah PTKP?
Jika penghasilanmu berada di bawah PTKP, ada beberapa hal yang bisa diperhatikan sebelum mengambil keputusan, yaitu :
Periksa status Wajib Pajak. Pastikan apakah status perpajakanmu masih aktif atau sudah ditetapkan sebagai Non-Efektif. Status ini penting untuk menentukan apakah kewajiban pelaporan SPT Tahunan masih berlaku.
Perhatikan kondisi penghasilan selama satu tahun. Jangan hanya melihat gaji pada satu bulan. Periksa keseluruhan penghasilan yang diterima selama tahun pajak serta kondisi lain yang relevan dalam penghitungan pajak.
Cari informasi mengenai pengajuan status Non-Efektif jika memenuhi persyaratan. Apabila penghasilan berada di bawah PTKP dan kondisi perpajakanmu memenuhi ketentuan, kamu dapat berkonsultasi dengan Kantor Pelayanan Pajak (KPP) terdaftar mengenai prosedur pengajuan status tersebut. Jangan menganggap status NE sudah berlaku sebelum ada penetapan sesuai prosedur.
Informasi dan bantuan perpajakan dapat diperoleh melalui situs resmi DJP atau kantor pajak terdekat.
Jangan Samakan Pajak Nihil dengan Bebas Lapor
Memahami kewajiban perpajakan tidak selalu berarti harus membayar pajak. Ada kondisi ketika penghasilan seseorang tidak menimbulkan PPh terutang, tetapi kewajiban pelaporan SPT Tahunan masih berlaku karena status Wajib Pajaknya aktif.
Sebaliknya, Wajib Pajak yang telah ditetapkan berstatus Non-Efektif sesuai ketentuan tidak lagi diwajibkan menyampaikan SPT Tahunan selama status tersebut berlaku.
Oleh karena itu, sebelum menyimpulkan bahwa penghasilan di bawah PTKP membuat seseorang tidak perlu lapor SPT, periksa terlebih dahulu status perpajakan dan ketentuan yang berlaku. Memahami perbedaan ini dapat membantu masyarakat memenuhi kewajibannya secara tepat tanpa keliru menganggap bahwa penghasilan yang tidak dikenai pajak selalu berarti bebas dari pelaporan.
Pada akhirnya, memahami pajak bukan hanya soal mengetahui berapa banyak penghasilan yang dikenai pajak, tetapi juga mengetahui hak, kewajiban, dan status administrasi perpajakan diri sendiri.