
Karyawan Urus Pajak Perusahaan, Apakah Otomatis Jadi Kuasa Wajib Pajak?


Tulisan dari Salsabila Aulia tidak mewakili pandangan dari redaksi kumparan
 Perbesar
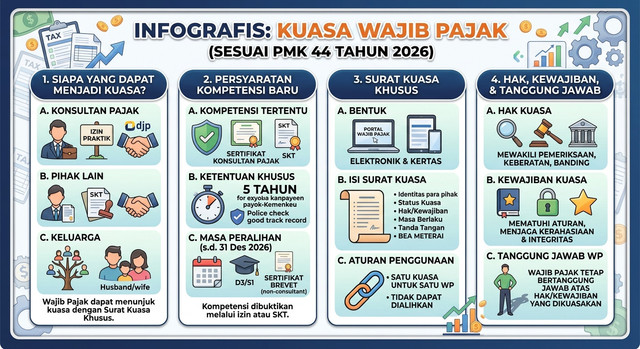
PMK 44/2026 mempertegas batas antara akses sistem Coretax dan status sebagai kuasa Wajib Pajak, yang selama ini kerap dianggap sebagai dua hal yang sama
Di banyak perusahaan, urusan pajak jarang ditangani langsung oleh direktur. Pekerjaan itu biasanya jatuh ke tangan karyawan di bagian pajak, akuntansi, atau keuangan. Mulai dari menyiapkan dokumen hingga melapor ke sistem Direktorat Jenderal Pajak (DJP).
Sejak Coretax DJP diterapkan, peran karyawan itu makin terlihat. Sistem ini memungkinkan perusahaan memberi role dan akses tertentu kepada karyawan untuk menjalankan fungsi perpajakan, misalnya membuat draf dokumen atau melakukan penandatanganan.
Pertanyaannya: apakah karyawan yang mengurus pajak perusahaan dengan sendirinya berstatus sebagai kuasa Wajib Pajak?
Karyawan dan Kuasa Wajib Pajak, Dua Hal yang Berbeda
Jawabannya: tidak otomatis. Karyawan yang mengerjakan administrasi perpajakan perusahaan tidak serta-merta berkedudukan sebagai kuasa Wajib Pajak.
Karyawan bekerja berdasarkan hubungan kerja dan kewenangan yang diberikan perusahaan. Contohnya, karyawan bagian pajak yang diberi akses Coretax untuk membuat Faktur Pajak atau menyiapkan dokumen perpajakan lainnya.
Kuasa Wajib Pajak berbeda. Ini adalah pihak yang secara resmi ditunjuk oleh Wajib Pajak untuk menjalankan hak dan/atau memenuhi kewajiban perpajakan tertentu, sesuai ketentuan yang berlaku. Penunjukannya dilakukan melalui Surat Kuasa Khusus.
Dengan kata lain, yang menentukan bukan sekadar siapa yang mengerjakan administrasi pajak, melainkan dalam kapasitas apa orang tersebut bertindak, dan atas dasar kewenangan apa.
Aturan Baru: PMK 44/2026
Perbedaan ini menjadi lebih tegas sejak terbitnya Peraturan Menteri Keuangan Nomor 44 Tahun 2026 tentang Persyaratan untuk Menjadi Kuasa di Bidang Perpajakan dan Tata Cara Pelaksanaan Hak dan Pemenuhan Kewajiban Kuasa di Bidang Perpajakan.
Beleid ini mulai berlaku pada 6 Juli 2026, menggantikan PMK 229/PMK.03/2014. Berdasarkan aturan baru, pihak yang dapat ditunjuk sebagai kuasa meliputi konsultan pajak, pihak lain, dan keluarga, masing-masing dengan persyaratan tersendiri.
Satu perubahan penting: karyawan Wajib Pajak tidak lagi disebut sebagai kategori tersendiri dari pihak yang dapat ditunjuk sebagai kuasa, seperti yang sebelumnya diatur dalam PMK 229/PMK.03/2014.
Meski begitu, hal ini bukan berarti karyawan tidak lagi boleh mengerjakan urusan pajak perusahaan.
Lalu, Bagaimana dengan Role Access di Coretax?
Di sinilah pentingnya membedakan role access dan kuasa Wajib Pajak.
Perusahaan tetap dapat memberikan akses kepada karyawan untuk menjalankan fungsi tertentu di Coretax. Misalnya, satu karyawan diberi role sebagai drafter untuk menyiapkan dokumen perpajakan, sementara pihak lain diberi kewenangan sebagai signer untuk menandatangani dokumen tersebut.
Situasinya berbeda jika perusahaan secara khusus menunjuk seseorang sebagai kuasa untuk menjalankan hak dan/atau memenuhi kewajiban perpajakan tertentu. Dalam kondisi itu, berlaku ketentuan mengenai kuasa Wajib Pajak, termasuk kewajiban menggunakan Surat Kuasa Khusus.
Yang Perlu Dipahami Perusahaan
Penerapan Coretax membuat batas antara akses sistem dan kewenangan perpajakan menjadi hal yang semakin penting untuk dipahami.
Karyawan dapat menjalankan fungsi perpajakan perusahaan tanpa otomatis berkedudukan sebagai kuasa Wajib Pajak. Sebaliknya, kuasa Wajib Pajak menjalankan kewenangannya berdasarkan penunjukan resmi dan ketentuan perpajakan yang berlaku.
Karena itu, perusahaan perlu memastikan setiap karyawan memperoleh role Coretax sesuai tugas dan kebutuhannya. Jika perusahaan memang membutuhkan pihak yang bertindak sebagai kuasa Wajib Pajak, penunjukannya harus dilakukan sesuai ketentuan yang berlaku.
Pada akhirnya, yang menjadi sorotan bukan sekadar siapa yang mengakses Coretax, melainkan siapa yang menjalankan kewenangan, apa yang dikerjakan, dan atas dasar apa kewenangan tersebut diberikan.