
“Kenapa Uang Saya Dipotong Pajak?" Ini Penjelasannya


Tulisan dari Salsabila Aulia tidak mewakili pandangan dari redaksi kumparan
 Perbesar
“Gaji saya bulan ini kok berkurang?”
Pertanyaan seperti itu mungkin pernah muncul ketika seseorang menerima slip gaji dan melihat ada nominal yang dipotong untuk pajak. Apalagi bagi orang yang baru pertama kali bekerja, melihat penghasilan yang seharusnya diterima ternyata tidak masuk utuh bisa membuat bingung.
Belum lagi kalau yang diterima bukan gaji bulanan, melainkan honor, bonus, atau bayaran dari suatu pekerjaan. Ketika jumlah uang yang masuk ternyata berbeda dari kesepakatan awal, pertanyaan yang muncul biasanya sama: kenapa uang saya dipotong pajak?
Sebenarnya, potongan tersebut bukan berarti perusahaan atau pihak yang membayar mengambil sebagian uang kita tanpa alasan. Dalam kondisi tertentu, pemberi penghasilan memang memiliki kewajiban untuk melakukan pemotongan Pajak Penghasilan (PPh) Pasal 21 atau PPh 21.
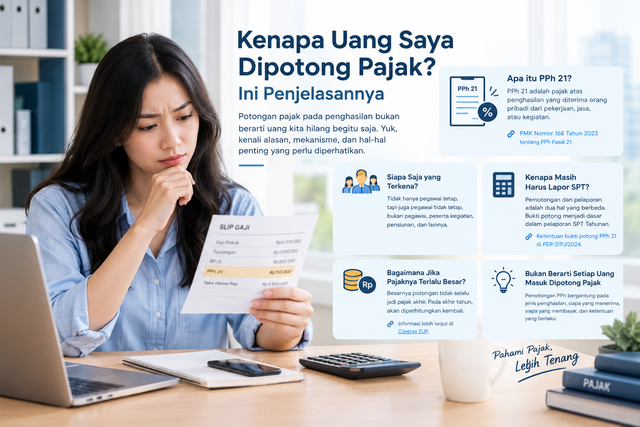
PPh 21 merupakan pajak atas penghasilan yang diterima orang pribadi sehubungan dengan pekerjaan, jasa, atau kegiatan. Penerimanya pun tidak hanya pegawai tetap. Ketentuan mengenai pemotongan PPh 21 diatur dalam Peraturan Menteri Keuangan Nomor 168 Tahun 2023. Aturan tersebut mencakup pemotongan pajak atas penghasilan orang pribadi yang berhubungan dengan pekerjaan, jasa, atau kegiatan.
Jadi, kenapa uang yang diterima tidak utuh?
Sederhananya, karena sebagian penghasilan tersebut dapat menjadi objek pemotongan pajak.
Misalnya, seseorang mendapatkan penghasilan dari pekerjaannya sebesar Rp5 juta. Angka yang tertulis sebagai penghasilan belum tentu sama dengan jumlah yang akhirnya masuk ke rekening. Salah satu hal yang perlu diperhatikan adalah apakah ada PPh 21 yang harus dipotong oleh pemberi kerja.
Namun, besarnya potongan pajak juga tidak bisa disamaratakan untuk semua orang.
Sejak 2024, penghitungan PPh 21 bagi pegawai tetap menggunakan Tarif Efektif Rata-Rata (TER) untuk penghitungan pada masa pajak selain masa pajak terakhir. Pada akhir tahun, penghitungan dilakukan kembali untuk menentukan PPh 21 yang sebenarnya terutang selama satu tahun.
Karena itu, potongan pajak pada satu bulan tidak selalu bisa langsung dianggap sebagai jumlah pajak yang harus ditanggung seseorang selama satu tahun.
Di sinilah salah satu kesalahpahaman sering terjadi.
Orang bisa saja melihat ada potongan PPh 21 pada penghasilannya, lalu menganggap urusan pajaknya sudah selesai. Padahal, masih ada kewajiban untuk melaporkan penghasilan dan pajak yang telah dipotong melalui SPT Tahunan sesuai ketentuan.
“Kalau sudah dipotong, kenapa masih harus lapor?”
Ini mungkin menjadi pertanyaan berikutnya.
Jawabannya karena pemotongan dan pelaporan merupakan dua hal yang berbeda.
Pemberi kerja atau pihak yang membayar penghasilan melakukan pemotongan pajak sesuai ketentuan. Sementara itu, penerima penghasilan tetap perlu memperhatikan pencatatan penghasilan dan pajak yang telah dipotong ketika melakukan pelaporan pajak.
Karena itu, bukti pemotongan menjadi penting.
DJP menjelaskan bahwa pemberi kerja wajib membuat bukti pemotongan PPh 21. Dalam sistem Coretax DJP, bukti potong yang diterbitkan pemberi kerja dapat terkirim secara otomatis ke akun wajib pajak penerima penghasilan. DJP Bukti Potong, Wujud Cinta kepada Negeri
Jadi, ketika menerima bukti potong, jangan langsung menganggapnya sebagai dokumen yang tidak penting. Justru dari sana kita bisa melihat informasi mengenai penghasilan dan pajak yang telah dipotong.
Bagaimana kalau pajaknya terlalu banyak dipotong?
Nah, ini juga yang sering membuat orang bertanya-tanya.
Besarnya potongan pajak pada satu bulan tidak selalu bisa langsung dianggap sebagai jumlah pajak yang harus ditanggung sepanjang tahun. Penghitungan PPh 21 memiliki mekanisme tersendiri berdasarkan kategori penerima penghasilan dan masa pajaknya.
Karena itu, jangan hanya melihat jumlah uang yang masuk ke rekening. Periksa juga slip gaji atau bukti potong yang diberikan oleh pemberi kerja.
Untuk ketentuan mengenai bentuk dan tata cara pembuatan bukti pemotongan PPh 21, DJP juga telah menerbitkan PER-2/PJ/2024. Aturan tersebut antara lain mengatur kewajiban pemotong pajak untuk membuat bukti pemotongan dan melaporkannya.
Dengan adanya bukti tersebut, penerima penghasilan dapat mengecek apakah data penghasilan dan pajak yang tercatat sudah sesuai.
Bukan berarti setiap uang masuk langsung dipotong pajak
Hal lain yang perlu diluruskan adalah anggapan bahwa setiap uang yang masuk ke rekening otomatis akan dipotong pajak.
Tidak sesederhana itu.
Pemotongan PPh bergantung pada jenis penghasilan, siapa yang menerima, siapa yang membayar, serta ketentuan pajak yang berlaku. PPh 21 sendiri mengatur berbagai jenis penerima dan penghasilan, sehingga perlakuannya bisa berbeda antara pegawai tetap, pekerja lepas, penerima honorarium, peserta kegiatan, dan kategori lainnya.
Misalnya, seseorang menerima honor karena memberikan jasa. Orang tersebut bisa saja mendapatkan bukti pemotongan PPh 21 dari pihak yang membayar. Sementara pegawai tetap akan memiliki mekanisme pemotongan yang berbeda.
Karena itu, ketika melihat nominal penghasilan yang diterima tidak sesuai dengan angka awal, jangan langsung menyimpulkan bahwa pihak pemberi kerja melakukan kesalahan.
Bisa jadi memang ada pajak yang harus dipotong.
Tetapi jangan pula langsung menganggap setiap potongan sebagai pajak yang pasti benar. Data pada bukti potong tetap perlu diperiksa, terutama jumlah penghasilan dan pajak yang telah dipotong.
Pada akhirnya, memahami potongan pajak bukan hanya soal mengetahui kenapa uang yang masuk ke rekening lebih sedikit. Yang tidak kalah penting adalah mengetahui ke mana potongan tersebut dicatat dan bagaimana pengaruhnya terhadap kewajiban pajak kita dalam satu tahun.
Jadi, kalau suatu hari muncul pertanyaan, “Kenapa uang saya dipotong pajak?”, jawabannya bukan sekadar karena “ada pajak”.
Yang perlu dilihat adalah penghasilan apa yang diterima, bagaimana mekanisme pemotongannya, berapa pajak yang dipotong, dan apakah data tersebut sudah tercatat dengan benar.
Dengan begitu, potongan pada slip gaji atau honor tidak lagi terlihat sebagai uang yang tiba-tiba hilang, tetapi sebagai bagian dari mekanisme perpajakan yang memang perlu dipahami oleh penerima penghasilan.