
Punya Dua Pekerjaan, Apakah Pajaknya Jadi Dua Kali?


Tulisan dari Salsabila Aulia tidak mewakili pandangan dari redaksi kumparan
 Perbesar
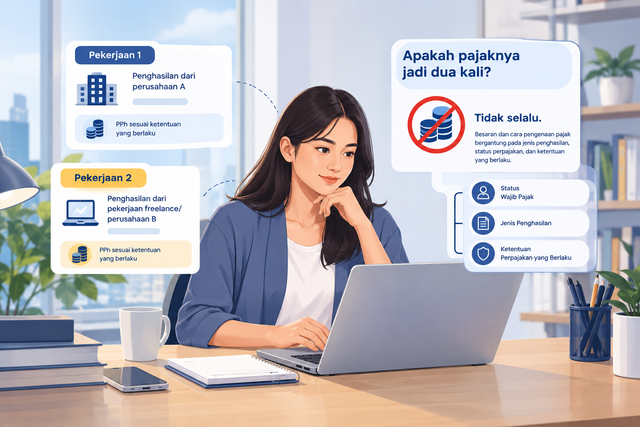
Memiliki lebih dari satu sumber penghasilan kini bukan sesuatu yang sulit ditemui. Seseorang bisa bekerja sebagai karyawan di sebuah perusahaan pada siang hari, kemudian mengambil pekerjaan tambahan setelah jam kerja. Ada pula yang tetap menjadi karyawan sambil menerima penghasilan dari pekerjaan sampingan.
Ketika penghasilan datang dari dua tempat berbeda, mungkin muncul satu pertanyaan sederhana: kalau penghasilannya berasal dari dua tempat, apakah pajaknya juga harus dibayar dua kali?
Pertanyaan tersebut wajar muncul, terutama ketika seseorang melihat adanya pemotongan PPh Pasal 21 dari lebih dari satu pemberi kerja. Namun, memiliki dua sumber penghasilan tidak sesederhana menjumlahkan jumlah pajak yang dipotong oleh masing-masing pemberi kerja.
Yang perlu dipahami adalah bagaimana seluruh penghasilan dan pajak yang telah dipotong tersebut dilaporkan dalam SPT Tahunan.
Ketika Penghasilan Datang dari Dua Tempat
Misalnya, Raka bekerja sebagai karyawan di Perusahaan A. Di luar pekerjaan utamanya, ia juga bekerja di Perusahaan B dan memperoleh penghasilan dari sana.
Masing-masing pemberi kerja memiliki kewajiban pemotongan PPh Pasal 21 sesuai ketentuan yang berlaku. Ketentuan mengenai pemotongan PPh Pasal 21 saat ini antara lain diatur dalam PP Nomor 58 Tahun 2023 dan PMK Nomor 168 Tahun 2023. PMK 168/2023 mengatur petunjuk pelaksanaan pemotongan PPh atas penghasilan sehubungan dengan pekerjaan, jasa, atau kegiatan orang pribadi dan berlaku sejak 1 Januari 2024.
Artinya, ketika seseorang memperoleh penghasilan dari lebih dari satu pemberi kerja, bukan berarti salah satu penghasilannya dapat diabaikan dalam pelaporan pajak.
Justru seluruh penghasilan tersebut perlu diperhatikan ketika Wajib Pajak menyusun SPT Tahunan.
Bukan Berarti Membayar Pajak Dua Kali
Di sinilah kesalahpahaman bisa terjadi.
Ketika dua pemberi kerja sama-sama melakukan pemotongan PPh Pasal 21, bukan berarti Wajib Pajak otomatis sedang dikenai pajak dua kali atas penghasilan yang sama. Masing-masing pemotongan berkaitan dengan penghasilan yang dibayarkan oleh pemberi kerja tersebut.
Dalam pelaporan SPT Tahunan, data penghasilan dan pajak yang telah dipotong dari masing-masing pemberi kerja diperhitungkan dalam satu pelaporan.
Direktorat Jenderal Pajak juga menjelaskan bahwa Wajib Pajak Orang Pribadi yang bekerja di dua perusahaan dalam satu tahun perlu melaporkan penghasilan dari kedua tempat tersebut. Bukti pemotongan dari masing-masing pemberi kerja menjadi bagian yang digunakan dalam pelaporan SPT Tahunan.
Jadi, yang penting bukan sekadar melihat berapa kali pajak dipotong sepanjang tahun, tetapi memastikan seluruh penghasilan dan pemotongan tersebut tercatat dengan benar.
Bukti Potong Jangan Sampai Hilang
Bagi orang yang mempunyai lebih dari satu sumber penghasilan, bukti pemotongan menjadi dokumen yang perlu diperhatikan.
DJP menjelaskan bahwa karyawan perlu menyiapkan bukti pemotongan PPh Pasal 21, seperti formulir 1721-A1 atau 1721-A2, sebelum melakukan pelaporan SPT Tahunan. Untuk pelaporan melalui Coretax DJP, data pada bukti pemotongan tersebut digunakan dalam pengisian SPT.
Karena itu, ketika seseorang menerima penghasilan dari dua pemberi kerja, ia perlu memastikan bukti pemotongan dari keduanya tersedia dan datanya sesuai.
Jangan sampai satu bukti potong sudah diterima, tetapi bukti potong lainnya terlupakan ketika SPT Tahunan dilaporkan.
Lalu, Apakah Bisa Masih Kurang Bayar?
Jawabannya: bisa saja.
Status SPT Tahunan tidak ditentukan hanya dari fakta bahwa pemberi kerja sudah melakukan pemotongan PPh Pasal 21. Ketika seluruh data penghasilan dan pemotongan dimasukkan ke dalam SPT Tahunan, hasil perhitungannya dapat menunjukkan status yang berbeda sesuai kondisi Wajib Pajak.
DJP dalam panduan pelaporan SPT melalui Coretax mengingatkan bahwa kesalahan dalam memasukkan data bukti pemotongan dapat menyebabkan SPT berstatus kurang bayar atau lebih bayar. Karena itu, data pada bukti pemotongan perlu diperiksa sebelum dimasukkan ke dalam SPT.
Hal ini menunjukkan bahwa memiliki dua pekerjaan bukan sekadar persoalan “pajak dipotong dua kali atau tidak”. Yang lebih penting adalah memastikan seluruh penghasilan dan pajak yang telah dipotong tercatat secara benar dalam pelaporan tahunan.
Jangan Hanya Mengandalkan Potongan dari Perusahaan
Menurut saya, bagian yang sering terlupakan dari persoalan ini adalah anggapan bahwa setelah menerima gaji yang sudah dipotong pajak, urusan perpajakan otomatis selesai.
Padahal, kewajiban Wajib Pajak tidak berhenti pada pemotongan yang dilakukan pemberi kerja. Penghasilan yang diterima selama satu tahun tetap perlu dilaporkan sesuai ketentuan.
DJP saat ini menyediakan panduan khusus pelaporan SPT Tahunan Orang Pribadi melalui Coretax DJP, termasuk panduan untuk karyawan dan kondisi Wajib Pajak yang memiliki lebih dari satu pemberi kerja.
Bagi seseorang yang mempunyai pekerjaan utama sekaligus pekerjaan tambahan, memahami hal ini menjadi semakin penting. Bukan karena memiliki dua pekerjaan berarti otomatis membayar pajak dua kali, tetapi karena seluruh penghasilan dari kedua sumber tersebut perlu dilaporkan secara benar.
Pada akhirnya, persoalan pajak bagi orang yang memiliki dua pekerjaan bukan hanya tentang berapa banyak pajak yang dipotong. Yang tidak kalah penting adalah memastikan setiap penghasilan tercatat, setiap bukti potong diperiksa, dan seluruh kewajiban dilaporkan dengan benar.
Sebab, memiliki lebih dari satu sumber penghasilan boleh saja. Tetapi dalam urusan perpajakan, jangan sampai ada satu sumber penghasilan yang justru terlupakan.