
Saya Kena PHK, Apakah Pesangon Saya Dipotong Pajak?


Tulisan dari Salsabila Aulia tidak mewakili pandangan dari redaksi kumparan
 Perbesar
Bayangkan seorang karyawan swasta yang tiba-tiba menerima surat PHK setelah 8 tahun bekerja. Ia menerima pesangon Rp120 juta. Di tengah kekhawatiran mencari pekerjaan baru, muncul pertanyaan: "Apakah uang ini masih akan dipotong pajak? Kalau iya, berapa yang tersisa untuk keluarga saya?"
Atau seorang buruh pabrik yang terkena efisiensi perusahaan. Pesangonnya Rp45 juta. Ia mendengar bahwa pesangon di bawah Rp50 juta tidak dipotong pajak, tapi ia tidak yakin apakah itu benar.
Dua orang ini mewakili ribuan pekerja yang menghadapi PHK setiap tahun. Pertanyaannya sederhana: apakah pesangon dikenai pajak, dan kalau iya, berapa yang harus dibayar?
Mengapa Uang Pesangon Dikenai Pajak?
Pesangon merupakan penghasilan yang diberikan kepada pekerja sehubungan dengan berakhirnya masa kerja atau terjadinya PHK. Dalam ketentuan perpajakan, uang pesangon termasuk penghasilan yang dapat dikenai PPh Pasal 21.
Namun, pesangon tidak diperlakukan sama seperti gaji bulanan. Pemerintah menetapkan tarif khusus untuk uang pesangon yang dibayarkan sekaligus. Pemotongan pajaknya bersifat final, sehingga mekanisme penghitungannya berbeda dari penghasilan rutin yang diterima pekerja selama masih bekerja.
Ketentuan tersebut diatur dalam Peraturan Pemerintah Nomor 68 Tahun 2009. Penjelasan tarifnya juga tersedia melalui laman resmi Direktorat Jenderal Pajak mengenai PPh Pasal 21 atas uang pesangon.
Berapa Tarif Pajak atas Uang Pesangon?
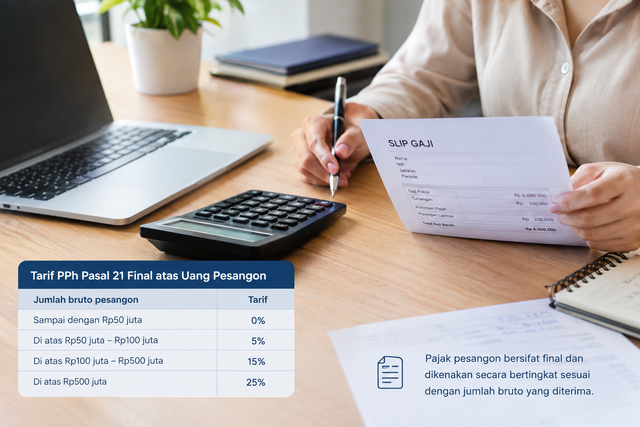
Besarnya pajak bergantung pada jumlah bruto pesangon yang dibayarkan secara kumulatif. Tarif PPh Pasal 21 final atas uang pesangon adalah sebagai berikut:
Tarif tersebut diterapkan secara bertingkat pada setiap lapisan penghasilan, bukan dengan mengenakan satu tarif tertinggi terhadap seluruh nominal pesangon.
Hal ini penting dipahami agar tidak keliru menghitung pajak. Misalnya, seseorang menerima pesangon sebesar Rp80 juta. Bukan berarti seluruh Rp80 juta dikenai tarif 5%. Bagian sampai dengan Rp50 juta dikenai tarif 0%, sedangkan bagian di atas Rp50 juta hingga Rp80 juta dikenai tarif 5%.
Contoh Perhitungan Pajak Pesangon Rp80 Juta
Bayangkan seorang pekerja mengalami PHK dan memperoleh uang pesangon bruto sebesar Rp80 juta yang dibayarkan sekaligus.
Perhitungannya sebagai berikut:
Rp50 juta pertama × 0% = Rp0.
Sisa Rp30 juta × 5% = Rp1,5 juta.
Dengan demikian, PPh Pasal 21 final atas pesangon tersebut adalah Rp1,5 juta.
Jika tidak ada potongan atau penyesuaian lain, uang yang diterima setelah pemotongan pajak menjadi Rp78,5 juta.
Contoh ini mengasumsikan bahwa Rp80 juta merupakan jumlah kumulatif pesangon yang menjadi dasar pemotongan sesuai ketentuan. Jika pekerja menerima pembayaran lain atau pesangon secara bertahap, perhitungannya perlu memperhatikan ketentuan yang berlaku.
Bagaimana Jika Pesangon Dibayar Bertahap?
Tidak semua perusahaan membayarkan pesangon dalam satu kali pembayaran. Dalam kondisi tertentu, pembayaran dapat dilakukan secara bertahap.
Menurut ketentuan perpajakan, pesangon yang dibayarkan dalam jangka waktu paling lama dua tahun kalender dapat diperlakukan sebagai pembayaran sekaligus untuk tujuan penghitungan pajak. Karena itu, pembayaran bertahap tidak otomatis membuat setiap pembayaran dihitung secara terpisah dengan tarif dari awal.
Sebagai contoh, jika pesangon dibayarkan dalam dua tahap yang masih termasuk dalam ketentuan tersebut, jumlah pembayaran perlu diperhitungkan secara kumulatif untuk menentukan tarif yang berlaku.
Apabila pembayaran masih dilakukan pada tahun ketiga dan tahun-tahun berikutnya, terdapat ketentuan penghitungan yang berbeda. Oleh karena itu, pekerja sebaiknya memeriksa rincian pembayaran dan bukti potong dari pihak yang membayarkan pesangon.
Penjelasan lebih lanjut mengenai mekanisme tersebut dapat dilihat dalam ketentuan resmi DJP tentang tata cara pemotongan PPh Pasal 21 atas uang pesangon.
Apa yang Perlu Diperiksa Setelah Menerima Pesangon?
Ketika menerima pembayaran pesangon, jangan hanya memperhatikan jumlah akhir yang masuk ke rekening. Periksa juga rincian perhitungan dari perusahaan.
Pastikan nominal bruto pesangon, besarnya PPh Pasal 21 yang dipotong, dan jumlah bersih yang diterima tercantum dengan jelas. Pekerja juga berhak memperoleh bukti pemotongan pajak sesuai ketentuan.
Jika nominal potongan tidak sesuai dengan perhitungan atau ada bagian yang belum dipahami, mintalah penjelasan kepada bagian sumber daya manusia atau penggajian perusahaan. Bila diperlukan, informasi lebih lanjut dapat diminta melalui kantor pajak atau kanal resmi Direktorat Jenderal Pajak.
Langkah ini bukan berarti setiap potongan pasti salah. Tujuannya adalah memastikan bahwa pembayaran hak pekerja dan pemotongan pajaknya telah dilakukan sesuai ketentuan.
Memahami Pajak agar Bisa Merencanakan Keuangan Setelah PHK
Bagi seseorang yang baru mengalami PHK, pesangon bisa menjadi penopang keuangan selama masa transisi menuju pekerjaan berikutnya. Karena itu, memahami jumlah bersih yang akan diterima merupakan bagian penting dari perencanaan keuangan.
Pajak atas pesangon memang perlu diperhitungkan, tetapi mekanismenya tidak sama dengan pajak gaji bulanan. Ada tarif khusus yang bersifat final dan diterapkan berdasarkan jumlah bruto pesangon secara kumulatif sesuai ketentuan.
Dengan memahami cara penghitungannya, pekerja dapat memperkirakan dana yang akan diterima secara lebih realistis, memeriksa bukti potong, dan menghindari kesalahpahaman ketika membaca rincian pembayaran dari perusahaan.
Pada akhirnya, mengetahui ketentuan pajak bukan sekadar urusan administrasi. Dalam situasi seperti PHK, informasi yang jelas dapat membantu seseorang mengambil keputusan keuangan dengan lebih terencana.