
Kalkulasi Biaya Proses: Cara Menghitung Harga Pokok Produksi Massal
saya adalah mahasiswa dari Universitas Pamulang Program Studi Manajamen Fakultas Ekonomi dan Bisnis
·waktu baca 3 menit


Tulisan dari Maulana Ahmad Sani tidak mewakili pandangan dari redaksi kumparan
 Perbesar
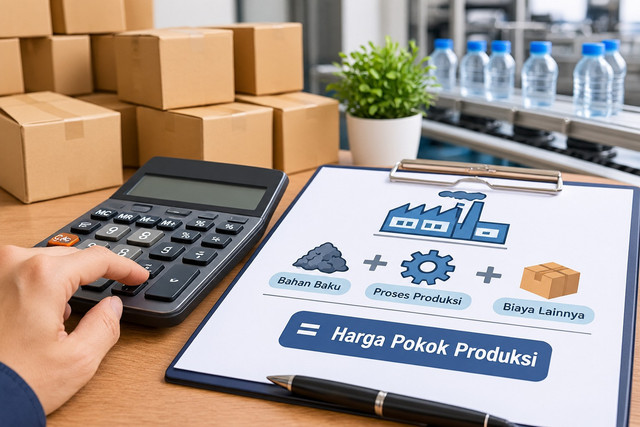
Kalkulasi biaya proses adalah metode perhitungan biaya yang dilakukan secara periodik pada kegiatan produksi massal yang berkelanjutan. Metode ini lazim dipakai di industri tekstil, sepatu, kimia, gula, baja, pupuk, hingga semen. Di pabrik semacam ini, produk tidak dibuat per pesanan, sehingga biaya tidak bisa dilacak untuk setiap unit. Biayanya dikumpulkan per periode, lalu dibagi rata ke seluruh unit yang dihasilkan.
Karakteristik Kalkulasi Biaya Proses
Ada beberapa ciri yang membedakan kalkulasi biaya proses dari perhitungan berbasis pesanan:
Proses produksi berlangsung terus-menerus tanpa menunggu pesanan.
Produk bersifat massal dan tujuannya mengisi persediaan.
Produk yang dihasilkan relatif homogen dan mengikuti standar tertentu.
Biaya per unit diperoleh dari total biaya produksi dibagi total unit produksi.
Biaya dikumpulkan berdasarkan periode waktu, misalnya bulanan, semesteran, atau tahunan.
Tiga Tahapan dalam Menghitung Biaya Proses
Secara garis besar, perhitungannya melalui tiga tahap. Pertama, menghitung unit ekuivalen produksi (UEP), yaitu produk yang disetarakan dengan produk jadi. Kedua, menghitung biaya produksi per unit. Ketiga, menyajikan laporan biaya produksi yang memuat harga pokok produk selesai dan harga pokok produk dalam proses.
Mengenal Unit Ekuivalen Produksi
Di akhir periode, hampir selalu ada produk yang belum selesai. Produk ini tidak bisa dihitung sebagai satu unit utuh, tetapi juga tidak boleh diabaikan karena sudah menyerap biaya. Di sinilah UEP berperan, yaitu mengonversi produk dalam proses menjadi setara produk jadi berdasarkan tingkat penyelesaiannya.
Rumus dasarnya sederhana:
UEP = produk selesai + (produk dalam proses akhir × tingkat penyelesaian)
Sebagai ilustrasi, sebuah pabrik pakan unggas menyelesaikan 47.800 unit pada departemen pencampuran dan menyisakan 180 unit produk dalam proses. Bahan baku sudah terpakai 100%, sedangkan biaya konversi (tenaga kerja dan overhead) baru 60%. Maka UEP bahan adalah 47.800 + (180 × 100%) = 47.980 unit, dan UEP biaya konversi adalah 47.800 + (180 × 60%) = 47.908 unit.
Dengan total biaya bahan Rp14.394.000, tenaga kerja Rp9.581.600, dan overhead Rp4.790.800, biaya per unitnya masing-masing Rp300, Rp200, dan Rp100. Totalnya Rp600 per unit, sehingga harga pokok produk selesai yang ditransfer adalah 47.800 × Rp600 = Rp28.680.000.
Metode Rata-Rata dan FIFO
Ada dua metode yang umum dipakai dalam kalkulasi biaya proses.
Metode rata-rata (average costing). Persediaan produk dalam proses awal dianggap sebagai bagian dari produksi periode berjalan, sehingga biaya periode lalu dan sekarang dirata-ratakan. Perhitungannya lebih sederhana.
Metode masuk pertama keluar pertama (MPKP atau FIFO). Produk dalam proses awal diselesaikan lebih dulu, dan biayanya dipisahkan dari biaya periode berjalan. UEP-nya dihitung dengan mengurangkan penyelesaian produk dalam proses awal: PS + (PDP akhir × TP) − (PDP awal × TP). Hasilnya lebih akurat untuk mengukur kinerja periode berjalan.
Kerugian dalam Proses Produksi
Tidak semua unit yang masuk proses menjadi produk jadi. Ada beberapa jenis kerugian yang perlu diperhitungkan:
Sisa bahan. Bahan yang tidak terpakai dalam proses produksi.
Produk hilang. Produk yang susut atau menguap selama proses.
Produk cacat. Tidak sesuai standar mutu, tetapi dapat diperbaiki dan biaya perbaikannya lebih kecil daripada harga jual.
Produk rusak. Tidak sesuai standar mutu dan biaya perbaikannya lebih besar daripada harga jual.
Perlakuan tiap kerugian berpengaruh pada perhitungan UEP. Karena itu, perusahaan harus mencatatnya dengan cermat agar harga pokok per unit tidak keliru.
Kesimpulan
Kalkulasi biaya proses menjadi fondasi penentuan harga pokok di industri yang memproduksi barang serupa dalam jumlah besar dan terus-menerus. Dengan memahami karakteristiknya, menghitung unit ekuivalen produksi secara tepat, dan memilih metode rata-rata atau FIFO yang sesuai, perusahaan dapat menghasilkan laporan harga pokok produksi yang akurat. Hasilnya penting untuk penetapan harga jual, pengendalian biaya, dan pengambilan keputusan manajemen.